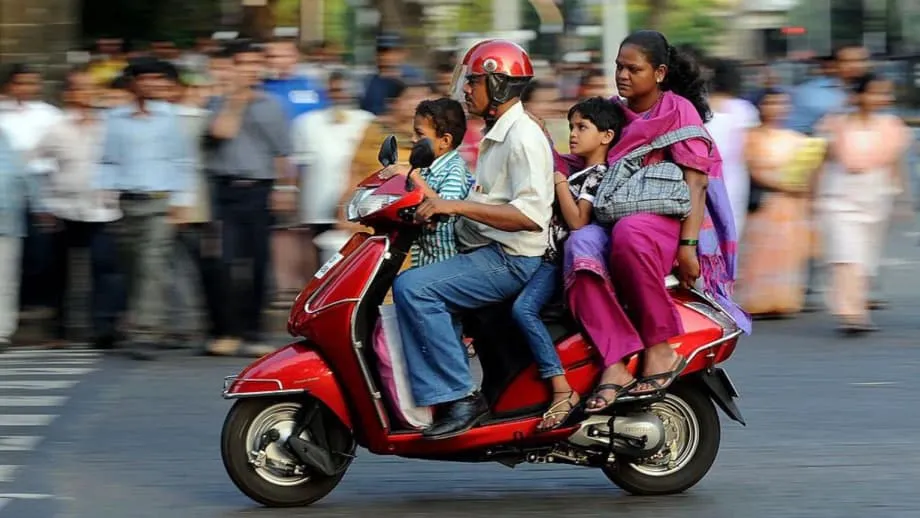
নীরবে বাস্তুচ্যুত হওয়া
নভি মুম্বাইয়ের একটি অন্ধকার নিয়ন্ত্রণকক্ষে ১০০ জন কর্মী এমন বট তদারক করেন, যেগুলো ভারতজুড়ে ৩০,০০০ এটিএম পর্যবেক্ষণ করে। তাদের ক্যামেরা, সেন্সর ও স্বয়ংক্রিয় ব্যবস্থা এমন কাজ করছে, যার জন্য আগে ৬০,০০০ নিরাপত্তাকর্মীর প্রয়োজন হতো। এই স্থাপনাটি দেশজুড়ে চলা বৃহত্তর পরিবর্তনের এক শক্তিশালী প্রতীক। ভারতে স্বয়ংক্রিয়তা নীরবে কর্মসংস্থানের চিত্র বদলে দিচ্ছে, গত তিন দশকে মধ্যবিত্ত শ্রেণি গড়ে তোলা স্থিতিশীল চাকরিগুলো বিলুপ্ত করছে। বছরে ৫ লাখ থেকে ১ কোটি রুপি আয় করেন এমন ৪ কোটি আয়করদাতা, যারা ভারতীয় অর্থনীতির উৎপাদনশীল মূলভিত্তি, এখন নজিরবিহীন চাপে পড়েছেন। শিক্ষিত ও কর্মজীবী এই নাগরিকেরা বুঝতে পারছেন, কৃত্রিম বুদ্ধিমত্তা ও অর্থনৈতিক প্রতিকূলতার কারণে দ্রুত পুনর্গঠিত হতে থাকা অর্থনীতিতে সনদ ও কঠোর পরিশ্রম আর আর্থিক নিরাপত্তার নিশ্চয়তা দেয় না।
সূচিপত্র
সামাজিক স্তরভেদে এই সংকটের প্রকাশ ভিন্ন। পশ্চিম রাজস্থানের ২৭ বছর বয়সী বিটেক স্নাতক ভিএসের কথাই ধরা যাক। ফ্রিল্যান্স বিক্রয়কর্মী হিসেবে তাঁর মাসিক আয় ১৪,০০০ রুপি। গত বছর শেয়ারবাজারে ফিউচারস অ্যান্ড অপশনস লেনদেন করতে গিয়ে তিনি ১৩ লাখ রুপি হারান, যা তাঁর পরিবারের প্রায় সব সঞ্চয়। একই ধরনের ঝুঁকিপূর্ণ লেনদেনে জড়িত ৯০ লাখ ভারতীয়ের একজন তিনি; সম্মিলিতভাবে তারা বছরে ১২ বিলিয়ন ডলারের বেশি হারান, যা কেন্দ্রীয় সরকারের পুরো শিক্ষা বাজেটের প্রায় সমান। এবার খাবার সরবরাহকারী এজেন্ট রাহুল সিংয়ের কথা ভাবুন। তিনি ঋণ নিয়েছিলেন কেবল শখের বশে বাড়ি সংস্কারের জন্য নয়, বরং “ভাড়া, চিকিৎসার বিল এবং বেঁচে থাকার জন্য জরুরি অন্য যেকোনো অপ্রত্যাশিত খরচ মেটাতে।” এগুলো ব্যক্তিগত ব্যর্থতা নিয়ে সতর্কতামূলক গল্প নয়। এগুলো চাপে থাকা একটি শ্রেণির প্রতিচ্ছবি।
যন্ত্র যখন কাজ দখল করে
২০০০-এর দশকের গোড়ায় ধীরে ধীরে এই বাস্তুচ্যুতি শুরু হয়। তখন স্বয়ংক্রিয়তা মাঝারি দক্ষতাভিত্তিক কাজের ভিত ফাঁপা করতে শুরু করে; বিলুপ্ত হয় করণিক পদ, হিসাবরক্ষকের কাজ এবং বিক্রয়সংক্রান্ত চাকরি, যেগুলো একসময় ভারতের স্নাতকদের কর্মসংস্থান দিত। কৃত্রিম বুদ্ধিমত্তা এই বিঘ্নকে নাটকীয়ভাবে ত্বরান্বিত করেছে। ভারতের স্নাতকদের সবচেয়ে বড় নিয়োগদাতা—৮০ লাখ কর্মী নিয়ে দেশের বৃহত্তম—তথ্যপ্রযুক্তি সেবা খাত সক্রিয়ভাবে কর্মী ছাঁটাই করছে। সরকারের পরিকল্পনা সংস্থা নীতি আয়োগের হিসাব, ২০৩১ সালের মধ্যে এআই প্রায় ৩০ লাখ তথ্যপ্রযুক্তি ও গ্রাহকসেবার চাকরি বিলুপ্ত করতে পারে।
ভারতের সবচেয়ে লাভজনক কোম্পানিগুলোর প্রধান নির্বাহীরা প্রকাশ্যেই বলছেন, বেতন বাবদ ব্যয় এক-তৃতীয়াংশ কমাতে এআই ব্যবহার করবেন তাঁরা। একটি বড় বেসরকারি ব্যাংকে আগে ৩,০০০ সদস্যের কল সেন্টার দলের প্রয়োজন হতো—এমন গ্রাহক-জিজ্ঞাসার ৯৫ শতাংশ এখন একটি এআই টুল সামলায়। মার্সেলাস ইনভেস্টমেন্ট ম্যানেজার্সের প্রতিষ্ঠাতা এবং নতুন বই “ব্রেকপয়েন্ট”-এর লেখক সৌরভ মুখার্জিয়া সতর্ক করে বলেছেন, কর্মসংস্থানের ধরনে এটি একটি কাঠামোগত ছেদ। তাঁর কথায়, “কারখানা হোক বা অফিস, প্রচলিত মধ্যবিত্তের চাকরিগুলো যন্ত্র দখল করে নিচ্ছে।” প্রথম ঢেউয়ে এটিএম ব্যাংকের টেলারদের জায়গা নেয়। পরের ঢেউয়ে অত্যাধুনিক বট ও জেনারেটিভ এআই উৎপাদন এবং শ্বেত-কলার—দুই খাতকেই ওলটপালট করছে।
অর্থনৈতিক সমীক্ষার গবেষণায় জেনারেটিভ এআই কীভাবে শ্রমবাজার বদলে দিচ্ছে, তাতে “২০২২ সালের ডিসেম্বরের পর তীব্র কাঠামোগত পরিবর্তন” শনাক্ত করা হয়েছে। তথ্যপ্রযুক্তি সেবা, ব্যবসায়িক প্রক্রিয়া ব্যবস্থাপনা, অর্থায়ন ও বিশ্লেষণ খাতের শ্বেত-কলার কর্মীরা শহুরে ভোগব্যয়ের কেন্দ্রবিন্দু। প্রতিবছর কর্মক্ষেত্রে প্রবেশ করা লাখ লাখ স্নাতকের কর্মসংস্থানের ক্ষেত্র তৈরিতেও তাঁরা সহায়তা করেন। আগের প্রযুক্তিগত পরিবর্তনগুলো মূলত উৎপাদন বা অনানুষ্ঠানিক কাজকে বিঘ্নিত করলেও, বর্তমান এআই ঢেউয়ের লক্ষ্য জ্ঞানভিত্তিক ও প্রক্রিয়ানির্ভর কাজ—যে চাকরিগুলোই মধ্যবিত্তের ভিত গড়ে। টিমলিজ এডটেকের প্রতিষ্ঠাতা শান্তনু রুজের কথায়, “কর্মপ্রবাহ একবার এআইকে ঘিরে নতুন করে সাজানো হলে, প্রবেশপর্যায়ের কিছু কাজ এবং সমন্বয়নির্ভর কাজ আর আগের রূপে ফিরে আসে না।”
স্থবিরতার হিসাব
যাঁরা চাকরি ধরে রাখতে পেরেছেন, তাঁদের ক্ষেত্রেও মধ্যবিত্ত জীবনের অর্থনীতি অবনতি হয়েছে। গত দশকে মধ্যবিত্ত শ্রেণির একজন গড় আয়করদাতার বার্ষিক আয় বেড়েছে প্রায় ৫০,০০০ রুপি—একটি ভালো স্মার্টফোনের দামের কাছাকাছি। প্রকৃত জীবনযাত্রার ব্যয়ের তুলনায় এটি ক্রয়ক্ষমতার ধীর ক্ষয়। সাম্প্রতিক গবেষণায় দেখা গেছে, নিরামিষ থালির দাম এখন প্রতিবছর ১১ শতাংশ বাড়ছে, প্রবেশপর্যায়ের গাড়ি বা মোটরসাইকেলের দাম বছরে ৭ থেকে ৮ শতাংশ বাড়ছে এবং চিকিৎসার ব্যয় বাড়ছে ১৪ শতাংশ হারে।
ভাড়া, খাবার, স্বাস্থ্যসেবা ও শিক্ষার ব্যয়সহ সাধারণ মধ্যবিত্ত পরিবারের খরচের ধরন ধরে বিশ্লেষকদের হিসাব, জীবনযাত্রার প্রকৃত ব্যয় প্রায় প্রতি আট বছরে দ্বিগুণ হয়। অর্থাৎ, এই জনগোষ্ঠীর কার্যকর মূল্যস্ফীতির হার প্রায় ৯ শতাংশ। ২০১৬ সালে যে পরিবার বছরে ১০ লাখ রুপিতে স্বচ্ছন্দে চলত, এখন তাদের বছরে প্রায় ২০ লাখ রুপি প্রয়োজন। অধিকাংশ ক্ষেত্রে তাদের বেতন খুব সামান্যই বেড়েছে। মুখার্জিয়ার পর্যবেক্ষণ, “প্রকৃত হিসাবে মূল্যস্ফীতির কারণে মধ্যবিত্তের আয় কার্যত অর্ধেকে নেমে এসেছে। মানুষ উন্নত জীবনযাপন করতে চায়, কিন্তু মূল্যস্ফীতির সঙ্গে সমন্বয় করলে দেখা যায়, মধ্যবিত্তকে অনেক বেশি ঋণ নিতে হয়েছে।” মধ্যবিত্ত এমন এক ট্রেডমিলে আটকে, যার গতি প্রতিবছর বাড়ছে।
অর্থনৈতিক চক্রের মন্দা এই কাঠামোগত চ্যালেঞ্জগুলোকে আরও বাড়িয়ে তুলেছে। মহামারির পর ভারত টানা তিন বছর ব্যাপক প্রবৃদ্ধি দেখেছে, যার পেছনে আংশিকভাবে ছিল “প্রতিশোধমূলক ব্যয়”। সেই প্রভাব ফিকে হয়ে আসায় অর্থনীতি চক্রাকার মন্দার মুখে। মুখার্জিয়ার সতর্কবার্তা, “কোভিড-পরবর্তী এই চক্রাকার অর্থনৈতিক মন্দায় সবচেয়ে বড় ক্ষতিগ্রস্ত যে মধ্যবিত্তই হবে, তা প্রায় নিশ্চিত।” মন্দা সাময়িক হতে পারে, কিন্তু মজুরি স্থবিরতা ও স্বয়ংক্রিয়তাজনিত চাকরি হারানো কাঠামোগত সমস্যা, যা আগামী দশকে মধ্যবিত্তকে প্রভাবিত করবে।
বেঁচে থাকতে ঋণ
আয় ও জীবনযাত্রার ব্যয়ের ব্যবধান বিপজ্জনক আর্থিক আচরণের চাপ তৈরি করছে। আবাসনবহির্ভূত পারিবারিক ঋণ আয়ের অনুপাতে এখন যুক্তরাষ্ট্র ও চীনের চেয়েও বেশি। বন্ধকী ঋণ বাদ দিলে, বিশ্বে সবচেয়ে বেশি ঋণগ্রস্ত জনগোষ্ঠীগুলোর একটিতে পরিণত হয়েছেন ভারতীয়রা। ২০২৫ অর্থবছরে আবাসনবহির্ভূত পারিবারিক ঋণ জিডিপির ৩২ শতাংশে দাঁড়িয়েছে, যা ২০১৭ অর্থবছরে ছিল ২৩ শতাংশ। প্রায় অর্ধেক ভারতীয় পরিবার ব্যক্তিগত ঋণ নিয়েছে, আর ঋণগ্রহীতাদের ৬৭ শতাংশের প্রথম ঋণ নেওয়ার বয়স ৩০ বছরের কম। ঋণগ্রস্তদের প্রায় ৪০ শতাংশের বার্ষিক আয় ঋণ পরিশোধেই চলে যায়।
এই ঋণ বিনিয়োগের বদলে ভোগব্যয় ও টিকে থাকার খরচ মেটায়। খুচরা ঋণগ্রহীতাদের ৫ থেকে ১০ শতাংশ ঋণের ফাঁদে আটকে পড়েছেন; পুরোনো ঋণ শোধ করতে নতুন ঋণ নিচ্ছেন, কিন্তু বেরিয়ে আসার স্পষ্ট পথ নেই। আইনি সহায়তা সংস্থার তথ্য বলছে, ঋণ নিষ্পত্তি সেবার সঙ্গে যোগাযোগ করা ঋণগ্রহীতাদের ৬০ শতাংশ হয় শুধু ন্যূনতম কিস্তি দিচ্ছেন, নয়তো পুরোপুরি কিস্তি পরিশোধ বন্ধ করে দিয়েছেন। আরও ৬০ শতাংশের ক্ষেত্রে মাসিক কিস্তি পরিবারের পুরো আয়ই গ্রাস করে, ফলে ভেসে থাকতে ৪০ শতাংশকে নতুন করে ঋণ নিতে হয়। চাকরি হারানো, আয়ের তুলনায় অত্যধিক কিস্তির বোঝা এবং চিকিৎসাজনিত জরুরি ব্যয়ই মূলত ঋণখেলাপির কারণ।
ভারতীয় রিজার্ভ ব্যাংকের ২০২৪ সালের ডিসেম্বরের আর্থিক স্থিতিশীলতা প্রতিবেদন অনুযায়ী, সব ঋণগ্রহীতার ৪৫ শতাংশকে সাব-প্রাইম শ্রেণিতে রাখা হয়েছে এবং তাঁদের ঋণের প্রায় অর্ধেকই বিনিয়োগের বদলে ভোগব্যয়ের জন্য নেওয়া। ব্যক্তিগত ঋণ নেওয়ার সবচেয়ে সাধারণ কারণ ছুটি কাটানো; এ ধরনের ঋণের এক-চতুর্থাংশের বেশি ব্যয় হয় অবকাশযাপনে। মধ্যবিত্তের সচ্ছল অংশের কাছে ঋণ দিয়ে প্রিমিয়াম স্মার্টফোনের মতো আকাঙ্ক্ষিত পণ্য ও জীবনযাত্রার মানোন্নয়ন করা হয়। কম সচ্ছল পরিবারের ক্ষেত্রে ঋণ মেটায় স্বাস্থ্যসেবা ও শিক্ষার মতো জরুরি খরচ। এর ফলে জিডিপির শতাংশ হিসেবে নিট পারিবারিক সঞ্চয় ১৯৭৬ সালের পর সর্বনিম্ন পর্যায়ে নেমেছে।
স্নাতক বেকারত্বের প্যারাডক্স
ভারতে এখন আগের যেকোনো সময়ের চেয়ে বেশি স্নাতক তৈরি হচ্ছে—প্রতিবছর ৮০ লাখের বেশি। অথচ স্নাতক হওয়া কর্মসংস্থানের সম্ভাবনা সক্রিয়ভাবে কমিয়ে দেয়। স্নাতকদের বেকারত্বের হার ২৯.১ শতাংশ, যা কখনো স্কুলে না যাওয়া মানুষের তুলনায় নয় গুণ বেশি। একসময় সমৃদ্ধির নিশ্চয়তা হিসেবে বিবেচিত ইন্ডিয়ান ইনস্টিটিউটস অব টেকনোলজিতেও (আইআইটি) পরিস্থিতি বদলেছে। সারা দেশের আইআইটিগুলোতে ২১,৫০০ স্নাতকের মধ্যে ৮,০০০ জন বেকার রয়েছেন। আইআইটি বোম্বেতে ন্যূনতম নিয়োগবেতন ২০২৩ সালে বছরে ৬ লাখ রুপি থেকে কমে ২০২৪ সালে ৪ লাখ রুপি হয়েছে।
সংসদের শিক্ষা বিষয়ক স্থায়ী কমিটির ২০২৫ সালের মার্চের প্রতিবেদনে ২০২১-২২ থেকে ২০২৩-২৪ সালের মধ্যে আইআইটি ও আইআইআইটিতে “নিয়োগে অস্বাভাবিক পতনের” কথা বলা হয়েছে। ২০২৪ সালের অক্টোবরের টিমলিজ জরিপে অনুমান করা হয়, সে বছর প্রকৌশল স্নাতকদের মাত্র ১০ শতাংশ চাকরি পাবেন। ২০২৫ সালের মার্চ নাগাদ জরিপে দেখা যায়, প্রকৌশল স্নাতকদের ৮৩ শতাংশেরই কাজ নেই। নকরি জবস্পিক সূচক অনুযায়ী, ২০২০ সালের আগে শ্বেত-কলার চাকরির প্রবৃদ্ধি ১১ শতাংশ থাকলেও এখন তা কমে মাত্র ১ শতাংশে দাঁড়িয়েছে।
পুনের পশ্চিমে হিঞ্জেওয়াড়ি প্রযুক্তি পার্কে ডিগ্রি ও ঋণের বোঝা নিয়ে তরুণ প্রকৌশলীরা প্রতিদিন সকালে ব্যবসায়িক প্রক্রিয়া আউটসোর্সিং প্রতিষ্ঠানের খোলা সাক্ষাৎকারে যোগ দিতে লাইনে দাঁড়ান। তাঁদের আশা, মাসে ১৮,০০০ রুপি বেতনের ডেটা এন্ট্রির চাকরি পাবেন। এই সংকোচনই ভারতের শিক্ষিত তরুণদের নতুন বাস্তবতা। এক বিশ্লেষকের কথায়, দেশের শীর্ষস্থানীয় প্রতিষ্ঠানগুলোতেও এই সংকট স্পষ্ট। ভারতের সবচেয়ে কাঙ্ক্ষিত সনদ হিসেবে দীর্ঘদিন পরিচিত আইআইটি ডিগ্রি এখন সোনার টিকিটের চেয়ে লটারির মতো দেখাতে শুরু করেছে।
ভোগব্যয়ের ইঞ্জিন থমকে
এর প্রভাব ছড়িয়ে পড়ছে অর্থনীতির সর্বত্র। দ্রুত বিক্রি হওয়া ভোগ্যপণ্যের (এফএমসিজি) বিক্রির পরিমাণের প্রবৃদ্ধি ১৪ বছর আগের ১১ শতাংশ থেকে কমে এখন ৩ শতাংশে নেমেছে। গাড়ি বিক্রি স্থবির। টেকসই ভোগ্যপণ্যের প্রবৃদ্ধি ১১ শতাংশ থেকে কমে ১-২ শতাংশে দাঁড়িয়েছে। ভারতের বৃহত্তম ভোগ্যপণ্য কোম্পানিগুলোর নেতারা এসব প্রবণতা নিয়ে কথা বলার সময় তাঁদের মুখে বিভ্রান্তি ও উদ্বেগের ছাপ দেখা যায়। ভারতীয় ভোক্তারা খরচ করা বন্ধ করেছেন জীবনযাত্রার ধরন হিসেবে নয়, বরং তা বহন করার সামর্থ্য নেই বলে।
এটি অত্যন্ত গুরুত্বপূর্ণ, কারণ ভারতের জিডিপির ৬০ শতাংশ আসে ভোগব্যয় থেকে। ১৯৯১ সালের পর প্রবৃদ্ধির মডেলটি একটি নির্দিষ্ট যুক্তির ওপর নির্ভরশীল ছিল: মধ্যবিত্তের ব্যয় চাহিদা তৈরি করে, চাহিদা চাকরি তৈরি করে, আর চাকরি আরও ব্যয় বাড়ায়। তিন দশকে গড়ে ওঠা এই ইতিবাচক চক্রটি ভেঙে গেছে। নেসলে ইন্ডিয়ার ব্যবস্থাপনা পরিচালক সুরেশ নারায়ণন সম্প্রতি বলেছেন, “আগে একটি মধ্যম আয়ের অংশ ছিল, যেখানে আমাদের বেশির ভাগ এফএমসিজি কোম্পানি কাজ করত—দেশের মধ্যবিত্ত। সেই অংশটি সংকুচিত হচ্ছে বলে মনে হচ্ছে।”
মারুতি সুজুকির চেয়ারম্যান আরসি ভার্গব ব্যাখ্যা করেন, ২০১৮-১৯ সালে বিক্রি হওয়া গাড়ির ৮২ শতাংশের দাম ছিল ১০ লাখ রুপির নিচে। তিনি বলেন, “এখন ওই অংশটির আর প্রবৃদ্ধি হচ্ছে না। বরং তা কমছে। তাই এই বড় অংশটি যদি না বাড়ে, বরং কমে, তাহলে বাকি অংশ কতটা বাড়তে পারে এবং এই ৮০ শতাংশের ঘাটতি কতটা পূরণ করতে পারে, তা আপনারাই বিচার করুন।” এই চাপ শখের কেনাকাটার গণ্ডি ছাড়িয়ে জরুরি ভোগ্যপণ্যেও ছড়িয়ে পড়ছে, এমন এক প্রতিক্রিয়াচক্র তৈরি করছে যা পুরো অর্থনৈতিক মডেলকেই হুমকির মুখে ফেলেছে।
রাজনৈতিক নীরবতা ও সামনের পথ
রাষ্ট্রের আর্থিক বোঝা বহন করেও মধ্যবিত্ত খুব কম রাজনৈতিক মনোযোগ পায়। ৯৭ কোটি ভোটারের মধ্যে ৪ কোটি করদাতা থাকায়, এই জনগোষ্ঠী সরকারের কার্যক্রমের অর্থ জোগানোর জন্য যথেষ্ট বড়, কিন্তু নীতিকে প্রভাবিত করার মতো ঐক্যবদ্ধ নয়। রাজনীতিকেরা ভোটের জন্য দরিদ্রদের এবং নির্বাচনী তহবিলের জন্য ধনীদের কাছে যান। মধ্যবিত্ত উভয়ের খরচ জোগায়, আর অপেক্ষা করে।
নিয়মিত কাজ ও কর পরিশোধের মাধ্যমে এই গোষ্ঠী উদারীকরণ-পরবর্তী ভারত গড়ে তুলেছে। আধুনিক ভারত এই মধ্যবিত্তকে টিকিয়ে রাখতে পারবে কি না, সেটিই এই দশকের সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন। “ব্রেকপয়েন্ট” বইয়ে বলা হয়েছে, “ভারতে এখন কাজ করার অর্থ ইতিহাসের এক সন্ধিক্ষণে দাঁড়ানো; নিরাপদ চাকরি ও নিয়মিত ভোগব্যয়ের ওপর গড়া পুরোনো ব্যবস্থা সরে গিয়ে নতুন ও অনিশ্চিত কিছুর জায়গা করে দেওয়ার মুহূর্তে থাকা।”
টিকে থাকতে মানসিকতা ও দক্ষতা অর্জনে মৌলিক পরিবর্তন দরকার। বিশ্ব অর্থনৈতিক ফোরামের হিসাব, ২০৩০ সালের মধ্যে এআই বৈশ্বিক জিডিপিতে ১৪ শতাংশ পর্যন্ত অবদান রাখতে পারে, কিন্তু সেই সুফল কীভাবে বণ্টিত হবে তা অনিশ্চিত। ভারতীয় কর্মীদের জন্য নির্দেশনা স্পষ্ট: স্বয়ংক্রিয়তার সঙ্গে প্রতিযোগিতা নয়, বরং তার পরিপূরক হয় এমন সক্ষমতা গড়ে তুলতে হবে। সৃজনশীলতা, সমস্যা সমাধান, সহমর্মিতা, দর-কষাকষি ও সমালোচনামূলক চিন্তাভাবনাসংশ্লিষ্ট দক্ষতা চাকরিচ্যুতির বিরুদ্ধে সবচেয়ে বেশি সুরক্ষা দেয়। স্বাস্থ্যসেবা, শিক্ষা, নকশা ও সেবাভিত্তিক খাতে প্রবৃদ্ধির সুযোগ রয়েছে।
কিছু কোম্পানি “টি-আকৃতির মেধা” মডেল নিয়ে কাজ করছে। তারা এমন কর্মী খুঁজছে, যাঁদের একটি ক্ষেত্রে গভীর বিশেষজ্ঞতা আছে এবং এআই টুল ব্যবহারে দক্ষতা রয়েছে। দ্বিতীয় ও তৃতীয় স্তরের শহরগুলোতে দূর থেকে কাজের সুযোগ তৈরি হচ্ছে, কারণ কোম্পানিগুলো দেখছে, বড় শহরের কর্মীদের তুলনায় কম খরচে ছোট শহরে বসবাসকারী প্রযুক্তি কর্মীদের নিয়োগ করা যায়। টিমলিজ ডিজিটালের প্রধান নির্বাহী নীতি শর্মার পর্যবেক্ষণ, “পুনরাবৃত্তিমূলক, রুটিন বা যুক্তিনির্ভর যেকোনো কাজ এআই এজেন্ট দিয়ে করানো যায়। ব্যবসায়িক ফল অর্জনে এআই কাজে লাগাতে পারেন, এমন মানুষের চাহিদাই বাড়ছে।” পেশাজীবীদের জন্য স্বয়ংক্রিয় ব্যবস্থার সঙ্গে কাজ করা এবং সেগুলোর পরিচালনা করার সক্ষমতা আর ভবিষ্যতের দক্ষতা নয়; বর্তমান অর্থনীতিতে প্রতিযোগিতায় টিকে থাকার ন্যূনতম শর্ত।
মূল বিষয়গুলো
- ভারতের ৪ কোটি মধ্যবিত্ত আয়করদাতা চাকরি হারানো, মজুরি স্থবিরতা ও ঋণ বেড়ে যাওয়ার একযোগে সংকটে পড়েছেন
- স্বয়ংক্রিয়তা ও এআই ২০৩১ সালের মধ্যে তথ্যপ্রযুক্তি ও গ্রাহকসেবার ৩০ লাখ পর্যন্ত চাকরি বিলুপ্তির হুমকি তৈরি করছে; শ্বেত-কলার চাকরির প্রবৃদ্ধি ১১ শতাংশ থেকে কমে ১ শতাংশে নেমেছে
- স্নাতকদের বেকারত্বের হার ২৯.১ শতাংশ, নিরক্ষর কর্মীদের তুলনায় নয় গুণ বেশি; অথচ ভারতে প্রতিবছর ৮০ লাখের বেশি স্নাতক তৈরি হচ্ছে
- আবাসনবহির্ভূত পারিবারিক ঋণ যুক্তরাষ্ট্র ও চীনের মাত্রা ছাড়িয়েছে; অনেক ঋণগ্রহীতার বার্ষিক আয়ের ৪০ শতাংশ ঋণ পরিশোধে ব্যয় হয়
- মধ্যবিত্ত পরিবারের জীবনযাত্রার ব্যয় প্রায় প্রতি আট বছরে দ্বিগুণ হচ্ছে, অথচ আয় স্থবির
- ভোগব্যয় থমকে গেছে; এফএমসিজির প্রবৃদ্ধি ১১ শতাংশ থেকে ৩ শতাংশে নেমেছে এবং গাড়ি বিক্রি স্থবির, যা ভারতের ভোগব্যয়নির্ভর প্রবৃদ্ধির মডেলকে হুমকিতে ফেলছে
- ৯০ লাখ ভারতীয় শেয়ারবাজারে ঝুঁকিপূর্ণ লেনদেনে সম্মিলিতভাবে বছরে ১২ বিলিয়ন ডলার হারান; মুনাফার আশায় অনেকেই পরিবারের সঞ্চয় কাজে লাগান
- বিশেষজ্ঞরা সৃজনশীলতা, সমালোচনামূলক চিন্তা ও আবেগীয় বুদ্ধিমত্তার মতো এআই-প্রতিরোধী দক্ষতা গড়ার পাশাপাশি ধারাবাহিকভাবে শেখার পরামর্শ দেন