পর্যাপ্ত আয় থাকলেও কেন ক্রেতারা গৃহঋণ পান না
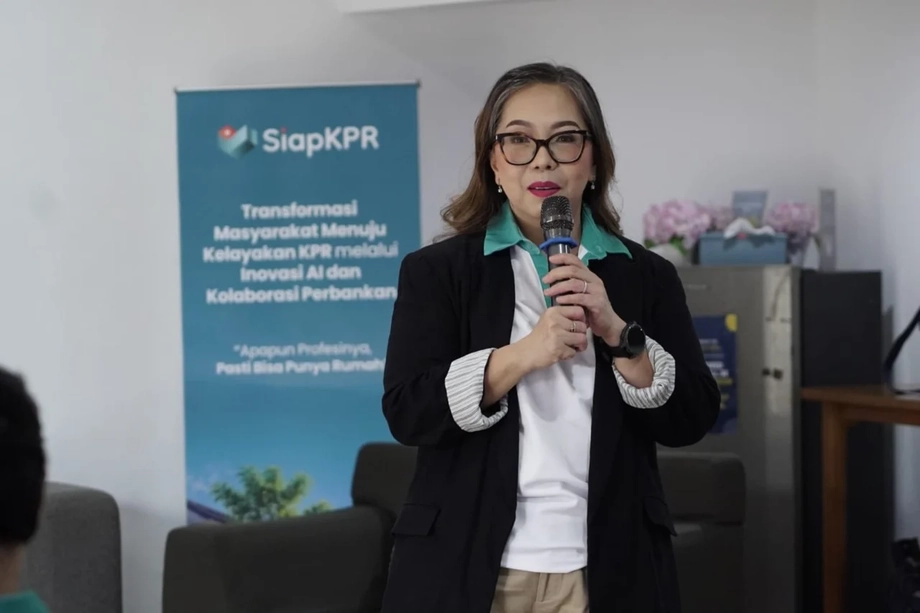
অপরিশোধিত ডিজিটাল ঋণ এবং আয়ের নথির ঘাটতি বহু সম্ভাব্য ইন্দোনেশীয় বাড়ির ক্রেতার ব্যাংকে গৃহঋণের আবেদন পৌঁছানোর আগেই বাধা হয়ে দাঁড়াচ্ছে। SiapKPR-এর পেছনের প্রতিষ্ঠান PT Melayani Sepenuh Hati-এর প্রধান নির্বাহী কর্মকর্তা মেরিনে নোভিতা প্রত্যাখ্যানের হার ৫০% থেকে ৭০% বলে জানিয়েছেন; ২০২৬ সালের ১৭ নভেম্বর দক্ষিণ জাকার্তার কেমাংয়ে প্ল্যাটফর্মটির উদ্বোধনী অনুষ্ঠানে তিনি প্রাথমিক যাচাইয়ে আটকে পড়া ক্রেতাদের ধরলে এই হার ৫০% থেকে ৮০% পর্যন্ত হতে পারে বলে উল্লেখ করেন।
সূচিপত্র
- পর্যাপ্ত আয় থাকলেও কেন ক্রেতারা গৃহঋণ পান না
- আবাসন সুবিধা বাড়লেও লাখো মানুষ এখনো এর বাইরে
- ঋণগ্রহীতার ক্রেডিট রেকর্ডে ব্যাংক কী দেখে
- পে-লেটার ক্রেডিট ইতিহাস ও মাসিক ঋণ পরিশোধের সামর্থ্য—দুটিই বদলায়
- অনানুষ্ঠানিক খাতের বিপুলসংখ্যক কর্মীর সমস্যা নথিপত্রে
- তরুণ ক্রেতাদের শুধু ডাউন পেমেন্টের জন্যই নয়, আরও বেশি সঞ্চয় করতে হবে
- ব্যাংকে আবেদন পৌঁছানোর আগে SiapKPR কী করতে চায়
- ভাড়া থেকে মালিকানা—আরেকটি পথ
- রেকর্ড যাচাই এবং ভুয়া শর্টকাট এড়িয়ে চলা
- গৃহঋণের প্রস্তুতিকে প্রভাবিত করা তারিখগুলো
- মূল বিষয়গুলো
বাধাগুলোর মধ্যে রয়েছে ১৫০,০০০ থেকে ৩০০,০০০ রুপিয়াহর বকেয়া ‘পে-লেটার’ বিল এবং এমন আয়, যা নগদে আসে বলে তার লিখিত প্রমাণ খুব কম থাকে। ফ্রিল্যান্সার, মোটরসাইকেলচালিত ট্যাক্সিচালক, ক্ষুদ্র ব্যবসায়ী এবং কিছু চুক্তিভিত্তিক কর্মী কিস্তি পরিশোধের মতো আয় করলেও ঋণদাতাদের প্রয়োজনীয় নথি দেখাতে সমস্যায় পড়তে পারেন।
ইন্দোনেশিয়ার আবাসনসংক্রান্ত পরিসংখ্যান চ্যালেঞ্জটির ব্যাপকতা তুলে ধরে। পরিসংখ্যান সংস্থা BPS-এর হিসাবে, ২০২৬ সালের মার্চে ৯২ লাখ ৯০ হাজার পরিবারের নিজস্ব বাড়ি ছিল না। আরেকটি আবাসন সূচকে দেখা গেছে, প্রায় ১ কোটি ৮০ লাখ ১০ হাজার পরিবারের মালিকানাধীন বাড়ি বাসযোগ্যতার মান পূরণ করে না।
মেরিনের প্রত্যাখ্যানের হিসাব সম্ভাব্য সম্পত্তি ক্রেতাদের, ডেভেলপারদের প্রাথমিক যাচাইসহ, নানা সমস্যার বিবরণ দেয়। সব ব্যাংকে আনুষ্ঠানিকভাবে জমা পড়া গৃহঋণের আবেদনের ভিত্তিতে জাতীয় প্রত্যাখ্যানের হার জানানো হয়নি।
SiapKPR ক্রেতাদের Kredit Pemilikan Rumah বা KPR-এর জন্য আবেদন করার আগে আর্থিক প্রস্তুতি নিতে সহায়তা দিচ্ছে। KPR হলো গৃহঋণের ইন্দোনেশীয় নাম। প্রতিষ্ঠানটির পদ্ধতিতে এমন তিনটি কাজ একত্র করা হয়েছে, যা পরিবারগুলো প্রায়ই আলাদাভাবে করে: আয়ের নথি তৈরি, বিদ্যমান ঋণ সামলানো এবং বাড়ি কেনার জন্য প্রয়োজনীয় নগদ অর্থ সঞ্চয়। ঋণ দেওয়ার চূড়ান্ত সিদ্ধান্ত ব্যাংকের হাতেই থাকে।
আবাসন সুবিধা বাড়লেও লাখো মানুষ এখনো এর বাইরে
আবাসন ও বসতি এলাকার মন্ত্রণালয়ের আবাসন পরিসংখ্যান প্রকাশনায় বলা হয়েছে, BPS ২০২৬ সালের ১৩ আগস্ট প্রথম আবাসন পরিসংখ্যান প্রকাশনা প্রকাশ করে। এতে জাতীয় আর্থসামাজিক জরিপ বা Susenas-এর সঙ্গে মন্ত্রণালয়, স্থানীয় সরকার এবং অন্যান্য আবাসন সংস্থার প্রশাসনিক তথ্য যুক্ত করা হয়েছে।
বাড়ির মালিকানা-সংক্রান্ত পরিসংখ্যানগুলো ২০২৬ সালের মার্চের, প্রকাশনাটি প্রকাশের আগস্ট মাসের নয়। নিজস্ব বাড়ি নেই—এমন পরিবারের হার ২০২৫ সালের মার্চে ১৩% থেকে এক বছর পর ১২.৩৯%-এ নেমেছে। পরিবারের মোট সংখ্যা প্রায় ৩ লাখ ৫০ হাজার কমে ৯২ লাখ ৯০ হাজারে দাঁড়িয়েছে।
বাড়ির মানও উন্নত হয়েছে। অনুপযুক্ত বাড়ির মালিক পরিবারগুলোর হার ২০২৫ সালের ২৫.৩৩% বা ১ কোটি ৮৭ লাখ ৭০ হাজার থেকে ২০২৬ সালে ২৪.০৩% বা প্রায় ১ কোটি ৮০ লাখ ১০ হাজারে নেমেছে। এই হ্রাসের পরিমাণ প্রায় ৭ লাখ ৬০ হাজার পরিবার। ইন্দোনেশিয়ার ৩৮টি প্রদেশের মধ্যে ৩৭টিতে এই সূচকে উন্নতি হয়েছে।
BPS বাড়ির মূল্যায়নে ভবনের স্থায়িত্ব, ব্যক্তিপ্রতি পর্যাপ্ত মেঝের জায়গা, উপযুক্ত পয়োনিষ্কাশন এবং সহায়ক উপাদান হিসেবে বিদ্যুৎ-সুবিধা বিবেচনা করে। মন্ত্রণালয় বলেছে, পয়োনিষ্কাশন এমন একটি ক্ষেত্র, যেখানে এখনো মনোযোগ দেওয়া প্রয়োজন। পর্যাপ্ত আবাসনের সুযোগসংক্রান্ত পৃথক একটি সূচক ২০২৫ সালের ৬৮.৪০% থেকে ২০২৬ সালে ৭০.৩০%-এ উঠেছে।
এই পরিসংখ্যান দুটি স্পষ্ট চাহিদার কথা বলে: পরিবারগুলোকে নিজস্ব বাড়ি পেতে সহায়তা করা এবং তাদের বর্তমান বাড়ির মান উন্নত করা। গৃহঋণের প্রস্তুতি প্রথম সমস্যাটি মোকাবিলা করে; দ্বিতীয়টির জন্য বাড়ি সংস্কারে সহায়তা ও অবকাঠামোও গুরুত্বপূর্ণ।
ঋণগ্রহীতার ক্রেডিট রেকর্ডে ব্যাংক কী দেখে
ব্যাংক তাবুঙ্গান নেগারা তার SLIK নির্দেশনামূলক নিবন্ধে ব্যাখ্যা করেছে, ২০১৮ সালে আর্থিক সেবা কর্তৃপক্ষ বা OJK সাবেক BI Checking ব্যবস্থার দায়িত্ব নেয়। এর পরিবর্তে চালু হওয়া আর্থিক তথ্যসেবা ব্যবস্থাটি Financial Information Services System নামে পরিচিত; সংক্ষেপে একে SLIK বলা হয়।
SLIK ঋণদাতাদের ঋণ নেওয়া, বকেয়া ঋণ, কিস্তি পরিশোধের অবস্থা এবং খেলাপি সম্পর্কে তথ্য দেয়। ব্যাংকগুলো আয়, বিদ্যমান দায় এবং নিজেদের ঋণনীতি বিবেচনার পাশাপাশি এই ইতিহাসও দেখে। OJK এই তথ্যকে নিরপেক্ষ বলে বর্ণনা করেছে এবং ঋণ দেওয়ার সিদ্ধান্তের দায়িত্ব পৃথক আর্থিক প্রতিষ্ঠানের ওপর ছেড়ে দিয়েছে।
মেরিনে বলেন, অনেক ক্রেতার রেকর্ডে ‘কলেক্টিবিলিটি ক্যাটাগরি ৫’ বা ‘কল ৫’ দেখা যায়, যার অর্থ অনাদায়ী ঋণ—এ কারণেই তাঁরা সমস্যায় পড়েন। তিনি এর কিছু ঘটনার সঙ্গে ছোট অঙ্কের অপরিশোধিত পে-লেটার বিল, অনলাইনে ঋণ নেওয়া এবং অন্য ব্যক্তির পরিচয়পত্র ব্যবহার করে আত্মীয়দের ঋণ নেওয়ার সুযোগ দেওয়ার যোগসূত্র টেনেছেন।
কেউ ঋণের অর্থ ব্যবহার না করলেও ঋণটি তাঁর পরিচয়ে থাকলে এবং অন্য কেউ তা পরিশোধ না করলে তাঁকে এর পরিণতি ভোগ করতে হতে পারে। মেরিনে বলেন, ব্যক্তির বর্তমান আয় ও নগদ অর্থের প্রবাহ উন্নত হলেও ব্যাংক তাঁর আবেদন প্রত্যাখ্যান করতে পারে।
OJK-এর ২০২৬ সালের SLIK নীতিতে ছোট ঋণ নিয়ে আলোচনায় একটি বিষয় যোগ হয়েছে: ১ জুলাই থেকে প্রদর্শিত ক্রেডিট তথ্যে ১০ লাখ রুপিয়াহর বেশি অঙ্ক অন্তর্ভুক্ত হয়; প্রযোজ্য নীতিমালা অনুযায়ী ঋণসীমা, বকেয়া স্থিতি এবং জমা হওয়া রেকর্ডও বিবেচিত হয়। তাই ক্রেতাদের কোনো একটি বকেয়া বিলের অঙ্কের পাশাপাশি পুরো ঋণসুবিধা এবং রেকর্ডও পরীক্ষা করা প্রয়োজন।
পে-লেটার ক্রেডিট ইতিহাস ও মাসিক ঋণ পরিশোধের সামর্থ্য—দুটিই বদলায়
OJK-এর কমিশনার-পর্ষদ সদস্যদের ২০২৬ সালের ২ নম্বর প্রবিধান, যা ৪ মে প্রণীত হয়, এখন কিনুন পরে পরিশোধ করুন (BNPL) সেবা দেওয়া অর্থায়ন প্রতিষ্ঠানগুলোকে গ্রাহকদের SLIK-এ তথ্য অন্তর্ভুক্ত হওয়া, ঋণের পরিমাণ জমতে থাকা এবং কিস্তি পরিশোধে সমস্যা হলে অন্য অর্থায়ন পাওয়ার সম্ভাব্য অসুবিধা সম্পর্কে সতর্ক করতে বলেছে।
বিদ্যমান কিস্তিও গৃহঋণের জন্য হাতে থাকা অর্থ কমিয়ে দেয়। ব্যাংক ঋণভার অনুপাত বা DBR পরীক্ষা করে, যেখানে মোট মাসিক ঋণ পরিশোধের পরিমাণের সঙ্গে মাসিক নিট আয়ের তুলনা করা হয়। মেরিনে বলেন, ব্যাংকের মূল্যায়নে আবেদন গ্রহণযোগ্য করতে আবেদনকারীকে কাঙ্ক্ষিত ঋণের অঙ্ক কমাতে বা বিদ্যমান ঋণ পরিশোধ করতে হতে পারে।
মাসে ৬০ লাখ রুপিয়াহ আয় করা কেউ পে-লেটারে ১৫ লাখ রুপিয়াহ পরিশোধ করলে ওই আয়ের ২৫% ইতিমধ্যেই সে কিস্তিতে ব্যয় হয়। এর সঙ্গে ২০ লাখ রুপিয়াহর গৃহঋণের কিস্তি যোগ হলে মাসিক ঋণ পরিশোধের পরিমাণ দাঁড়াবে ৩৫ লাখ রুপিয়াহ, অর্থাৎ আয়ের ৫৮.৩%। খাবার, যাতায়াত, ইউটিলিটি বিল এবং অন্যান্য প্রয়োজনের জন্য থাকবে মাত্র ২৫ লাখ রুপিয়াহ।
BNPL প্রবিধানে অর্থায়ন প্রতিষ্ঠানগুলোর জন্য কিস্তি পরিশোধের সামর্থ্য মূল্যায়নের সীমা ২০২৭ ও ২০২৮ সালে আয়ের ৪০% নির্ধারণ করা হয়েছে; ২০২৯ সাল থেকে তা কমে ৩০% হবে। ব্যাংকের গৃহঋণের ক্ষেত্রে প্রাসঙ্গিক ব্যাংকিং নিয়ম এবং প্রতিটি ঋণদাতার নিজস্ব ক্রেডিট মূল্যায়ন প্রযোজ্য। পরিবারের জন্য ব্যবহারিক হিসাবটি হলো—সব কিস্তি দেওয়ার পর হাতে কত থাকে।
প্রস্তুতিবিষয়ক নির্দেশনায় সাধারণত মোট কিস্তি মাসিক আয়ের প্রায় ৩০% থেকে ৪০%-এর মধ্যে রাখার পরামর্শ দেওয়া হয়। কোনো নির্দিষ্ট ব্যাংক কত ঋণ অনুমোদন করবে, তা আবেদনকারী, ঋণ এবং ঋণদাতার নিয়মের ওপর নির্ভর করে।
অনানুষ্ঠানিক খাতের বিপুলসংখ্যক কর্মীর সমস্যা নথিপত্রে
ইন্দোনেশিয়ার শ্রমিকদের প্রায় তিন-পঞ্চমাংশ অনানুষ্ঠানিক খাতে কাজ করেন। ইন্দোনেশীয় আবাসন ও বসতি উন্নয়নকারী সমিতি বা Apersi-এর চেয়ারম্যান জুনাইদি আবদিল্লাহ ২০২৪ সালে অনানুষ্ঠানিক খাতের কর্মীর সংখ্যা ৮ কোটি ৩৪ লাখ ২০ হাজার বলে উল্লেখ করেন। BPS-এর ২০২৫ সালের ফেব্রুয়ারির শ্রম জরিপের উদ্ধৃত পরিসংখ্যানে এ সংখ্যা প্রায় ৮ কোটি ৬০ লাখ।
মেরিনে বলেন, মূল সমস্যা হলো আর্থিক লেনদেনের ধারাবাহিক নথির অভাব। কোনো চালক প্রতিদিন পেমেন্ট পেতে পারেন, ব্যবসায়ী নগদ অর্থের ওপর নির্ভর করতে পারেন, আর ফ্রিল্যান্সারের আয় মাসে মাসে ভিন্ন হতে পারে। আয়-ব্যয়ের সুশৃঙ্খল নথি না থাকলে বহু বছর ধরে ঋণ পরিশোধের সক্ষমতা যাচাই করার মতো প্রমাণ ঋণদাতার হাতে কম থাকে।
চাকরিজীবীদের কাছে সাধারণত সর্বশেষ তিন মাসের বেতন স্লিপ এবং চাকরির চিঠি চাওয়া হয়। উদ্যোক্তাদের কাছে দুই বছরের আর্থিক বিবরণী ও ব্যবসার অনুমতিপত্র চাওয়া হতে পারে। পরিচয়, কর এবং সম্পত্তির নথিও আবেদনের অংশ।
বেতনভুক্ত চাকরিতেও সমস্যা হতে পারে। মেরিনে বলেন, ব্যাংক নিয়োগকর্তা ও শিল্প খাত, আবেদনকারী কত দিন ধরে কাজ করছেন এবং চাকরির শর্ত—এসব যাচাই করে। নিয়মিত মাসিক বেতন পেলেও চুক্তিভিত্তিক কর্মীদের আরও নিবিড়ভাবে যাচাই করা হতে পারে।
আবেদনকারীদের জন্য ব্যবসা ও ব্যক্তিগত নগদ অর্থের প্রবাহের হিসাব পরিষ্কার রাখা, লেনদেনের নথি সংরক্ষণ করা এবং যে ঋণদাতার কাছে আবেদন করবেন তার চাওয়া নথি প্রস্তুত করা—আয় যাচাই সহজ করার বাস্তব পদক্ষেপ।
তরুণ ক্রেতাদের শুধু ডাউন পেমেন্টের জন্যই নয়, আরও বেশি সঞ্চয় করতে হবে
SiapKPR-এর উদ্বোধনী অনুষ্ঠানে উদ্ধৃত পরিসংখ্যানে বলা হয়, ইন্দোনেশিয়ার জেনারেশন জেডের ৪৫% নিজস্ব বাড়ি চান। মেরিনে নিয়মিত কফি, স্ট্রিমিং সাবস্ক্রিপশন এবং খাবার ডেলিভারিতে মাসে ১৫ লাখ থেকে ২০ লাখ রুপিয়াহ খরচের কথাও তুলে ধরেন।
এই হারে পুরো এক বছরে ব্যয়ের পরিমাণ দাঁড়ায় ১ কোটি ৮০ লাখ থেকে ২ কোটি ৪০ লাখ রুপিয়াহ। বিশেষ করে যাঁদের আয় অনিয়মিত, তাঁদের ক্ষেত্রে বারবার করা ছোট কেনাকাটা কীভাবে ডাউন পেমেন্টের সঞ্চয় ধীর করে দিতে পারে, এই হিসাব তা বুঝতে সাহায্য করে। উদ্বোধনী অনুষ্ঠানের আশপাশে প্রকাশিত বিবরণ অনুযায়ী, সম্পত্তির দাম আয়ের চেয়ে দ্রুত বাড়ছে—এটিও ক্রেতাদের জন্য আরেকটি চ্যালেঞ্জ।
নগদ অর্থের প্রয়োজন শুধু ডাউন পেমেন্টেই সীমাবদ্ধ নয়। গৃহঋণ প্রস্তুতি নির্দেশনায় বলা হয়েছে, অর্থায়ন ও সংশ্লিষ্ট ফি অনুযায়ী স্বাক্ষরসহ আনুষঙ্গিক খরচ অনুমোদিত ঋণের ৫% থেকে ১০% পর্যন্ত হতে পারে। এর মধ্যে প্রশাসনিক ফি, ঋণ মঞ্জুরি ফি, বিমা এবং নোটারি-সংক্রান্ত কাজের খরচ থাকতে পারে।
তাই পরিবারকে বাড়ি কেনার পাশাপাশি কেনার ব্যবস্থা করার খরচের জন্যও বাজেট করতে হবে। একই নির্দেশনায় আয়ে বিঘ্ন ঘটলে সামাল দিতে ছয় থেকে ১২ মাসের কিস্তির সমান অর্থ সঞ্চিত রাখার পরামর্শ দেওয়া হয়েছে।
OJK-এর চেয়ারম্যান ফ্রিদেরিকা উইদিয়াসারি দেউই ১৬ নভেম্বর তানগেরাংয়ের SMA 33-তে আর্থিক দায়িত্বশীলতা নিয়ে কথা বলেন। তিনি সামাজিক যোগাযোগমাধ্যমের প্রভাবে হওয়া ব্যয় সম্পর্কে শিক্ষার্থীদের সতর্ক করেন এবং ব্যক্তিগত তথ্যের বিষয়ে সাবধান থাকার আহ্বান জানান। OJK-এর হিসাবে, স্কুল ও বিশ্ববিদ্যালয়ের শিক্ষার্থীদের মধ্যে আর্থিক অন্তর্ভুক্তির হার ৯২.৭৬%, যেখানে আর্থিক সাক্ষরতার হার ৬২.৭২%—অর্থাৎ আর্থিক সেবা পাওয়ার সুযোগ ও তা বোঝার মধ্যে ব্যবধান ৩০.০৪ শতাংশ পয়েন্ট।
ব্যাংকে আবেদন পৌঁছানোর আগে SiapKPR কী করতে চায়
২০২৭ সালে মাসে ২৫ থেকে ৫০ জন গ্রাহককে সহায়তা করার লক্ষ্য নিয়েছে SiapKPR; প্রতিষ্ঠানটি ১০০ কোটি রুপিয়াহর কম দামের বাড়িতে মনোযোগ দিচ্ছে। প্রতিষ্ঠানটি বলেছে, আর্থিক প্রস্তুতি যাচাই, ঋণসংক্রান্ত বাধা শনাক্ত এবং আবেদনপত্র প্রস্তুত করতে তারা কৃত্রিম বুদ্ধিমত্তা ব্যবহার করে।
অংশগ্রহণকারীদের ডেভেলপার ও ব্যাংক-অংশীদারদের সঙ্গে যাচাই এবং নির্দিষ্ট সময় পরপর মূল্যায়নের মধ্য দিয়ে যেতে হয়। সহায়তার মধ্যে রয়েছে পেমেন্টের অনুস্মারক, আর্থিক নথি যাচাই ও সংশোধন, ক্রেডিট প্রোফাইল মূল্যায়ন এবং বাড়ি বাছাইয়ে সাহায্য। পরামর্শ থেকে শুরু করে গৃহঋণের আবেদন, চুক্তি স্বাক্ষর এবং বাড়ি হস্তান্তর পর্যন্ত সেবা দেওয়ার কথা বলা হয়েছে।
মেরিনে বলেন, ভর্তুকিযুক্ত বাড়ির জন্য প্রস্তুতির সময় তিন থেকে ছয় মাস এবং ১০০ কোটি রুপিয়াহর কম দামের বাণিজ্যিক বাড়ির জন্য ছয় থেকে ১২ মাস। এই সময় আবেদনকারীদের নথি গুছিয়ে নেওয়া, ঋণ সামলানো এবং নিয়মিত সঞ্চয়ের প্রমাণ দেখানোর সুযোগ দেয়।
প্রস্তাবিত একটি ব্যবস্থায় ক্রেতা ১২ মাস ধরে বাড়ির দামের ৫% ডেভেলপারকে ডাউন পেমেন্ট হিসেবে দিতে পারবেন। উদাহরণ হিসেবে, ৫০ কোটি রুপিয়াহর বাড়ির জন্য ডাউন পেমেন্ট হবে ২ কোটি ৫০ লাখ রুপিয়াহ, অর্থাৎ মাসে প্রায় ২০ লাখ ৮০ হাজার রুপিয়াহ। এই পেমেন্টের রেকর্ড গৃহঋণের আবেদনের প্রস্তুতির অংশ হবে।
SiapKPR বলেছে, তাদের প্ল্যাটফর্মকে ছয়টি ডেভেলপার সমর্থন করছে। উল্লেখিত ডেভেলপারদের মধ্যে রয়েছে Pesona Kahuripan, MASGroup, Delta Group এবং Kemang Eminence। ব্যাংক-নেটওয়ার্কে রয়েছে BTN বা BSN, Bank Mandiri এবং Bank Nobu; অংশীদারত্ব বাড়ানোর পরিকল্পনাও আছে।
অংশগ্রহণকারীরা বাড়ি কেনার প্রক্রিয়া এগিয়ে নিলে ডেভেলপারদের কাছ থেকে এবং তাদের পাঠানো ঋণগ্রহীতারা গৃহঋণের অর্থায়নের শর্ত পূরণ করলে ব্যাংকগুলোর কাছ থেকে কমিশন পায় প্রতিষ্ঠানটি। ফলে এর আর্থিক প্রস্তুতি সেবা সম্পন্ন সম্পত্তি বিক্রি এবং ঋণের জন্য গ্রাহক পাঠানোর সঙ্গে যুক্ত। ঋণ অনুমোদন ব্যাংকের মূল্যায়নের ওপর নির্ভরশীল।
ভাড়া থেকে মালিকানা—আরেকটি পথ
সীমিত ডাউন পেমেন্ট বা অনিয়মিত আয়ের পরিবারগুলোর জন্য Apersi ‘ভাড়া থেকে মালিকানা’ ব্যবস্থা প্রস্তাব করেছে। জুনাইদির বর্ণিত মডেলে কোনো পরিবার প্রথমে ভাড়া থাকে—সম্ভবত দুই বছর—এবং ভাড়ার একটি অংশ ভর্তুকিযুক্ত গৃহঋণের ডাউন পেমেন্টের জন্য জমা হয়।
সঞ্চয়ের সময় পরিবারটি বাড়িতে বসবাস করতে পারে। কিস্তিতে ডেভেলপারকে ডাউন পেমেন্ট দেওয়ার ব্যবস্থা থেকে এটি আলাদা: ভাড়া দিয়ে পরিবার বর্তমানের আবাসন পায়, আর সম্মত একটি অংশ পরবর্তী সময়ে বাড়ি কেনার জন্য জমা হয়।
সরকারি কর্মসূচিও আবাসনের সুযোগ বাড়াচ্ছে। আবাসন মন্ত্রণালয়ের হিসাবে, ২০২৬ সালের প্রথম ছয় মাসে ইন্দোনেশিয়ার ভর্তুকিযুক্ত আবাসন তারল্য-সুবিধা FLPP-এর মাধ্যমে ৯১,৫৩১টি বাড়ির অর্থায়ন হয়েছে। হাউজিং প্রোগ্রাম ক্রেডিটের আওতায় ৯৫,৮৭৮ জন ঋণগ্রহীতা অর্থায়ন পেয়েছেন, যার পরিমাণ প্রায় ২০.৫৮ ট্রিলিয়ন রুপিয়াহ।
সংস্কার এবং স্থানীয় সরকারের সহায়তা অন্যান্য খরচ সামলায়। মন্ত্রণালয়ের হিসাবে, বাড়ি উন্নয়ন কর্মসূচিতে ৮৮,৬৩৫টি বাড়ি, প্রাদেশিক বাজেটের সহায়তায় ৪,০১৪টি আবাসন ইউনিট এবং ভবন অনুমোদন ফি মওকুফের আওতায় ১,০১,২০১টি ইউনিট অন্তর্ভুক্ত হয়েছে। BSPS আবাসন উন্নয়ন সহায়তা কর্মসূচির লক্ষ্যমাত্রা প্রায় ৪৫,০০০ থেকে বাড়িয়ে ৪ লাখ ইউনিট করা হয়েছে।
রেকর্ড যাচাই এবং ভুয়া শর্টকাট এড়িয়ে চলা
BTN বলেছে, ব্যক্তিরা OJK-এর iDebKu সেবার মাধ্যমে অনলাইনে নিজেদের ক্রেডিট তথ্য চাইতে পারেন অথবা পরিচয়পত্র নিয়ে OJK কার্যালয়ে যেতে পারেন। তাদের নির্দেশনা অনুযায়ী, নিবন্ধন ও যাচাইয়ের পর সর্বোচ্চ এক কর্মদিবসের মধ্যে অনলাইনে ফলাফল ইমেইল করা হয়। ভুল তথ্য পাওয়া গেলে আবেদনকারীরা তা জানানো আর্থিক প্রতিষ্ঠানের সঙ্গে যোগাযোগ করতে পারেন।
OJK-এর ২০২৬ সালের নীতিতে ঋণ পরিশোধের তিন কর্মদিবসের মধ্যে পরিশোধের অবস্থা হালনাগাদ করা বাধ্যতামূলক। আগের ঋণ নেওয়া ও পরিশোধের ইতিহাসও ঋণদাতাদের মূল্যায়নের অংশ থাকে; তাই আবেদনকারীদের ঋণ নিষ্পত্তির অবস্থা এবং সামগ্রিক রেকর্ড—দুটিই যাচাই করা প্রয়োজন।
অর্থায়ন প্রতিষ্ঠান এবং অন্যান্য আর্থিক সেবা ব্যবসা তদারকির দায়িত্বে থাকা OJK-এর নির্বাহী আগুসমান ১৬ নভেম্বর এক লিখিত বিবৃতিতে সতর্ক করে বলেন, অনলাইনে ঋণ পরিশোধ এড়াতে সহায়তার প্রতিশ্রুতি দেওয়া মধ্যস্থতাকারীদের ব্যবহার করলেও ঋণগ্রহীতাদের দায় এবং খেলাপির রেকর্ড থেকেই যায়।
OJK বলেছে, ১৯ থেকে ৩৪ বছর বয়সীরা ৯০ দিনের বেশি সময় ধরে পরিশোধে সমস্যা শনাক্তকারী TWP90 সূচকে খেলাপি অনলাইন ঋণ তহবিলের ৫০.৬৯%। নিয়ন্ত্রক সংস্থাটি আরও জোরদার তদারকি, উন্নত ঋণ বিশ্লেষণ ও পর্যবেক্ষণ এবং শিক্ষা কার্যক্রমের পরিকল্পনা করছে।
আর্থিক সহায়তা খুঁজতে থাকা মানুষের জন্য প্রতারণা আরেকটি ঝুঁকি। ২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বর পর্যন্ত OJK-এর টাস্কফোর্স ১,৪৮৯টি অবৈধ আর্থিক প্রতিষ্ঠান বন্ধ করেছে। ইন্দোনেশিয়া অ্যান্টি-স্ক্যাম সেন্টার ৭ লাখ ৪১ হাজারের বেশি অভিযোগ পেয়েছে, প্রায় ৯৭০.৩ বিলিয়ন রুপিয়াহ সংশ্লিষ্ট প্রায় ৭ লাখ ৪৮ হাজার অ্যাকাউন্ট বন্ধ করেছে এবং ভুক্তভোগীদের ২১০.৭৫ বিলিয়ন রুপিয়াহ ফেরত দিয়েছে।
গৃহঋণের প্রস্তুতিকে প্রভাবিত করা তারিখগুলো
এই পরিবর্তনগুলো ক্রেডিট রিপোর্টিং, আবাসন পরিসংখ্যান এবং নতুন প্রস্তুতি-সেবা—বিভিন্ন ক্ষেত্রজুড়ে বিস্তৃত। পরবর্তী ঘোষিত মাইলফলক হলো ২০২৭ সালে SiapKPR-এর গ্রাহকসংখ্যার লক্ষ্য এবং BNPL ঋণ পরিশোধের সামর্থ্য মূল্যায়নের নির্ধারিত সীমা।
- ৪ আগস্ট, ২০২৫: Apersi প্রথমে ভাড়া থাকা এবং ভাড়ার একটি অংশ ভর্তুকিযুক্ত গৃহঋণের ডাউন পেমেন্ট হিসেবে জমার প্রস্তাব দেয়।
- ৪ মে, ২০২৬: OJK-এর BNPL প্রবিধান প্রণীত হয়; এতে ক্রেডিট রিপোর্টিং ও ঋণ নেওয়ার ঝুঁকি সম্পর্কে সতর্কতা দেওয়ার বাধ্যবাধকতা রয়েছে।
- ১ জুলাই, ২০২৬: সংশোধিত SLIK তথ্য প্রদর্শন নীতি কার্যকর হয়।
- ১৩ আগস্ট, ২০২৬: মার্চের মালিকানা-সংক্রান্ত পরিসংখ্যানসহ BPS-এর আবাসন পরিসংখ্যান প্রকাশনা প্রকাশিত হয়।
- ১৬ ও ১৭ নভেম্বর, ২০২৬: OJK ভোক্তাদের সতর্কবার্তা দেয় এবং SiapKPR জাকার্তায় তাদের প্রস্তুতি কর্মসূচি তুলে ধরে।
- ২০২৭ ও ২০২৮: BNPL অর্থায়ন প্রতিষ্ঠানের ক্ষেত্রে ঋণ পরিশোধের সামর্থ্য মূল্যায়নের সীমা আয়ের ৪০%; ২০২৯ সাল থেকে তা কমে ৩০% হবে।
সম্ভাব্য ক্রেতাদের তাৎক্ষণিক করণীয় ব্যবহারিক: ক্রেডিট রেকর্ড সংগ্রহ করা, আয়ের প্রমাণ গুছিয়ে রাখা, বিদ্যমান সব কিস্তির হিসাব করা এবং গৃহঋণের আবেদন জমা দেওয়ার আগে ডাউন পেমেন্ট ও চুক্তি স্বাক্ষরের খরচের জন্য বাজেট করা।
মূল বিষয়গুলো
- SiapKPR-এর প্রধান নির্বাহী প্রাথমিক যাচাইসহ প্রত্যাখ্যানের হার ৫০% থেকে ৮০% হতে পারে বলে জানিয়েছেন।
- ২০২৬ সালের মার্চে ইন্দোনেশিয়ার ৯২ লাখ ৯০ হাজার পরিবারের নিজস্ব বাড়ি ছিল না, যা এক বছর আগের তুলনায় প্রায় ৩ লাখ ৫০ হাজার কম।
- বকেয়া ঋণ, বেশি মাসিক কিস্তি এবং আয়ের অসম্পূর্ণ নথি গৃহঋণের আবেদন বাধাগ্রস্ত করতে পারে।
- কর্মসংস্থানের প্রায় তিন-পঞ্চমাংশ অনানুষ্ঠানিক খাতে; ফলে আয়ের নথি তৈরি করা ব্যাপকসংখ্যক মানুষের জন্য চ্যালেঞ্জ।
- ২০২৭ সালে SiapKPR মাসে ২৫ থেকে ৫০ জন গ্রাহককে সহায়তার লক্ষ্য নিয়েছে; তবে ঋণ দেওয়ার ক্ষমতা ব্যাংকের হাতেই থাকবে।
- ক্রেতাদের ডাউন পেমেন্ট, চুক্তি স্বাক্ষরের খরচ এবং জরুরি সঞ্চয়ের জন্য নগদ অর্থের পাশাপাশি মাসিক কিস্তি পরিশোধের মতো পর্যাপ্ত আয়ও প্রয়োজন।