১.৪ ট্রিলিয়ন ডলারের ঝুঁকি মোকাবিলায় ভিন্ন ভিন্ন ব্যবস্থাকে যুক্ত করল তিন কেন্দ্রীয় ব্যাংক
ব্যাংক অব ইংল্যান্ড, মনিটারি অথরিটি অব সিঙ্গাপুর এবং ব্যাংক অব থাইল্যান্ড ২০২৬ সালের ১৩ নভেম্বর জানায়, কেন্দ্রীয় ব্যাংকের নিষ্পত্তি অবকাঠামোর তিন ধরনের ভিন্ন ব্যবস্থার মধ্যে বৈদেশিক মুদ্রার লেনদেন যুক্ত করার পরীক্ষা তারা সম্পন্ন করেছে। প্রজেক্ট মেরিডিয়ান এফএক্স এশিয়া-প্যাসিফিক (এপ্যাক)-এ যাচাই করা হয়, অর্থ ভিন্ন প্রযুক্তিতে তৈরি ব্যবস্থার মধ্য দিয়ে গেলেও মুদ্রা বিনিময়ের উভয় দিক নিরাপদে সমন্বয় করা যায় কি না।
সূচিপত্র
- ১.৪ ট্রিলিয়ন ডলারের ঝুঁকি মোকাবিলায় ভিন্ন ভিন্ন ব্যবস্থাকে যুক্ত করল তিন কেন্দ্রীয় ব্যাংক
- সংযুক্ত পরিশোধ কীভাবে মুদ্রা লেনদেন সুরক্ষিত করে
- তিন পরীক্ষামূলক পরিবেশের অবদান
- সিঙ্গাপুরের এসক্রো ব্যবস্থায় অপারেটরের ভূমিকা বদলে যায়
- চারটি ধাপ, সঙ্গে একটি গুরুত্বপূর্ণ অঙ্গীকারের মুহূর্ত
- নেটিংয়ে নিষ্পত্তির জন্য প্রয়োজনীয় নগদ কমতে পারে
- ব্যর্থতার পরীক্ষা বাস্তব প্রয়োগের প্রয়োজনীয়তা সামনে এনেছে
- বাস্তব সেবার তদারকি করবে কারা?
- প্রথম সহযোগিতা থেকে ২০২৮ সালের ইন্টারফেস পরিকল্পনা
- মূল বিষয়গুলো
সমস্যাটি বড়। কেন্দ্রীয় ব্যাংকগুলোর ভাষ্য অনুযায়ী, ২০২৫ সালের বিআইএস ত্রিবার্ষিক কেন্দ্রীয় ব্যাংক জরিপে দেখা গেছে, ২০২৫ সালের এপ্রিলে বৈদেশিক মুদ্রা নিষ্পত্তির দৈনিক গড় লেনদেনের ১০ শতাংশ, অর্থাৎ ১.৪ ট্রিলিয়ন মার্কিন ডলারের বেশি, নিষ্পত্তি ঝুঁকির পুরোপুরি মুখে ছিল। এক মুদ্রা পরিশোধ করার পর বিনিময়ে অন্য মুদ্রা না পাওয়ার ঝুঁকিই এটি।
পরীক্ষায় প্রচলিত রিয়েল-টাইম গ্রস সেটেলমেন্ট (আরটিজিএস) ব্যবস্থার সঙ্গে ডিস্ট্রিবিউটেড লেজার প্রযুক্তি ব্যবহারকারী প্ল্যাটফর্ম যুক্ত করা হয়। পাশাপাশি কয়েকজন অংশগ্রহণকারীর মধ্যে পারস্পরিক সমন্বয়ের মাধ্যমে পরিশোধ করলে নিষ্পত্তির জন্য ব্যাংকগুলোর হাতে থাকা প্রয়োজনীয় অর্থের পরিমাণ কমানো যায় কি না, তাও পরীক্ষা করা হয়।
মনিটারি অথরিটি অব সিঙ্গাপুরের কেন্দ্রীয় ব্যাংকগুলোর যৌথ ঘোষণায় তিন প্রতিষ্ঠানের পরীক্ষামূলক পরিবেশে সফল পরীক্ষা-নিরীক্ষার কথা বলা হয়েছে। ফলাফল তিনটি নথিতে প্রকাশ করা হয়: নির্বাহী সারসংক্ষেপ ও ভূমিকা, কারিগরি প্রতিবেদন এবং নীতিবিষয়ক প্রতিবেদন।
প্রতিটি অংশগ্রহণকারীর একই যৌথ লেজার গ্রহণের প্রয়োজন ছাড়াই কেন্দ্রীয় ব্যাংকগুলো সমন্বয় করতে পেরেছে। বিস্তারিত ফলাফলে আরও দেখা যায়, ব্যবস্থা যুক্ত করার কাজ শুধু বার্তা আদান-প্রদানের মধ্যে সীমাবদ্ধ নয়: প্রতিটি প্ল্যাটফর্মে অর্থ সংরক্ষণের পদ্ধতির পার্থক্যে সংযোগকারী পরিচালকের দায়িত্বও বদলে গেছে।
সংযুক্ত পরিশোধ কীভাবে মুদ্রা লেনদেন সুরক্ষিত করে
একটি বৈদেশিক মুদ্রা লেনদেনে দুটি পরিশোধের বাধ্যবাধকতা তৈরি হয়। যে ব্যাংক একটি মুদ্রা বিক্রি করে, তাকে সেটি দিতে হয়; আর ক্রেতাকে চুক্তি অনুযায়ী অন্য মুদ্রার পরিমাণ দিতে হয়। অর্থ স্থানান্তরের মাধ্যমে এই বাধ্যবাধকতা পূরণের পর্যায়টিই নিষ্পত্তি।
এক পক্ষ অর্থ পরিশোধ করার পর অন্য পক্ষ মুদ্রা দেওয়ার আগেই ব্যর্থ হলে হার্স্ট্যাট ঝুঁকি তৈরি হয়। পেমেন্ট-ভার্সাস-পেমেন্ট, সংক্ষেপে সাধারণত পিভিপি, এক মুদ্রার স্থানান্তরকে অন্য মুদ্রার স্থানান্তরের শর্তাধীন করে এই ঝুঁকি মোকাবিলা করে।
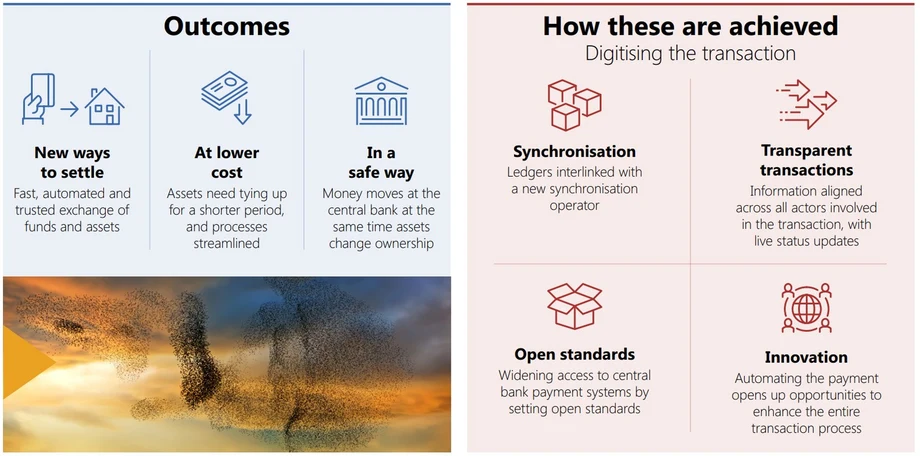
প্রজেক্ট মেরিডিয়ান এফএক্স এপ্যাকে ডিস্ট্রিবিউটেড লেজার প্রযুক্তিনির্ভর ক্লিয়ারিং ও নিষ্পত্তি অবকাঠামোর সরবরাহকারী পার্টিয়রের তৈরি, সংযুক্ত ও পরীক্ষিত একটি সিঙ্ক্রোনাইজেশন অপারেটর প্রোটোটাইপ ব্যবহার করা হয়। অপারেটরটি নির্দেশনা মেলানো, প্রয়োজনীয় অর্থ সুরক্ষিত করা, প্রতিটি পরিশোধ প্রস্তুত কি না যাচাই করা এবং লেনদেন সম্পন্ন করতে সমন্বয় করার কাজ করেছে।
প্রকল্পে কাঙ্ক্ষিত ফলকে বলা হয়েছে অ্যাটমিক সেটেলমেন্ট: সংযুক্ত অর্থ স্থানান্তরগুলো হয় একসঙ্গে সম্পন্ন হবে, নয়তো কোনোটিই হবে না। বাস্তবে পৃথক ব্যবস্থাগুলোর মধ্যে সংরক্ষণ, নিষ্পত্তির নির্দেশনা এবং পুনরুদ্ধার প্রক্রিয়ার মাধ্যমে প্রোটোটাইপটি তা পরিচালনা করেছে।
মনিটারি অথরিটি অব সিঙ্গাপুরের প্রধান ফিনটেক কর্মকর্তা কেনেথ গে এই সমন্বয়ের উদ্দেশ্য ব্যাখ্যা করেছেন:
প্রজেক্ট মেরিডিয়ান এফএক্স এপ্যাক দেখিয়েছে, এই ভিন্ন পরিবেশগুলোতে পিভিপি নিষ্পত্তি সক্ষম করতে সিঙ্ক্রোনাইজেশন কীভাবে সহায়তা করতে পারে। এতে নিষ্পত্তি ঝুঁকি কমার পাশাপাশি আন্তঃকার্যক্ষমতা বাড়তে পারে।
আন্তঃকার্যক্ষমতা বলতে ভিন্ন ভিন্ন ব্যবস্থার একসঙ্গে কাজ করার সক্ষমতাকে বোঝায়। এখানে লক্ষ্য ছিল পাইকারি নিষ্পত্তির প্রচলিত ও নতুন ধরনগুলো যুক্ত করা। ব্যাংক ও অন্যান্য আর্থিক প্রতিষ্ঠান নিজেদের পারস্পরিক দায় নিষ্পত্তি করতে এই অবকাঠামো ব্যবহার করে।
তিন পরীক্ষামূলক পরিবেশের অবদান
ব্যাংক অব ইংল্যান্ডের প্রকল্পের কারিগরি প্রতিবেদনে অংশগ্রহণকারী পরিবেশ হিসেবে তাদের সিঙ্ক্রোনাইজেশন ল্যাব, ব্যাংক অব থাইল্যান্ডের প্রজেক্ট সান এবং মনিটারি অথরিটি অব সিঙ্গাপুরের এসজিডি টেস্টনেটের কথা বলা হয়েছে। শেষেরটি সরাসরি চালু উৎপাদনব্যবস্থার বাইরে একটি বিন্যাসে পরিচালিত হয়।
সিঙ্ক্রোনাইজেশন ল্যাবে একটি অ্যাকাউন্টভিত্তিক আরটিজিএস ব্যবস্থা অনুকরণ করা হয়। আরটিজিএস ব্যবস্থায় প্রক্রিয়াকরণের সঙ্গে সঙ্গে প্রতিটি পরিশোধ আলাদাভাবে নিষ্পত্তি হয়। পরীক্ষায় ল্যাবটি অংশগ্রহণকারীদের অ্যাকাউন্টে সরাসরি অর্থ নির্দিষ্ট করে সংরক্ষণের সুযোগ দেয়। অর্থ অ্যাকাউন্টেই থাকত, তবে সংরক্ষিত অবস্থায় অন্য কাজে খরচ করা যেত না।
থাইল্যান্ডের প্রজেক্ট সানে ছিল কেন্দ্রীয়ভাবে পরিচালিত টোকেন লেজার এবং একটি আন্তঃকার্যক্ষমতা স্তর, যা নির্দেশনা পাঠাত ও লেনদেনের তথ্য ফেরত দিত। এতে অভ্যন্তরীণ এসক্রো ব্যবস্থার মাধ্যমে অর্থ সুরক্ষিত করা হয়। অর্থ শর্তসাপেক্ষে আটকে রাখা হলেও সিঙ্ক্রোনাইজেশন অপারেটর তার হেফাজত নেয়নি।
সিঙ্গাপুরের এসজিডি টেস্টনেট এমন অবকাঠামোর প্রতিনিধিত্ব করেছে, যেখানে ওয়ালেটের নিয়ন্ত্রণ অংশগ্রহণকারীদের হাতে এবং পাইকারি কেন্দ্রীয় ব্যাংক ডিজিটাল মুদ্রা ব্যবহারের সুবিধা রয়েছে। কেন্দ্রীয় ব্যাংক ডিজিটাল মুদ্রা বা সিবিডিসি হলো কেন্দ্রীয় ব্যাংকের ইস্যু করা ডিজিটাল অর্থ; পাইকারি সংস্করণগুলো দৈনন্দিন কেনাকাটার বদলে আর্থিক প্রতিষ্ঠানগুলোর ব্যবহারের জন্য তৈরি।
প্রতিটি ব্যবস্থায় সিবিডিসি ব্যবহারের শর্ত ছাড়াই সিঙ্ক্রোনাইজেশনের মাধ্যমে পাইকারি অর্থের বিভিন্ন ধরন যুক্ত করা যায়। কেন্দ্রীয় ব্যাংকের অর্থে নিষ্পত্তি বজায় রেখে ভিন্ন নকশার ব্যবস্থাগুলোকে একসঙ্গে কাজ করানোই পরীক্ষাটির তাৎপর্য।
সিঙ্গাপুরের এসক্রো ব্যবস্থায় অপারেটরের ভূমিকা বদলে যায়
এসজিডি টেস্টনেটে ভিন্ন পদ্ধতি দরকার হয়েছিল, কারণ পরীক্ষামূলক বিন্যাসে অপারেটরের মাধ্যমে অংশগ্রহণকারীদের অর্থ সরাসরি নির্দিষ্ট করে সংরক্ষণের ব্যবস্থা ছিল না। এর বদলে প্রোটোটাইপে একটি ব্যাংকের মালিকানাধীন ও ওই ব্যাংকের অনুমোদনে পরিচালিত নির্দিষ্ট ওয়ালেটের সঙ্গে একটি কারিগরি এসক্রো ওয়ালেট ব্যবহার করা হয়।
অংশগ্রহণকারীদের ডিজিটাল স্বাক্ষরের মাধ্যমে এসক্রো ব্যবস্থায় অর্থ পাঠানো এবং সেখান থেকে ফেরত নেওয়ার অনুমোদন দেওয়া হতো। এতে অর্থ সংরক্ষণের প্রভাবটি প্রোটোটাইপে তৈরি করা সম্ভব হয়। তবে সমন্বয়ের বাইরে গিয়ে অর্থ রাখা বা নিয়ন্ত্রণের দায়িত্বও অপারেটরের ওপর পড়ে।
কেন্দ্রীয় ব্যাংকগুলোর পরিকল্পনায় এমন এক অপারেটর রয়েছে, যে সাধারণত অংশগ্রহণকারীদের অর্থের হেফাজত না নিয়েই নিষ্পত্তির সমন্বয় করবে। অংশগ্রহণকারীর নিজের অ্যাকাউন্টে অর্থ সংরক্ষণ করলে, অপারেটরের নিয়ন্ত্রণাধীন এসক্রো ওয়ালেটে অর্থ সরানোর তুলনায় তার ভূমিকা সীমিত থাকে।
সিঙ্গাপুরের ব্যবস্থাটি নীতিবিষয়ক বিশ্লেষণে অর্থের হেফাজত, সুরক্ষা, ঋণ, তারল্য ও দেউলিয়াত্ব-সংক্রান্ত প্রশ্ন সামনে এনেছে। উদাহরণস্বরূপ, বাস্তবে চালু কোনো সেবায় অর্থের নিয়ন্ত্রণ কীভাবে হবে এবং অপারেটর বা অংশগ্রহণকারীর কেউ দেউলিয়া হলে অর্থের কী পরিণতি হবে, তা স্পষ্ট নিয়মে নির্ধারণ করতে হবে।
কেন্দ্রীয় ব্যাংকগুলো বলেছে, পরীক্ষার প্রয়োজনে এসব ব্যবস্থা নেওয়া হয়েছিল। অনুমোদিত প্রবেশাধিকার ও অর্থ সংরক্ষণের উন্নত সহায়তা থাকলে ভবিষ্যৎ অপারেটরকে কম কাজ করতে হতে পারে। এতে সংযুক্তির জটিলতা এবং অর্থ ব্যবস্থাপনার সঙ্গে যুক্ত দায়িত্ব, দুই-ই কমবে।
চারটি ধাপ, সঙ্গে একটি গুরুত্বপূর্ণ অঙ্গীকারের মুহূর্ত
প্রোটোটাইপে চারটি ধাপ ছিল: নিষ্পত্তির নির্দেশনা গ্রহণ, লেনদেনের দুই দিক মেলানো, অর্থ সংরক্ষণ এবং নিষ্পত্তির অনুরোধ করা। নির্দেশনায় মুদ্রা, পরিমাণ, প্রতিপক্ষ এবং নিষ্পত্তির তারিখসহ বিভিন্ন তথ্য থাকত।
প্রাথমিক ও প্রত্যাবর্তনযোগ্য ধাপে কোনো সমস্যা হলে অপারেটর অর্থ সংরক্ষণ বাতিল করতে পারত। একটি ব্যাংকের যথেষ্ট অর্থ থাকলেও অন্যটির না থাকলে, প্রথম ব্যাংকের সংরক্ষিত অর্থ ছেড়ে দেওয়া যেত এবং পরিশোধের আগেই লেনদেন বাতিল করা যেত।
প্রক্রিয়াটি অঙ্গীকারের ধাপ পেরিয়ে নিষ্পত্তির নির্দেশনা জারি শুরু হলে পুনরুদ্ধারের পদ্ধতি বদলে যেত। তখন অপারেটর কাজ শেষ করার দিকে এগোত, অন্য কোথাও ইতিমধ্যে শুরু হওয়া পরিশোধের সঙ্গে মেলাতে প্রয়োজন হতে পারে এমন অর্থ ছেড়ে দিত না।
তাই অঙ্গীকারের পর ব্যবস্থা বন্ধ হয়ে গেলে বারবার চেষ্টা চালানো হতো। ওই পর্যায়ে অবশিষ্ট সংরক্ষিত অর্থ ছেড়ে দিলে একটি মুদ্রা পাঠানো হলেও অন্যটি পরিশোধ না হওয়ার ঝুঁকি থাকত। সংযুক্ত প্রক্রিয়াটি ঠিক এই পরিস্থিতি এড়াতেই তৈরি।
প্রতিবেদনে এই কারিগরি অঙ্গীকার প্রক্রিয়া এবং আইনি নিষ্পত্তির চূড়ান্ততার মধ্যে পার্থক্য করা হয়েছে। চূড়ান্ততা হলো সেই পর্যায়, যখন প্রাসঙ্গিক নিয়মে কোনো পরিশোধ আইনগতভাবে সম্পন্ন বলে গণ্য হয় এবং তা প্রত্যাহার করা যায় না। বাস্তবে চালু সেবার জন্য সংযুক্ত বিচারব্যবস্থাগুলোর মধ্যে একটি সম্মত আইনি ফল নিশ্চিত করতে হবে, পাশাপাশি কারিগরি প্রক্রিয়াও নির্ধারণ করতে হবে।
নেটিংয়ে নিষ্পত্তির জন্য প্রয়োজনীয় নগদ কমতে পারে
দ্বিতীয় প্রধান ব্যবহারক্ষেত্র ছিল বহুপক্ষীয় নিট নিষ্পত্তি। প্রতিটি পরিশোধের পুরো অর্থ আলাদাভাবে স্থানান্তরের বদলে নেটিংয়ে আসা ও যাওয়ার দায় সমন্বয় করে অবশিষ্ট স্থিতির নিষ্পত্তি করা হয়।
তাই কোনো ব্যাংকের অর্থ আসা ও যাওয়া—দুই ধরনের পরিশোধই থাকলে, প্রতিটি বহির্গামী পরিশোধের অর্থ আলাদাভাবে জোগানোর তুলনায় তার হাতে কম অর্থ থাকলেই চলতে পারে। এটাই তারল্যগত সুবিধা: শুধু নিষ্পত্তি সম্পন্ন করার জন্য কম নগদ আটকে থাকে।
প্রোটোটাইপে যোগ্য লেনদেন একটি কিউতে রাখা হয় এবং নিষ্পত্তি চক্রে ভাগ করা হয়। এরপর নিট অবস্থান হিসাব করে তিনটি ব্যবস্থাতেই একই লেনদেনসমষ্টির জন্য অর্থ সংরক্ষণের চেষ্টা করা হয়।
এই প্রক্রিয়ায় ব্যবস্থাগুলোর মধ্যে সমঝোতা দরকার হয়। কোনো অংশগ্রহণকারী প্রস্তাবিত লেনদেনসমষ্টির অর্থ জোগাতে না পারলে, অপারেটর ত্রুটির তথ্য ব্যবহার করে যোগ্য লেনদেনের একটি বাদ দিত এবং আবার চেষ্টা করত। তিনটি ব্যবস্থাই একটি অভিন্ন লেনদেনসমষ্টি গ্রহণ না করা পর্যন্ত এ প্রক্রিয়া চলত।
পরীক্ষায় তারল্য সাশ্রয়ের সম্ভাবনা দেখা গেলেও যৌথ ঘোষণায় সাশ্রয়ের কোনো নির্দিষ্ট শতাংশ প্রকাশ করা হয়নি। নিট অবস্থান হিসাব করার ফলে অপারেটরের দায়িত্বও বেড়েছে। তার কাজ ক্লিয়ারিংয়ের আরও কাছাকাছি হয়েছে; নিষ্পত্তির আগে পরিশোধের দায় হিসাব করার প্রক্রিয়াই ক্লিয়ারিং।
ব্যর্থতার পরীক্ষা বাস্তব প্রয়োগের প্রয়োজনীয়তা সামনে এনেছে
পরীক্ষায় অপর্যাপ্ত অর্থ, ভুল অ্যাকাউন্ট শনাক্তকারী, একাধিক ত্রুটিযুক্ত লেনদেনসমষ্টি এবং অবকাঠামো বন্ধ হয়ে যাওয়ার পরিস্থিতি যাচাই করা হয়েছে। স্বাভাবিকভাবে সংযুক্ত লেনদেন এগোতে না পারলে অপারেটর কীভাবে সাড়া দেয়, এসব পরিস্থিতিতে তা দেখা হয়।
প্রত্যাবর্তনযোগ্য ধাপে ভুল অ্যাকাউন্ট বা অপর্যাপ্ত অর্থের কারণে লেনদেন বাতিল এবং সংশ্লিষ্ট সংরক্ষণ তুলে নেওয়া হতো। একাধিক সমস্যাযুক্ত লেনদেনের ক্ষেত্রে প্রোটোটাইপ ব্যর্থ লেনদেনগুলো আলাদা করে বাকি যোগ্য লেনদেন প্রক্রিয়া চালিয়ে যেত।
অঙ্গীকারের পর ব্যবস্থা বন্ধ হয়ে গেলে নিষ্পত্তি সম্পন্ন করতে বারবার চেষ্টা করতে হতো। প্রতিবার চেষ্টার মধ্যবর্তী বিরতি ক্রমে বাড়ত এবং অপারেটরের হস্তক্ষেপের জন্য একটি সীমা নির্ধারিত ছিল। এ প্রক্রিয়ায় লেনদেনের অবস্থা সম্পর্কে নির্ভরযোগ্য তথ্য অপরিহার্য।
ফলাফলে আইডেমপোটেন্সিকেও আরেকটি প্রয়োজনীয় শর্ত হিসেবে চিহ্নিত করা হয়েছে। সহজ কথায়, একই নির্দেশনা একাধিকবার পাঠানো হলেও তা একবারই কার্যকর হতে হবে। এ সুরক্ষা না থাকলে উত্তর হারিয়ে যাওয়ার পর আবার চেষ্টা করলে একই পরিশোধ দুবার হয়ে যেতে পারে।
কেন্দ্রীয় ব্যাংকগুলো অপারেটরের অনুসন্ধানযোগ্য নির্ভরযোগ্য ইভেন্ট সরবরাহ এবং লেনদেনের অবস্থার তথ্যকেও স্থিতিস্থাপকতার শর্ত হিসেবে চিহ্নিত করেছে। পরীক্ষায় কার্যক্রমের সময়সূচি একে অপরের সঙ্গে না মেলা বা অর্থ সংরক্ষণের মেয়াদ শেষ হওয়ার বিষয়টি দেখা হয়নি। সময় অঞ্চলের পার্থক্য পেরিয়ে পরিশোধ সমন্বয়ের ক্ষেত্রে এ দুটিই বাস্তব চ্যালেঞ্জ হিসেবে রয়ে গেছে।
বাস্তব সেবার তদারকি করবে কারা?
ব্যাংক অব ইংল্যান্ডের প্রকল্পের নীতিবিষয়ক প্রতিবেদনে প্রধান বিবেচনাগুলোকে ভাগ করা হয়েছে পরিচালনাগত ঝুঁকি, নিষ্পত্তির অখণ্ডতা ও চূড়ান্ততা, শাসনব্যবস্থা ও জবাবদিহি, এবং আইনি, তথ্য ও আন্তর্জাতিক নির্ভরতায়।
মূল কেন্দ্রীয় ব্যাংক ব্যবস্থাগুলো সচল থাকলেও একটি সমন্বয় সেবা পরিশোধে দেরি ঘটাতে পারে। তাই এর সাইবার নিরাপত্তা, সক্ষমতা, পুনরুদ্ধার ব্যবস্থা এবং সংযোগ পুরো নিষ্পত্তি শৃঙ্খলের স্থিতিস্থাপকতার জন্য গুরুত্বপূর্ণ।
নিয়মাবলি ও চুক্তিতে লেনদেন অনুমোদন, স্থগিত, বাতিল বা পুনরায় চালানোর ক্ষমতা কার হাতে থাকবে, তা নির্ধারণ করতে হবে। দায়বদ্ধতা কীভাবে বণ্টিত হবে এবং দীর্ঘস্থায়ী ব্যর্থতা কীভাবে সামলানো হবে, তাও স্পষ্ট করতে হবে। অপারেটর অর্থ নিয়ন্ত্রণ করলে বা নিট দায় হিসাব করলে এসব দায়িত্ব আরও বাড়ে।
প্রতিবেদনে বিদ্যমান ব্যবস্থাগুলোকে উদাহরণ হিসেবে বিবেচনা করা হয়েছে। রিজার্ভ ব্যাংক অব অস্ট্রেলিয়ার ব্যাচ অ্যাডমিনিস্ট্রেটর কাঠামো দেখায়, প্রবেশাধিকার ও পরিচালনাগত শর্ত মেনে একটি বহিরাগত সংস্থা কীভাবে নিষ্পত্তির দায় জমা দিতে পারে। সুইফটের যৌথ তদারকি একটি আন্তর্জাতিক সেবার ওপর কেন্দ্রীয় ব্যাংকগুলোর ভাগাভাগি করে তদারকির উদাহরণ।
আইনগত স্বীকৃত পিভিপি নিষ্পত্তির একটি উদাহরণ হলো সিএলএস, যদিও সেখানে মুদ্রাসংক্রান্ত দায়গুলো একটি যৌথ লেজারে নিষ্পত্তি হয়। মেরিডিয়ানের পদ্ধতিতে পৃথক দেশীয় ব্যবস্থার মধ্যে পরিশোধ সমন্বয় করা হয়। প্রতিবেদনে আর্থিক বাজার অবকাঠামোর নীতিমালার ২ ও ৮ নম্বর নীতিও বিবেচনা করা হয়েছে, যেগুলো শাসনব্যবস্থা এবং নিষ্পত্তির চূড়ান্ততা নিয়ে। পাশাপাশি রয়েছে গ্লোবাল লেয়ার ওয়ান মার্কেট ইনফ্রাস্ট্রাকচার টুলকিট।
দেশীয় প্রবেশাধিকার, আন্তর্জাতিক শাসনব্যবস্থা, কার্যক্রমের সময়সূচি, আইনি নিশ্চয়তা এবং তথ্য বিনিময় নিয়ে আরও নীতিগত কাজ বাকি রয়েছে। পর্যবেক্ষক কেন্দ্রীয় ব্যাংক হিসেবে রিজার্ভ ব্যাংক অব অস্ট্রেলিয়া ও ব্যাংকো সেন্ট্রাল এনজি পিলিপিনাস তাদের দৃষ্টিভঙ্গি দিয়েছে।
প্রথম সহযোগিতা থেকে ২০২৮ সালের ইন্টারফেস পরিকল্পনা
প্রজেক্ট মেরিডিয়ান এফএক্স এপ্যাকের ভিত্তি হলো প্রজেক্ট মেরিডিয়ান এফএক্স। এটি পরিচালনা করেছে বিআইএস ইনোভেশন হাব লন্ডন, সঙ্গে ছিল ব্যাংক অব ইংল্যান্ড, ব্যাংক অব ফ্রান্স, ডয়েচে বুন্দেসব্যাংক, ব্যাংক অব ইতালি এবং ইউরোপীয় কেন্দ্রীয় ব্যাংক। এপ্যাক পরীক্ষায় আরও বেশি ধরনের মুদ্রা, প্রযুক্তি, অবকাঠামো ও সময় অঞ্চলজুড়ে এই পদ্ধতি সম্প্রসারিত হয়।
সহযোগিতার সূচনা, ফলাফল প্রকাশ এবং যুক্তরাজ্যের অবকাঠামো উন্নয়নের পরিকল্পনা নিয়ে সময়রেখাটি হলো:
- নভেম্বর ২০২৫: যুক্তরাজ্য, সিঙ্গাপুর ও থাইল্যান্ডের কেন্দ্রীয় ব্যাংকগুলো প্রথম সহযোগিতার ঘোষণা দেয়।
- ১৩ নভেম্বর ২০২৬: কেন্দ্রীয় ব্যাংকগুলো সম্পন্ন পরীক্ষার ফলাফল ও তিনটি প্রতিবেদন প্রকাশ করে।
- ২০২৮: টোকেনভিত্তিক সম্পদ ও পাইকারি অর্থের বিভিন্ন ধরন সমর্থন করবে, এমন একটি সরাসরি ব্যবহারযোগ্য সিঙ্ক্রোনাইজেশন ইন্টারফেস চালুর পরিকল্পনা করেছে ব্যাংক অব ইংল্যান্ড।
যৌথভাবে চালু মেরিডিয়ান এফএক্স এপ্যাক সেবার জন্য কেন্দ্রীয় ব্যাংকগুলো কোনো তারিখ জানায়নি। ভবিষ্যৎ অনুসন্ধানে আরও বিচারব্যবস্থা, আর্থিক প্রতিষ্ঠান, মুদ্রা ও লেনদেনের পরিস্থিতি যুক্ত হতে পারে। পাশাপাশি কারিগরি, আইনি, পরিচালনাগত ও শাসনব্যবস্থার দিকগুলো নিয়েও কাজ চলতে পারে।
ব্যাংক অব ইংল্যান্ডের পেমেন্টস, ইনোভেশন অ্যান্ড ফিনটেকবিষয়ক নির্বাহী পরিচালক টম মাটন এই কাজের মধ্যে পরীক্ষাটির অবস্থান ব্যাখ্যা করেছেন:
প্রজেক্ট মেরিডিয়ান এফএক্স এপ্যাক বাস্তব প্রমাণ দিয়েছে যে সিঙ্ক্রোনাইজড নিষ্পত্তি সীমান্তপারের বৈদেশিক মুদ্রা লেনদেনে ঝুঁকি কমাতে ও দক্ষতা বাড়াতে সহায়তা করতে পারে। বাস্তব ব্যবহারের দিকে এই পদ্ধতি কীভাবে এগিয়ে নেওয়া যায়, তা অনুসন্ধানে ফলাফলগুলো আরও সহযোগিতার শক্ত ভিত্তি তৈরি করেছে।
ব্যাংকগুলোর জন্য সম্ভাব্য সুবিধা হলো আরও নিরাপদ মুদ্রা বিনিময় এবং নিষ্পত্তিতে কম অর্থ আটকে থাকা। বাস্তব বাজারে এ সুবিধা পেতে নির্ভরযোগ্য সমন্বয় প্রযুক্তির পাশাপাশি অর্থের নিয়ন্ত্রণ কার হাতে থাকবে, ব্যর্থতা কে সামলাবে এবং প্রতিটি পরিশোধ কখন আইনগতভাবে চূড়ান্ত হবে—এসব বিষয়ে স্পষ্ট চুক্তি প্রয়োজন।
মূল বিষয়গুলো
- যুক্তরাজ্য, সিঙ্গাপুর ও থাইল্যান্ড বৈদেশিক মুদ্রা নিষ্পত্তির সিঙ্ক্রোনাইজড পরীক্ষা সম্পন্ন করে ২০২৬ সালের ১৩ নভেম্বর ফলাফল প্রকাশ করেছে।
- পার্টিয়রের একটি প্রোটোটাইপের মাধ্যমে প্রচলিত ও টোকেনভিত্তিক কেন্দ্রীয় ব্যাংকের পরীক্ষামূলক ব্যবস্থা যুক্ত করা হয়।
- কেন্দ্রীয় ব্যাংকগুলোর উদ্ধৃত বিআইএস জরিপ অনুযায়ী, ২০২৫ সালের এপ্রিলে দৈনিক গড় বৈদেশিক মুদ্রা নিষ্পত্তির ১০ শতাংশ, অর্থাৎ ১.৪ ট্রিলিয়ন মার্কিন ডলারের বেশি, নিষ্পত্তি ঝুঁকির পুরোপুরি মুখে ছিল।
- পেমেন্ট-ভার্সাস-পেমেন্টে মুদ্রা সরবরাহ যুক্ত করা হয়, আর বহুপক্ষীয় নেটিংয়ে তারল্য সাশ্রয়ের সম্ভাবনা তৈরি হয়।
- সিঙ্গাপুরের পরীক্ষামূলক ব্যবস্থায় এসক্রো প্রয়োজন হওয়ায় সমন্বয়ের বাইরেও অপারেটরের দায়িত্ব বেড়েছিল।
- আন্তর্জাতিক সেবা বাস্তবে চালুর আগে আইনি চূড়ান্ততা, তদারকি, কার্যক্রমের সময়সূচি ও পুনরুদ্ধার ব্যবস্থা নিয়ে আরও কাজ প্রয়োজন।
- ব্যাংক অব ইংল্যান্ড ২০২৮ সালে সরাসরি ব্যবহারযোগ্য সিঙ্ক্রোনাইজেশন ইন্টারফেস চালুর পরিকল্পনা করেছে; যৌথ মেরিডিয়ান এফএক্স এপ্যাক সেবা চালুর তারিখ ঘোষণা করা হয়নি।