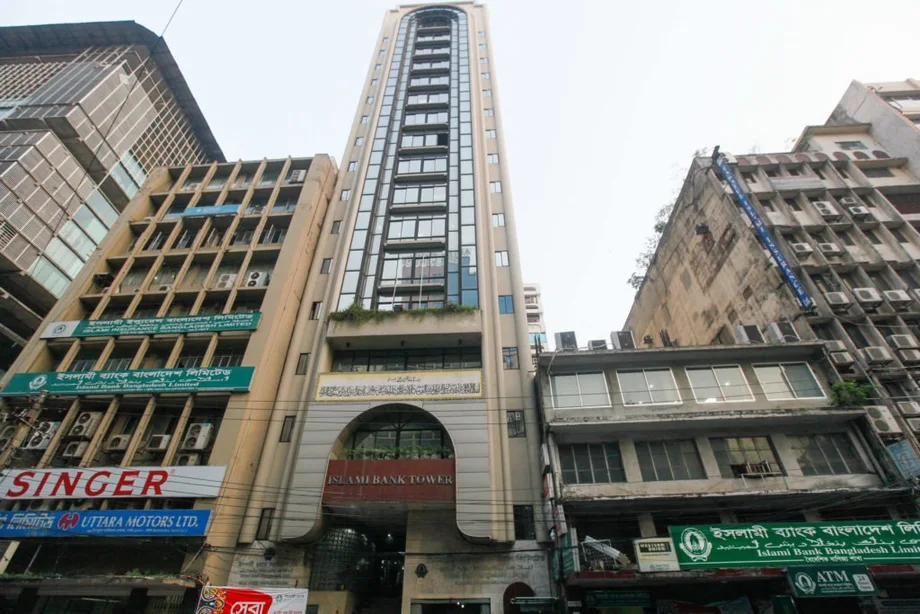
মালিকানার বিনিময়ে উদ্ধার প্রস্তাব
শেয়ার ইস্যুর মাধ্যমে সরকার বা রাষ্ট্রীয় প্রতিষ্ঠানগুলোর কাছে ৬,০০০ কোটি টাকা বিনিয়োগ চেয়েছে ইসলামী ব্যাংক বাংলাদেশ। এতে দেশের বৃহত্তম বেসরকারি বাণিজ্যিক ব্যাংকটির ৭৮.৮% মালিকানা জনমালিকানায় যেতে পারে। ব্যাংকটির অর্ধেকের বেশি ঋণ খেলাপি হয়ে পড়েছে এবং সম্ভাব্য ক্ষতি মোকাবিলায় সংরক্ষিত তহবিলের ঘাটতি ৮৫,৮৮৬ কোটি টাকায় পৌঁছেছে—এমন পরিস্থিতিতে এই আবেদন করা হয়েছে।
সূচিপত্র
- মালিকানার বিনিময়ে উদ্ধার প্রস্তাব
- ৬,০০০ কোটি টাকায় কীভাবে নিয়ন্ত্রণ আসবে
- অনুমোদিত মূলধনের সীমা বাড়ানো আলাদা পদক্ষেপ
- ২০২৬ সালে লোকসান বেড়েছে দ্রুতগতিতে
- ঋণের অর্ধেকেরও বেশি খেলাপি
- ক্ষতি সামাল দেওয়ার সংরক্ষিত অর্থ প্রয়োজনের তুলনায় অনেক কম
- আমানতকারীদের আস্থা ধরে রাখায় নতুন চাপ
- উদ্ধার পরিকল্পনায় মালিকানা সুরক্ষা নিয়ে ভিন্নমত
- গুরুত্বপূর্ণ সিদ্ধান্ত ও তারিখ
- মূল বিষয়গুলো
বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ ৯ নভেম্বর ২০২৬ তারিখে আর্থিক প্রতিষ্ঠান বিভাগকে চিঠি দিয়ে প্রস্তাবিত বিনিয়োগে সরকার সহায়তা দেবে কি না জানতে চেয়েছে। এর আগে ৪ এপ্রিল ব্যাংকটি তাদের মূলধন পুনরুদ্ধার পরিকল্পনা ২০২৭-২০৩৩ জমা দেয়।
প্রস্তাব অনুযায়ী, ইসলামী ব্যাংক বেসরকারি প্লেসমেন্টের মাধ্যমে প্রতিটি ১০ টাকা দরে ৬০০ কোটি সাধারণ শেয়ার ইস্যু করবে। বেসরকারি প্লেসমেন্টে সাধারণ জনগণের বদলে নির্বাচিত বিনিয়োগকারীদের কাছে শেয়ার বিক্রি করা হয়। ইস্যু করা শেয়ারের বিপরীতে শেয়ারহোল্ডারদের দেওয়া অর্থ—ব্যাংকের পরিশোধিত মূলধন—১,৬০৯.৯৯ কোটি টাকা থেকে বেড়ে ৭,৬০৯.৯৯ কোটি টাকা হবে।
এই লেনদেনে ব্যাংকের আর্থিক অবস্থার পাশাপাশি নিয়ন্ত্রণ কার হাতে থাকবে, সেটিও বদলে যাবে। সরকারি অংশগ্রহণে নতুন মূলধন আসতে পারে, একই সঙ্গে এস আলম গ্রুপ-সংশ্লিষ্ট শেয়ারহোল্ডারদের মালিকানার হার উল্লেখযোগ্যভাবে কমবে। আদালতের আদেশে তাদের শেয়ার জব্দ রয়েছে।
বিনিয়োগের সিদ্ধান্ত সরকারকে নিতে দিয়েছে কেন্দ্রীয় ব্যাংক। আর্থিক প্রতিষ্ঠান বিভাগের একজন কর্মকর্তা নিশ্চিত করেছেন, প্রস্তাবটি পর্যালোচনা করা হচ্ছে। কোন কোন প্রতিষ্ঠান অংশ নেবে, অর্থের উৎস কী হবে, চূড়ান্ত মূল্যায়ন ও মালিকানার কাঠামো কেমন হবে এবং বাস্তবায়নের সময়সূচি কী—এসব এখনো নিশ্চিত করা হয়নি।
৬,০০০ কোটি টাকায় কীভাবে নিয়ন্ত্রণ আসবে
প্রস্তাবিত মালিকানার হিসাবটি শেয়ার ইস্যুর অঙ্ক থেকেই সরাসরি পাওয়া যায়: ৬,০০০ কোটি টাকাকে বর্ধিত পরিশোধিত মূলধন ৭,৬০৯.৯৯ কোটি টাকা দিয়ে ভাগ করলে প্রায় ৭৮.৮% হয়। পুরো শেয়ার ইস্যু সরকার বা রাষ্ট্রীয় প্রতিষ্ঠানগুলো কিনলে বিদ্যমান শেয়ারহোল্ডারদের সম্মিলিত মালিকানা থাকবে প্রায় ২১.২%।
মোট শেয়ারের সংখ্যা বাড়িয়েই মালিকানার অনুপাত কমানো হয়। বিদ্যমান বিনিয়োগকারীদের শেয়ারের সংখ্যা অপরিবর্তিত থাকলেও ব্যাংকে তাদের মালিকানার শতাংশ কমে যেতে পারে। এখানে নতুন শেয়ারের সংখ্যা আগে ইস্যু করা সব শেয়ারের তুলনায় তিন গুণেরও বেশি হবে।
এস আলম গ্রুপ ও তাদের ২৪টি সহযোগী প্রতিষ্ঠান ১৩১.৩৫ কোটি থেকে ১৩১.৮৯ কোটি শেয়ার অধিগ্রহণ করেছিল, যা বিদ্যমান মোট শেয়ারের ৮১.৫৯% থেকে ৮১.৯২%। প্রস্তাবিত ইস্যুর পর এই শেয়ারগুলো অপরিবর্তিত থাকলে তাদের সম্মিলিত মালিকানা কমে প্রায় ১৭.৩% হবে। অন্য বিদ্যমান বিনিয়োগকারীদের হাতে থাকবে প্রায় ৩.৮% থেকে ৩.৯%।
ইসলামী ব্যাংকের একজন জ্যেষ্ঠ কর্মকর্তা বলেন, আগের মালিকেরা নতুন ইস্যু করা শেয়ার কিনে আবার প্রভাব ফিরে পাওয়া ঠেকানোও রাষ্ট্রীয় বিনিয়োগ চাওয়ার অন্যতম উদ্দেশ্য। ব্যাংক পুনরুদ্ধার হলে সরকার পরে সাধারণ বিনিয়োগকারীদের কাছে শেয়ার বিক্রি করতে পারে বলে জানান তিনি। তবে বিক্রির সময়সূচি বা প্রস্থান-সংক্রান্ত শর্ত জানানো হয়নি।
অনুমোদিত মূলধনের সীমা বাড়ানো আলাদা পদক্ষেপ
ইসলামী ব্যাংক তাদের অনুমোদিত মূলধন ২,০০০ কোটি টাকা থেকে বাড়িয়ে ১০,০০০ কোটি টাকা করারও আবেদন করেছে। ব্যাংকের পরিচালনা পর্ষদ ৪ নভেম্বর এ প্রস্তাব অনুমোদন করে এবং ৫ নভেম্বর সিদ্ধান্তটি প্রকাশ করা হয়। বাংলাদেশ ব্যাংক অনাপত্তিপত্র দিয়েছে।
কোম্পানির গঠনতান্ত্রিক নথি অনুযায়ী, অনুমোদিত মূলধন হলো সর্বোচ্চ যে পরিমাণ শেয়ার মূলধন ইস্যু করার অনুমতি রয়েছে। এই সীমা বাড়ালে ভবিষ্যতে শেয়ার বিক্রির সুযোগ তৈরি হয়। বিনিয়োগকারীরা ইস্যু করা শেয়ারের মূল্য পরিশোধ করলেই পরিশোধিত মূলধন বাড়ে।
ব্যাংকটিকে সংঘস্মারক ও সংঘবিধি সংশোধন করে প্রয়োজনীয় অনুমোদন নিতে হবে। এর মধ্যে অসাধারণ সাধারণ সভায় শেয়ারহোল্ডারদের অনুমোদনও রয়েছে। অনুমোদন প্রক্রিয়ায় যৌথমূলধন কোম্পানি ও ফার্মসমূহের পরিদপ্তর এবং বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনও যুক্ত রয়েছে।
অতিরিক্ত ব্যবস্থাপনা পরিচালক কামাল উদ্দিন জসিম বলেন, খেলাপি ঋণের কারণে তৈরি মূলধন ঘাটতি মোকাবিলায় এই বৃদ্ধি সহায়তা করবে। বাংলাদেশ ব্যাংকের একজন কর্মকর্তা বলেন, প্রস্তাবিত ১০,০০০ কোটি টাকার অনুমোদিত মূলধনের জন্য কমপক্ষে ৫,০০০ কোটি টাকা সাবস্ক্রাইবড মূলধন এবং ২,৫০০ কোটি টাকা পরিশোধিত মূলধন থাকতে হবে।
সরকারের প্রস্তাবিত শেয়ার কেনা হলে পরিশোধিত মূলধন এই ন্যূনতম সীমা ছাড়িয়ে যাবে। অনুমোদিত মূলধনের বর্ধিত সীমা প্রয়োজনীয় সিদ্ধান্ত ও অনুমোদন সাপেক্ষে আরও শেয়ার ইস্যুর সুযোগ রাখবে।
২০২৬ সালে লোকসান বেড়েছে দ্রুতগতিতে
ইসলামী ব্যাংকের অনিরীক্ষিত হিসাবে দেখা যায়, ২০২৬ সালের জানুয়ারি-সেপ্টেম্বরে সমন্বিত লোকসান হয়েছে ৩,২৮৬ কোটি টাকা। আগের বছরের একই সময়ে সমন্বিত মুনাফা ছিল প্রায় ১০০ কোটি টাকা। সমন্বিত হিসাবে সহযোগী প্রতিষ্ঠানগুলোও অন্তর্ভুক্ত থাকে; স্বতন্ত্র হিসাবে শুধু ব্যাংকটির হিসাব ধরা হয়।
স্বতন্ত্র হিসাবে নয় মাসে লোকসান হয়েছে ৩,৩০২.৫৭ কোটি টাকা; ২০২৫ সালের একই সময়ে মুনাফা ছিল প্রায় ৭৯ কোটি টাকা। আর্থিক প্রকাশনায় জুলাই-সেপ্টেম্বর প্রান্তিকে লোকসানের পরিমাণ ১,৯৭০.১৮ কোটি টাকা বলা হয়েছে, আর মূলধন প্রস্তাবের প্রতিবেদনে ওই প্রান্তিকের লোকসান ১,৯৭৬ কোটি টাকা উল্লেখ করা হয়েছে।
বিনিয়োগ থেকে আয় কমে যাওয়া, আমানতকারীদের মুনাফা পরিশোধের ব্যয় বৃদ্ধি এবং অনাদায়ী বিনিয়োগের বড় অঙ্ককে আর্থিক অবস্থার অবনতির কারণ হিসেবে দেখিয়েছে ব্যাংকটি। ইসলামী ব্যাংকিংয়ে অর্থায়নকে সাধারণত বিনিয়োগ বলা হয় এবং আমানতকারীদের দেওয়া আয়কে মুনাফা বলা হয়।
ইসলামী ব্যাংক জানিয়েছে, আগের বছরগুলো থেকে পাওয়া বড় অঙ্কের অর্থায়নের বিপরীতে সংশ্লিষ্ট পক্ষগুলো অর্থ আত্মসাৎ করেছে। ফলে বিনিয়োগের অর্থ ফেরত আসেনি এবং ব্যাংক যে আয় স্বীকৃতি দিতে পারে, তা সীমিত হয়েছে। ব্যাংকটির আর্থিক পুনরুদ্ধারে পুরোনো অর্থায়ন আদায়কে তাই কেন্দ্রীয় বিষয় হিসেবে দেখা হচ্ছে।
ব্যাংকটি আরও বলেছে, প্রতিবেদনের সময়কালের শেষ দিকে আমানতের পরিমাণ কমলেও আমানতের ব্যয় বেড়েছে। এতে দুই দিক থেকে আয় চাপে পড়েছে: অর্থায়ন থেকে কম আয় আসছে, অথচ আমানতকারীদের অর্থ পরিশোধের ব্যয় থাকছে বেশি।
ঋণের অর্ধেকেরও বেশি খেলাপি
পুনরুদ্ধার প্রস্তাবে উদ্ধৃত বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, সেপ্টেম্বরের শেষে বকেয়া ঋণের পরিমাণ ছিল ১,৮১,৮৬০ কোটি টাকা। এর মধ্যে ১,০০,৬০০ কোটি টাকা ছিল খেলাপি। তবে অনুমোদিত মূলধন বৃদ্ধির বিষয়ে প্রকাশিত প্রতিবেদনে একই মাসের খেলাপি ঋণের পরিমাণ আরও বেশি—১,০৬,০০০ কোটি টাকা—দেওয়া হয়েছে।
পুনরুদ্ধার প্রস্তাবে উদ্ধৃত অঙ্ক ধরে হিসাব করলে বকেয়া ঋণের প্রায় ৫৫.৩% খেলাপি ছিল। বেশি অঙ্কটি ধরলে হার দাঁড়ায় প্রায় ৫৮.৩%। দুই হিসাবেই দেখা যায়, ব্যাংকটির ঋণের অর্ধেকেরও বেশি অনাদায়ী হিসেবে শ্রেণিবদ্ধ হয়েছে।
প্রযোজ্য বিধি অনুযায়ী ঋণগ্রহীতা যে অর্থায়ন ফেরত দিতে ব্যর্থ হয়, তা খেলাপি ঋণ। ব্যাংকের ক্ষেত্রে এর অর্থ, প্রত্যাশিত নগদ অর্থ হাতে নাও আসতে পারে, আয় স্বীকৃতি দেওয়া কঠিন হয়ে পড়ে এবং সম্ভাব্য ক্ষতির বিপরীতে অর্থ সংরক্ষণ করতে হয়।
অবনতি হয়েছে দ্রুতগতিতে। নিরীক্ষকেরা ২০২৪ সালের শেষে ৬৫,৭১৫ কোটি টাকার শ্রেণিকৃত ঋণ রেকর্ড করেন, যা আগের বছরের তুলনায় ৮৪৯% বেশি। ২০২৬ সালের সেপ্টেম্বরের ১,০০,৬০০ কোটি টাকার অঙ্কটি ২০২৪ সালের শেষের তুলনায় আরও ৩৪,৮৮৫ কোটি টাকা বেশি, অর্থাৎ প্রায় ৫৩% বৃদ্ধি।
ব্যাংকটি বলেছে, ২০২৪ সালে শ্রেণিকৃত অনেক ঋণ আগেই খারাপ হয়ে গিয়েছিল। ওই বছরের আগস্টে রাজনৈতিক পরিবর্তনের পর নিরীক্ষক ও বাংলাদেশ ব্যাংকের পরিদর্শকেরা সেগুলো আনুষ্ঠানিকভাবে শনাক্ত করেন। ফলে এসব পরিসংখ্যানে সমস্যাগ্রস্ত ঋণের পাশাপাশি আগে হওয়া ক্ষতির স্বীকৃতিও প্রতিফলিত হয়েছে।
ক্ষতি সামাল দেওয়ার সংরক্ষিত অর্থ প্রয়োজনের তুলনায় অনেক কম
ইসলামী ব্যাংকের সর্বশেষ জানানো ৮৫,৮৮৬ কোটি টাকার প্রভিশন ঘাটতি প্রস্তাবিত ৬,০০০ কোটি টাকার বিনিয়োগের ১৪ গুণেরও বেশি। ঋণ ও অন্যান্য সম্পদের সম্ভাব্য ক্ষতি সামাল দিতে আয় থেকে যে অর্থ বরাদ্দ করা হয়, তাকে প্রভিশন বলে।
মূলধন ও প্রভিশনের কাজ এক হলেও তা এক নয়। শেয়ার মূলধন মালিকানার ভিত্তিতে ক্ষতি শোষণের সক্ষমতা জোগায়। প্রভিশন সমস্যাগ্রস্ত সম্পদের সম্ভাব্য ব্যয় হিসাবভুক্ত করে। শেয়ার মূলধন বাড়ালে ব্যাংকের সহনশীলতা উন্নত হতে পারে, পাশাপাশি ক্ষতির হিসাব স্বীকৃতি দেওয়া ও অনাদায়ী ঋণ আদায়ের কাজ চলতে পারে।
নিরীক্ষক মাহফেল হক অ্যান্ড কোম্পানি চার্টার্ড অ্যাকাউন্ট্যান্টস এবং এ. ওয়াহাব অ্যান্ড কোম্পানি চার্টার্ড অ্যাকাউন্ট্যান্টস জানান, ২০২৪ সালের শেষে ব্যাংকটির ৭৬,৭১৫ কোটি টাকার প্রভিশন রাখা দরকার ছিল, কিন্তু রাখা হয়েছিল ৬,৯৪৫ কোটি টাকা। ফলে ঘাটতি ছিল ৬৯,৭৭০ কোটি টাকা।
২০২৫ সালের বার্ষিক প্রতিবেদনে প্রয়োজনীয় প্রভিশন ৯২,৫৩৭ কোটি টাকার বিপরীতে সংরক্ষিত অর্থ দেখানো হয় ৭,৯২২ কোটি টাকা; ঘাটতি ছিল ৮৪,৬১৫ কোটি টাকা। সর্বশেষ ৮৫,৮৮৬ কোটি টাকার ঘাটতি ২০২৪ সালের শেষের তুলনায় ১৬,১১৬ কোটি টাকা বা প্রায় ২৩% বেশি।
নিরীক্ষকেরা বলেন, প্রভিশন সম্পূর্ণ না রাখায় সম্পদ, মুনাফা ও ইকুইটি বেশি এবং দায় কম দেখানো হয়েছে। ব্যাংকটি স্বীকার করেছে, পুরো প্রভিশন রাখা না হওয়ায় প্রতিবেদনে মুনাফা প্রকৃতের তুলনায় বেশি দেখাচ্ছিল। ঘাটতি ধাপে ধাপে পূরণের জন্য বাংলাদেশ ব্যাংক সময় দিয়েছে বলেও জানিয়েছে ব্যাংকটি।
মূলধন-সংক্রান্ত পদক্ষেপগুলোও নিয়ন্ত্রক সংস্থার চাহিদার তুলনায় কম ছিল। ২০২৫ সালের বার্ষিক প্রতিবেদনে ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের অনুপাত ব্যাংকের জন্য ৬.৪২% এবং সহযোগী প্রতিষ্ঠানসহ ৬.৬০% দেখানো হয়; নিয়ন্ত্রক শর্ত ছিল ১২.৫০%। এই অনুপাত ঝুঁকি বিবেচনায় নেওয়ার পর ব্যাংকের সম্পদের সঙ্গে মূলধনের সুরক্ষাবলয় তুলনা করে।
আমানতকারীদের আস্থা ধরে রাখায় নতুন চাপ
ইসলামী ব্যাংক ২০২৫ সালে অগ্রগতির কথা জানিয়েছিল। এর মধ্যে ছিল প্রায় ২০,০০০ কোটি টাকার খেলাপি ঋণ আদায় এবং প্রথম আট মাসে ১৮,২০০ কোটি টাকা আমানত বৃদ্ধি। ২০২৫ সালের আগস্ট পর্যন্ত এক বছরে ৩০ লাখ নতুন আমানতকারী যুক্ত হয়েছে বলেও জানায় ব্যাংকটি।
ব্যাংকটি জানিয়েছে, তাদের গ্রাহকসংখ্যা ২.৫ কোটি; আমানতের ৯০% আসে খুচরা গ্রাহকদের কাছ থেকে এবং ২%-এর কম আসে করপোরেট গ্রাহকদের কাছ থেকে। তাই সাধারণ সঞ্চয়কারীদের ধরে রাখতে পারা দৈনন্দিন ব্যাংকিং কার্যক্রমের জন্য সরাসরি গুরুত্বপূর্ণ।
২০২৬ সালের প্রথম নয় মাসে শেয়ারপ্রতি পরিচালন নগদ প্রবাহ কমে ঋণাত্মক ৩৬.৫৪ টাকায় নেমেছে। জুলাই-সেপ্টেম্বরের অস্বাভাবিক আমানত উত্তোলনকে মূল কারণ হিসেবে দেখিয়েছে ব্যাংকটি। আমানত আকর্ষণ এবং পর্যাপ্ত তারল্য বজায় রাখতে কাজ চলছে বলেও জানিয়েছে।
গ্রাহকেরা যখন অর্থ চান, তখন পরিশোধের জন্য হাতে নগদ বা সহজে ব্যবহারযোগ্য সম্পদ থাকাকে তারল্য বলে। মূলধন হলো ক্ষতি সামাল দেওয়ার ব্যাংকের সক্ষমতা। একটি ঋণদাতার দুটিই দরকার: উত্তোলনের জন্য পর্যাপ্ত অর্থ এবং ক্ষতি বহনের মতো আর্থিক শক্তি।
সমন্বিত হিসাবে শেয়ারপ্রতি নিট সম্পদ মূল্য—দায় বাদ দেওয়ার পর অবশিষ্ট সম্পদকে শেয়ারের সংখ্যা দিয়ে ভাগ করলে যা পাওয়া যায়—২০২৫ সালের ডিসেম্বরের শেষে ৪৪.৫২ টাকা থেকে ২০২৬ সালের সেপ্টেম্বরের শেষে ২৩.৬৪ টাকায় নেমে এসেছে। প্রায় ৪৭% এই পতন দেখায়, শেয়ারহোল্ডারদের ঘোষিত সুরক্ষাবলয় কত দ্রুত সংকুচিত হয়েছে।
উদ্ধার পরিকল্পনায় মালিকানা সুরক্ষা নিয়ে ভিন্নমত
২০১৭ থেকে ২০২৪ সালের আগস্ট পর্যন্ত ইসলামী ব্যাংক নিয়ন্ত্রণ করেছে এস আলম গ্রুপ। বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের এক তদন্তে দেখা যায়, ২০১৬-১৭ সালে ২২টি প্রক্সি ও সন্দেহভাজন শেল কোম্পানির মাধ্যমে গ্রুপটি ৭২% শেয়ার অধিগ্রহণ করে। বর্তমান মালিকানার বেশি অঙ্কের হিসাবগুলোতে সরাসরি ও সহযোগী প্রতিষ্ঠানের শেয়ার অন্তর্ভুক্ত রয়েছে।
এরপর ব্যাংকটির পরিচালনায় আবার পরিবর্তন এসেছে। অন্তর্বর্তী সরকারের সময় জামায়াতে ইসলামীর সঙ্গে সংশ্লিষ্ট ব্যক্তিরা পরিচালনা পর্ষদে ফেরেন। তবে ফেব্রুয়ারির নির্বাচনের পর তৎকালীন চেয়ারম্যান ও ব্যবস্থাপনা পরিচালক পদত্যাগে বাধ্য হন। এখন বাংলাদেশ ব্যাংক-নিযুক্ত প্রশাসক পরিচালনা পর্ষদের দায়িত্ব পালন করছেন।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর রাষ্ট্রীয় বিনিয়োগ প্রস্তাবের বিরোধিতা করেছেন। তিনি বলেন, রাষ্ট্রীয় ব্যাংকগুলোর অভিজ্ঞতা সরকারি মালিকানার দুর্বলতা দেখায়। তাঁর সতর্কবার্তা, কয়েক বছরের মধ্যেই বিনিয়োগের অর্থ শেষ হয়ে যেতে পারে এবং ব্যাংকটির আরও সরকারি সহায়তার প্রয়োজন হতে পারে।
মনসুর ইসলামিক ডেভেলপমেন্ট ব্যাংক, দুবাই ইসলামিক ব্যাংক ও কুয়েত ফাইন্যান্স হাউসসহ আগের বিদেশি শেয়ারহোল্ডারদের কাছে অর্থ চাওয়া অথবা নতুন বিদেশি বিনিয়োগকারী আকর্ষণের প্রস্তাব দিয়েছেন। তিনি আরও জোরালো নিয়ন্ত্রক তদারকির আওতায় দেশীয় বেসরকারি বিনিয়োগের পক্ষেও মত দিয়েছেন।
সেন্টার ফর পলিসি ডায়ালগের বিশিষ্ট ফেলো ফাহমিদা খাতুন ব্যাংকের মূলধনের অবস্থা ও সম্পদের গুণমান বিবেচনায় নিয়ে সতর্কভাবে সিদ্ধান্ত নেওয়ার আহ্বান জানিয়েছেন। তিনি বলেন, আর্থিক সক্ষমতা পুনরুদ্ধার ও তা ধরে রাখতে বাংলাদেশ ব্যাংককে সক্রিয় ভূমিকা নিতে হবে।
ভিন্ন প্রস্তাবগুলো একই তাৎক্ষণিক সমস্যার ভিন্ন সমাধান তুলে ধরে। রাষ্ট্রীয় বিনিয়োগে জব্দ থাকা পুরোনো মালিকানার অনুপাত কমানোর পাশাপাশি মূলধন জোগানোর পথ তৈরি হতে পারে। বেসরকারি বিনিয়োগের জন্য এমন বিনিয়োগকারী লাগবে, যারা আর্থিক ঝুঁকি নিতে রাজি; পাশাপাশি প্রক্সির মাধ্যমে সাবেক নিয়ন্ত্রকদের ফিরে আসা ঠেকানোর ব্যবস্থাও দরকার হবে।
গুরুত্বপূর্ণ সিদ্ধান্ত ও তারিখ
এখন সরকারের সামনে সিদ্ধান্ত হলো, মালিকানা নিয়ে বিনিয়োগে অংশ নেবে কি না। বাংলাদেশ ব্যাংকের চিঠিতে এই নীতিগত সিদ্ধান্ত জানতে চাওয়া হয়েছে। অন্যদিকে অনুমোদিত মূলধন বাড়ানোর প্রক্রিয়াটি আরও শেয়ার ইস্যু করার ব্যাংকটির আইনগত সক্ষমতার সঙ্গে সম্পর্কিত।
প্রধান ঘটনাগুলো কয়েক বছর জুড়ে ঘটেছে:
- ২০১৬-১৭: আর্থিক গোয়েন্দা সংস্থার তদন্তে প্রক্সি ও সন্দেহভাজন শেল কোম্পানির মাধ্যমে ৭২% শেয়ার অধিগ্রহণের তথ্য শনাক্ত হয়।
- আগস্ট ২০২৪: রাজনৈতিক পরিবর্তনের পর এস আলম গ্রুপের নিয়ন্ত্রণের অবসান ঘটে।
- ২০২৪ সালের শেষ: নিরীক্ষকেরা ৬৯,৭৭০ কোটি টাকার প্রভিশন ঘাটতি রেকর্ড করেন।
- ৪ এপ্রিল ২০২৬: ইসলামী ব্যাংক তাদের মূলধন পুনরুদ্ধার পরিকল্পনা ২০২৭-২০৩৩ জমা দেয়।
- সেপ্টেম্বর ২০২৬-এর শেষ: ব্যাংকটিতে বড় অঙ্কের লোকসান, ব্যাপক খেলাপি ঋণ এবং নিট সম্পদ মূল্যের আরও অবনতি দেখা যায়।
- ৪-৫ নভেম্বর ২০২৬: পরিচালনা পর্ষদ অনুমোদিত মূলধন বাড়ানোর প্রস্তাব অনুমোদন করে এবং তা প্রকাশ করে।
- ৯ নভেম্বর ২০২৬: শেয়ার ইস্যুর প্রস্তাবে সরকার সহায়তা দেবে কি না জানতে বাংলাদেশ ব্যাংক আর্থিক প্রতিষ্ঠান বিভাগকে চিঠি দেয়।
আমানতকারীদের জন্য জরুরি বিষয় হলো অর্থে নির্ভরযোগ্য প্রবেশাধিকার এবং ব্যাংকটির কার্যক্রম চালিয়ে যাওয়ার সক্ষমতা। সরকারি অর্থের ক্ষেত্রে সিদ্ধান্তটি হলো, বিপুল অনাদায়ী ঋণ থাকা একটি ব্যাংকের মালিকানা-সংক্রান্ত ঝুঁকি নেওয়া হবে কি না। বিদ্যমান শেয়ারহোল্ডারদের জন্য প্রস্তাবিত ইস্যুর অর্থ, মালিকানার শতাংশ উল্লেখযোগ্যভাবে কমে যাওয়া।
প্রভিশন ঘাটতির ব্যাপকতার কারণে পুনরুদ্ধার কর্মসূচি নির্ভর করবে অনাদায়ী অর্থায়ন আদায়, ক্ষতির যথাযথ স্বীকৃতি এবং ভবিষ্যৎ ঋণ নিয়ন্ত্রণের ওপরও। প্রস্তাবিত বিনিয়োগে ব্যাংকটির মালিকানা তাৎক্ষণিকভাবে বদলাবে; তবে আর্থিক অবস্থার পুনর্গঠনে পুনরুদ্ধারকালজুড়ে কাজ করতে হবে।
মূল বিষয়গুলো
- ৬০০ কোটি নতুন শেয়ারের মাধ্যমে সরকার বা রাষ্ট্রীয় প্রতিষ্ঠানগুলোর কাছে ৬,০০০ কোটি টাকা চায় ইসলামী ব্যাংক।
- পুরো শেয়ার ইস্যুতে অংশ নিলে সরকারি বিনিয়োগকারীরা প্রায় ৭৮.৮% মালিকানা পাবেন এবং বিদ্যমান শেয়ারহোল্ডারদের মালিকানার অনুপাত উল্লেখযোগ্যভাবে কমবে।
- ২০২৬ সালের জানুয়ারি-সেপ্টেম্বরে ব্যাংকটির স্বতন্ত্র লোকসান হয়েছে ৩,৩০২.৫৭ কোটি টাকা।
- খেলাপি ঋণ মোট ঋণের অর্ধেক ছাড়িয়েছে এবং জানানো প্রভিশন ঘাটতি ৮৫,৮৮৬ কোটি টাকায় পৌঁছেছে।
- অনুমোদিত মূলধনের সীমা বাড়াতে বাংলাদেশ ব্যাংক ছাড়পত্র দিয়েছে; আরও অনুমোদন প্রয়োজন।
- সরকার বিনিয়োগ প্রস্তাবটি বিবেচনা করছে; চূড়ান্ত অর্থায়ন ও লেনদেনের শর্ত এখনো ঠিক হয়নি।