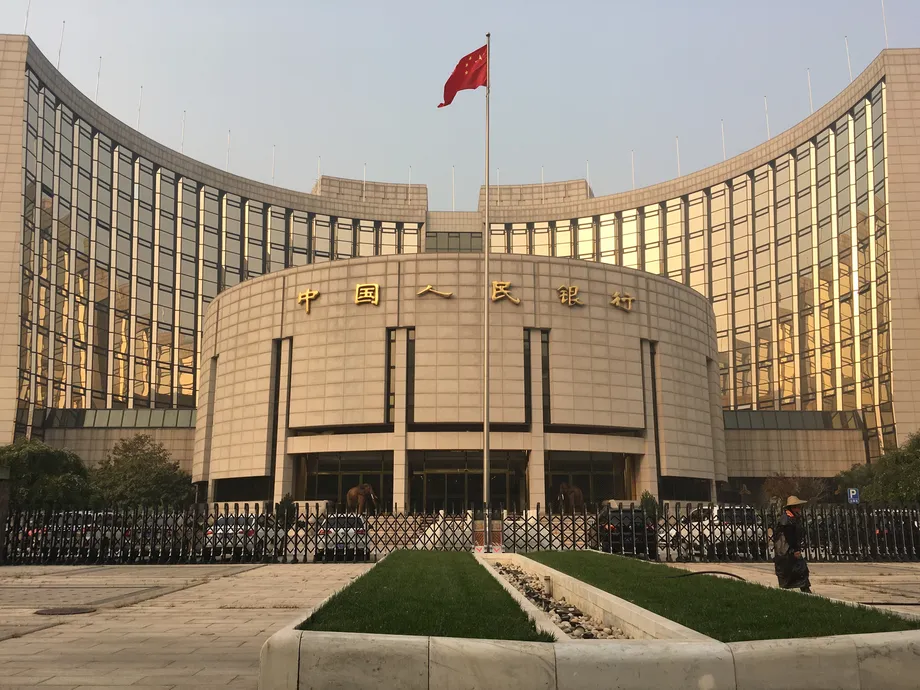
দুর্বল চাহিদায় নীতিগত উদ্যোগের পরিসর বাড়ছে
১১ নভেম্বর ২০২৬ প্রকাশিত তৃতীয় প্রান্তিকের মুদ্রানীতি প্রতিবেদনে অর্থনৈতিক প্রবৃদ্ধিতে আরও জোরালো সহায়তার অঙ্গীকার করেছে চীনের কেন্দ্রীয় ব্যাংক। এতে সহজতর অর্থায়নের সঙ্গে লক্ষ্যভিত্তিক ঋণ, ঋণের সুদ নির্ধারণে পরিবর্তন এবং আর্থিক বাজারে বিঘ্নের বিরুদ্ধে আরও জোরালো সুরক্ষার কথা বলা হয়েছে।
সূচিপত্র
- দুর্বল চাহিদায় নীতিগত উদ্যোগের পরিসর বাড়ছে
- প্রবৃদ্ধি স্থিতিশীল হলেও চাহিদা নিয়ে উদ্বেগ রয়ে গেছে
- ২০২৫ সালের ভিত্তিচিত্রে সহায়তার বিবর্তন
- লক্ষ্যভিত্তিক তহবিলকে অগ্রাধিকার
- মূল্যস্ফীতিতে নীতিগত ভারসাম্যের পরিবর্তন
- কিছু ব্যবসায়িক ঋণের সুদহার রাতারাতি সুদের হারের সঙ্গে যুক্ত হতে পারে
- শেয়ারবাজারে সহায়তা আরও প্রাতিষ্ঠানিক হচ্ছে
- বন্ড বিক্রিতে বাধ্য হওয়ার চাপ মোকাবিলায় নতুন সুবিধা
- ক্ষুদ্র ব্যাংক ও আমানতের স্থানান্তরে নজর
- ইউয়ান ও নীতিগত পদক্ষেপের ধারাবাহিকতা
- মূল বিষয়
পিপলস ব্যাংক অব চায়না (পিবিওসি) এমন এক অর্থনীতির চিত্র তুলে ধরেছে, যেখানে সরবরাহ শক্তিশালী হলেও চাহিদা দুর্বল, কাঠামোগত ভারসাম্যহীনতা রয়েছে এবং বাহ্যিক ধাক্কা আসছে। ২০২৬ সালের প্রথম নয় মাসে মোট দেশজ উৎপাদন (জিডিপি) বেড়েছে ৪.৬ শতাংশ। প্রান্তিকভিত্তিক প্রবৃদ্ধি প্রথম প্রান্তিকের ৫.০ শতাংশ থেকে দ্বিতীয় প্রান্তিকে ৪.৩ শতাংশে নেমে, তৃতীয় প্রান্তিকে ৪.৫ শতাংশে উঠেছে। বছরের শুরুর দিকের মন্থরতার পর এতে সামান্য পুনরুদ্ধারের ইঙ্গিত মিলেছে।
কেন্দ্রীয় ব্যাংক জানিয়েছে, তারা যথাযথভাবে সহায়ক মুদ্রানীতি বজায় রাখবে, পর্যাপ্ত তারল্য নিশ্চিত করবে এবং অর্থায়নের শর্ত তুলনামূলক সহজ রাখবে। বাস্তব নীতিগত অগ্রাধিকারের মধ্যে রয়েছে প্রযুক্তিগত উদ্ভাবন, ক্ষুদ্র ব্যবসা, অভ্যন্তরীণ চাহিদা এবং গুরুত্বপূর্ণ অবকাঠামো নেটওয়ার্ক।
চক্রবিরোধী সমন্বয় বলতে অর্থনৈতিক মন্থরতার বিরুদ্ধে নীতিগত পদক্ষেপ নেওয়াকে বোঝায়। পিবিওসির ক্ষেত্রে এর অর্থ হতে পারে তহবিলের প্রাপ্যতা বাড়ানো, অর্থায়নের ব্যয় কমানো অথবা যেসব খাতে বিনিয়োগ ও ব্যয়ে সহায়তা প্রয়োজন, সেসব খাতে কম খরচের তহবিল পাঠানো।
নতুন করে সার্বিক সুদহার কমানো বা ব্যাংকগুলোর বাধ্যতামূলক রিজার্ভ কমানোর বিষয়ে প্রতিবেদনে স্পষ্ট কোনো অঙ্গীকার করা হয়নি। এর পরিবর্তে বিদ্যমান ও অতিরিক্ত পদক্ষেপগুলোকে সমন্বিতভাবে কার্যকর করার ওপর বেশি গুরুত্ব দেওয়া হয়েছে। পাশাপাশি ভবিষ্যৎ পদক্ষেপের মাত্রা, সময় ও গতি নির্ধারণে নমনীয়তা রাখা হয়েছে।
পরিবার ও ব্যবসাপ্রতিষ্ঠানের জন্য মূল বিষয় হলো, এই সহায়তা দৈনন্দিন অর্থনৈতিক কর্মকাণ্ডে পৌঁছাবে কি না: ক্ষুদ্র নিয়োগদাতাদের ঋণ, সেবাখাতের ব্যবসার অর্থায়ন, অবকাঠামোয় বিনিয়োগ এবং তুলনামূলক সামাল দেওয়ার মতো ঋণব্যয়।
প্রবৃদ্ধি স্থিতিশীল হলেও চাহিদা নিয়ে উদ্বেগ রয়ে গেছে
প্রথম নয় মাসে চীনের ৪.৬ শতাংশ প্রবৃদ্ধি ছিল ঘোষিত বার্ষিক লক্ষ্যমাত্রার ৪.৫ থেকে ৫ শতাংশের মধ্যে। তৃতীয় প্রান্তিকে ৪.৫ শতাংশ প্রবৃদ্ধি দ্বিতীয় প্রান্তিকের তুলনায় ০.২ শতাংশীয় পয়েন্ট বেশি, তবে প্রথম প্রান্তিকের তুলনায় ০.৫ শতাংশীয় পয়েন্ট কম।
সরবরাহ শক্তিশালী ও চাহিদা দুর্বল—পিবিওসির এই মূল্যায়ন অর্থনীতির পণ্য ও সেবা উৎপাদনের সক্ষমতার সঙ্গে পরিবার, ব্যবসাপ্রতিষ্ঠান এবং অন্যান্য ক্রেতার সেগুলো কেনার আগ্রহের ভারসাম্যহীনতাকে তুলে ধরে। বাড়তি ঋণ কেনাকাটা ও বিনিয়োগে অর্থ জোগাতে পারে, তবে সেই ঋণ কতটা কার্যকর হবে, তা ঋণগ্রহীতারা ব্যয় করতে চান কি না তার ওপরও নির্ভর করে।
ইন্ডাস্ট্রিয়াল সিকিউরিটিজের প্রধান অর্থনীতিবিদ লিউ ইউ এই ভারসাম্যহীনতা নিয়ে প্রতিবেদনের জোরালো ভাষাকে অভ্যন্তরীণ চাহিদার ঘাটতি নিয়ে বাড়তি উদ্বেগের প্রমাণ হিসেবে ব্যাখ্যা করেছেন। বিওসি ইন্টারন্যাশনাল চায়নার প্রধান সামষ্টিক অর্থনীতি বিশ্লেষক ঝু কিবিং বিভিন্ন শিল্পখাতের অসম কার্যকারিতার কথা বলেছেন। এর মধ্যে ইলেকট্রনিকস ও কৃত্রিম বুদ্ধিমত্তা-সংশ্লিষ্ট সরবরাহ শৃঙ্খল থেকে পাওয়া সহায়তাও রয়েছে।
আন্তর্জাতিক পরিস্থিতি নিয়েও কেন্দ্রীয় ব্যাংক আরও সতর্ক হয়েছে। তাদের আলোচনায় বৈশ্বিক প্রবৃদ্ধির সহনশীলতা কমে যাওয়া, আর্থিক বাজারে বড় ধরনের ওঠানামা এবং সরকারি অর্থায়ন নিয়ে উদ্বেগের বিষয়গুলো বেশি গুরুত্ব পেয়েছে। চীনা রপ্তানিকারকদের ক্ষেত্রে বিদেশে চাহিদা কমে গেলে বিক্রি, নগদ অর্থপ্রাপ্তি এবং ব্যবসা পরিচালনার জন্য হাতে থাকা অর্থে প্রভাব পড়তে পারে।
২০২৫ সালের ভিত্তিচিত্রে সহায়তার বিবর্তন
পিবিওসির ১১ নভেম্বর ২০২৫ প্রকাশিত ২০২৫ সালের মুদ্রানীতি প্রতিবেদন তুলনার জন্য প্রাসঙ্গিক। এতে ওই বছরের প্রথম নয় মাসে ৫.২ শতাংশ প্রবৃদ্ধির কথা বলা হয়েছিল, যেখানে ২০২৬ সালের একই সময়ে তা ছিল ৪.৬ শতাংশ। অর্থাৎ প্রবৃদ্ধি ০.৬ শতাংশীয় পয়েন্ট কমেছে।
২০২৫ সালের প্রতিবেদনে অর্থায়নে উল্লেখযোগ্য সহায়তার তথ্যও ছিল। ওই বছরের সেপ্টেম্বরের শেষে বাস্তব অর্থনীতিতে মোট অর্থায়ন আগের বছরের একই সময়ের তুলনায় ৮.৭ শতাংশ বেড়েছিল, বিস্তৃত মুদ্রা সরবরাহ বেড়েছিল ৮.৪ শতাংশ এবং বকেয়া ইউয়ান ঋণের পরিমাণ পৌঁছেছিল ২৭০.৪ ট্রিলিয়ন ইউয়ানে। মোট অর্থায়নের মধ্যে ব্যাংকঋণ এবং বন্ডের মতো অন্যান্য তহবিলের উৎসও অন্তর্ভুক্ত।
ওই প্রতিবেদনে কেন্দ্রীয় ব্যাংক তার পরিকল্পিত অর্থায়ন নীতির কথা এভাবে জানিয়েছিল:
তুলনামূলক সহায়ক সামাজিক অর্থায়ন পরিস্থিতি বজায় রাখতে বিভিন্ন নীতিগত উপকরণের সমন্বয় ব্যবহার করা হবে। একই সঙ্গে মুদ্রানীতির কাঠামোর উন্নয়ন এবং মুদ্রানীতির বাস্তবায়ন ও কার্যকর সঞ্চালন জোরদার করা অব্যাহত থাকবে।
পিবিওসির মুদ্রানীতি বিশ্লেষণ গ্রুপের চীনা ভাষার প্রতিবেদনে বলা হয়, ২০২৫ সালের প্রথম নয় মাসে নতুন মোট অর্থায়নের পরিমাণ ছিল ৩০.১ ট্রিলিয়ন ইউয়ান, যা আগের বছরের একই সময়ের চেয়ে ৪.৪ ট্রিলিয়ন ইউয়ান বেশি। বিদ্যমান ও নতুন নীতিকে সমন্বিত করার ওপর ২০২৬ সালের জোর এই সহায়তা অব্যাহত রাখছে, একই সঙ্গে তহবিল কীভাবে ঋণগ্রহীতাদের কাছে পৌঁছায়, সেদিকে বেশি মনোযোগ দিচ্ছে।
লক্ষ্যভিত্তিক তহবিলকে অগ্রাধিকার
পিবিওসি কাঠামোগত মুদ্রানীতির উপকরণগুলোকে তাদের পদক্ষেপের কেন্দ্রে রাখছে। এসব উপকরণ পুরো অর্থনীতিতে ঋণের শর্ত সমানভাবে বদলানোর বদলে নির্দিষ্ট খাতে কেন্দ্রীয় ব্যাংকের তহবিল পাঠায়।
২০২৬ সালের সেপ্টেম্বরের শেষে কেন্দ্রীয় ব্যাংক অঙ্গীকারভিত্তিক অতিরিক্ত ঋণ সুবিধা (পিএসএল)-এর সুদহার ০.২৫ শতাংশীয় পয়েন্ট কমায়। ছয়টি গুরুত্বপূর্ণ অবকাঠামো নেটওয়ার্ক নির্মাণে এই কর্মসূচির সহায়তা সম্প্রসারণের পাশাপাশি প্রযুক্তিগত উদ্ভাবন, কৃষি ও ক্ষুদ্র ব্যবসার জন্য পুনঃঋণের কোটা বাড়ানো হয়।
যোগ্য ঋণ দিতে উৎসাহিত করার লক্ষ্যে পুনঃঋণের মাধ্যমে আর্থিক প্রতিষ্ঠানগুলোকে কেন্দ্রীয় ব্যাংকের তহবিল দেওয়া হয়। এর অর্থনৈতিক প্রভাব নির্ভর করে ব্যাংকগুলো ঋণ দিচ্ছে কি না এবং ঋণগ্রহীতারা তা বিনিয়োগ, উৎপাদন বা সেবার মতো কাজে ব্যবহার করছেন কি না তার ওপর।
এই নীতি ২০২৫ সালেই চালু থাকা কর্মসূচিগুলোর ধারাবাহিকতা। ওই বছরের সেপ্টেম্বরের শেষে প্রযুক্তি, সবুজ উন্নয়ন, অন্তর্ভুক্তিমূলক অর্থায়ন, প্রবীণদের সেবা ও ডিজিটাল অর্থায়নে সহায়তাকারী কাঠামোগত উপকরণগুলোর বকেয়া স্থিতি ছিল ৩.৯ ট্রিলিয়ন ইউয়ান। আরেকটি পৃথক সুবিধার আওতায় সেবাভোগ ও প্রবীণদের সেবায় ৫০০ বিলিয়ন ইউয়ান বরাদ্দ ছিল।
২০২৫ সালের কর্মসূচিতে আবাসন, খাবার পরিবেশন, সংস্কৃতি, খেলাধুলা, শিক্ষা, গৃহস্থালি সেবা ও পর্যটনকে ঋণ সহায়তার ক্ষেত্র হিসেবে চিহ্নিত করা হয়েছিল। এসব খাতের বিবরণ দেখায়, অভ্যন্তরীণ চাহিদাকেন্দ্রিক নীতি ভোক্তাদের সেবা দেওয়া ব্যবসাগুলোতে, পাশাপাশি উৎপাদনকারী ও অবকাঠামো প্রকল্পেও পৌঁছাতে পারে।
মূল্যস্ফীতিতে নীতিগত ভারসাম্যের পরিবর্তন
২০২৬ সালের প্রথম নয় মাসে ভোক্তা মূল্যসূচক ০.৯ শতাংশ বেড়েছে। খাদ্য ও জ্বালানি বাদ দিয়ে হিসাব করা মূল ভোক্তা মূল্যস্ফীতি ছিল ১.১ শতাংশ। শিরোনাম মূল্যস্ফীতি ২০২৫ সালের একই সময়ের তুলনায় ১ শতাংশীয় পয়েন্ট বেশি ছিল, আর মূল মূল্যস্ফীতি ছিল ০.৫ শতাংশীয় পয়েন্ট বেশি।
আগের প্রান্তিকের প্রতিবেদন থেকে পিবিওসি এমন ভাষা বাদ দিয়েছে, যেখানে স্থিতিশীল প্রবৃদ্ধি ও দামের যুক্তিসংগত পুনরুদ্ধারকে মুদ্রানীতির গুরুত্বপূর্ণ বিবেচনা বলা হয়েছিল। তবে অর্থনৈতিক ও আর্থিক পরিস্থিতি অনুযায়ী নীতিগত উপকরণ সমন্বয়ের অঙ্গীকার বহাল রেখেছে।
সিটিআইসি সিকিউরিটিজের প্রধান অর্থনীতিবিদ মিং মিং ভাষার এই পরিবর্তনকে মূল্য পরিস্থিতির উন্নতি এবং তাৎক্ষণিক নীতিগত বিবেচনায় দামের গুরুত্ব কিছুটা কমে যাওয়ার সঙ্গে যুক্ত করেছেন। কেন্দ্রীয় ব্যাংক বলেছে, অর্থের জোগান ও মোট অর্থায়নের প্রবৃদ্ধি অর্থনৈতিক প্রবৃদ্ধি এবং প্রত্যাশিত মূল্যস্তরের লক্ষ্যের সঙ্গে সামঞ্জস্যপূর্ণ হওয়া উচিত।
ঋণগ্রহীতাদের জন্য অর্থায়নের ব্যয় কমানো এখনো নীতিগত লক্ষ্য। একই সঙ্গে ব্যাংকগুলোর নিরাপদে কার্যক্রম চালানোর সুযোগও প্রয়োজন। পিবিওসির ২০২৫ সালের প্রতিবেদনে বলা হয়েছিল, ওই বছরের সেপ্টেম্বরে নতুন করপোরেট ঋণের সুদহার বার্ষিক হিসাবে প্রায় ৪০ বেসিস পয়েন্ট এবং নতুন গৃহঋণের সুদহার ২৫ বেসিস পয়েন্ট কমেছিল। এক বেসিস পয়েন্ট হলো এক শতাংশীয় পয়েন্টের একশ ভাগের এক ভাগ। ফলে ওই হ্রাসের পরিমাণ ছিল যথাক্রমে প্রায় ০.৪০ ও ০.২৫ শতাংশীয় পয়েন্ট।
কিছু ব্যবসায়িক ঋণের সুদহার রাতারাতি সুদের হারের সঙ্গে যুক্ত হতে পারে
ঋণের সুদ নির্ধারণে বৈচিত্র্য আনার আরও নির্দিষ্ট পথ তুলে ধরেছে ২০২৬ সালের প্রতিবেদন: ডিআর০০১-এর সঙ্গে যুক্ত পরিবর্তনশীল সুদহারের ঋণ চালুর সম্ভাবনা খতিয়ে দেখা। ডিআর০০১ হলো জামানতের বিপরীতে ব্যাংকগুলোর পারস্পরিক ঋণ লেনদেনের বাজারে রাতারাতি সুদের হার। ২০২৬ সালের প্রথম নয় মাসে এর গড় হার ছিল ১.৩৪ শতাংশ।
চীনের বেশির ভাগ ঋণের সুদ নির্ধারণে ঋণের প্রাইম রেট (এলপিআর)-এর ওপর ব্যাপকভাবে নির্ভর করা হয়েছে। ডিআর০০১ স্বল্পমেয়াদি তহবিলের প্রকৃত লেনদেনকে আরও সরাসরি প্রতিফলিত করে। ফলে ব্যাংকের তহবিল পরিস্থিতির পরিবর্তন কিছু ব্যবসায়িক ঋণের সুদে আরও দ্রুত পৌঁছাতে পারে।
পিবিওসি গভর্নর পান গংশেং ফিন্যান্সিয়াল স্ট্রিট ফোরামে বলেন, আর্থিক ব্যবস্থাপনায় শক্তিশালী কোম্পানিগুলো ব্যাংকের সঙ্গে আলোচনা করে পরিবর্তনশীল সুদের ঋণের ভিত্তি হিসেবে ডিআর০০১ অথবা এলপিআর বেছে নিতে পারবে। ক্ষুদ্র ব্যবসা ও ব্যক্তিগত ঋণগ্রহীতাদের জন্য এলপিআর ব্যবহৃত হতে থাকবে।
জুলাইয়ে পরীক্ষামূলক কার্যক্রম শুরু হয়। ২০ অক্টোবর পর্যন্ত অসম্পূর্ণ হিসাব অনুযায়ী, ২৪টি প্রাদেশিক অঞ্চলে ডিআর বেঞ্চমার্ক ব্যবহার করে ১০০টির বেশি ঋণ দেওয়া হয়েছে।
সান ইয়াত-সেন বিশ্ববিদ্যালয়ের লিংনান কলেজের উপপ্রধান ডিন দাই ইউন ব্যাখ্যা করেছেন, কোম্পানির ঋণযোগ্যতা, ঋণের মেয়াদ ও অন্যান্য ঝুঁকি বিবেচনায় ব্যাংকগুলো সুদের হারের সঙ্গে অতিরিক্ত মার্জিন যোগ করবে। তাই কোম্পানির চূড়ান্ত ঋণহার নির্ধারিত হবে বেঞ্চমার্ক ও সম্মত মার্জিন মিলিয়ে। বাজারের সুদহার ওঠানামা করলে চুক্তির সমন্বয়বিধি অনুযায়ী কিস্তি কম বা বেশি হতে পারে।
শেয়ারবাজারে সহায়তা আরও প্রাতিষ্ঠানিক হচ্ছে
শেয়ারবাজারের দুটি উপকরণ আরও জোরালোভাবে ব্যবহারের আহ্বান জানিয়েছে পিবিওসি: সিকিউরিটিজ, ফান্ডস অ্যান্ড ইনস্যুরেন্স কোম্পানিজ সোয়াপ ফ্যাসিলিটি (এসএফআইএসএফ) এবং শেয়ার পুনঃক্রয় ও শেয়ারধারণ বাড়ানোর জন্য পুনঃঋণ। প্রথমটি যোগ্য আর্থিক প্রতিষ্ঠানগুলোর তহবিল পাওয়ার সুযোগ বাড়ায়; দ্বিতীয়টি যোগ্য শেয়ার কেনার জন্য ব্যাংক অর্থায়নে সহায়তা করে।
২ নভেম্বর কেন্দ্রীয় ব্যাংক জানায়, সোয়াপ সুবিধার তৃতীয় দফায় আবেদনকারী প্রতিষ্ঠানের সংখ্যা ২০ থেকে বেড়ে ৩১ হয়েছে। নভেম্বরের শুরুতে ১০০ বিলিয়ন ইউয়ানের একটি কার্যক্রম পরিচালিত হয়।
শেয়ার কেনায় পুনঃঋণ কর্মসূচিটি সাময়িক ব্যবস্থা থেকে স্থায়ী প্রাতিষ্ঠানিক ব্যবস্থায় পরিণত হয়েছে। এর কেন্দ্রীয় ব্যাংক ঋণের হার ১.২৫ শতাংশ থেকে কমিয়ে ১ শতাংশ করা হয়েছে। ব্যাংকগুলো কর্মসূচির আওতায় ২০০ বিলিয়ন ইউয়ানের বেশি অর্থায়নের প্রস্তাব জমা দিয়েছে। এই উপকরণের সহায়তায় দেওয়া ব্যাংকঋণের কাঙ্ক্ষিত ব্যবহারকারী হলো কোম্পানি ও বড় শেয়ারধারীরা।
৬ নভেম্বরের স্টেট কাউন্সিলের নির্বাহী বৈঠকেও পুঁজিবাজার স্থিতিশীল রাখার ব্যবস্থা উন্নত করা এবং শেয়ারবাজারের অভ্যন্তরীণ স্থিতিশীলতা জোরদারের আহ্বান জানানো হয়। সম্মিলিতভাবে এসব পদক্ষেপ বাজারে সহায়তার আরও স্থায়ী কাঠামো গড়ে তুলছে, যেখানে বিভিন্ন উপকরণ আর্থিক প্রতিষ্ঠান, তালিকাভুক্ত কোম্পানি ও শেয়ারধারীদের সহায়তা করছে।
বন্ড বিক্রিতে বাধ্য হওয়ার চাপ মোকাবিলায় নতুন সুবিধা
২৬ অক্টোবর পিবিওসি বন্ড মার্কেট ননব্যাংক লার্জ রিডেম্পশন সোয়াপ ফ্যাসিলিটি (বিএনএসএফ) চালু করে। এটি একটি নির্দিষ্ট সমস্যা মোকাবিলা করবে: অনেক বিনিয়োগকারী একই সময়ে অর্থ ফেরত চাইলে তহবিল বা সম্পদ ব্যবস্থাপনা পণ্যকে দ্রুত বন্ড বিক্রি করতে হয়।
ব্যাপক বিক্রির ফলে বন্ডের দাম কমতে পারে। পণ্যের মূল্য কমে গেলে আরও বেশি বিনিয়োগকারী অর্থ তুলে নিতে পারেন, যার ফলে বিক্রির আরেকটি ধাপ শুরু হয়। চরম চাপের সময় এই চক্র ভাঙার জন্য সুবিধাটি তৈরি করা হয়েছে।
যোগ্য প্রতিষ্ঠানগুলো কেন্দ্রীয় ব্যাংকের বিল ধার নিয়ে তা জামানত হিসেবে ব্যবহার করে বাজার থেকে তহবিল সংগ্রহ করতে পারে। এরপর তারা নিজেদের ব্যবস্থাপনায় থাকা, অথবা কোনো সম্পদ ব্যবস্থাপনা সহযোগী প্রতিষ্ঠানের ব্যবস্থাপনায় থাকা, অর্থ উত্তোলনের চাপে পড়া সাধারণ বিনিয়োগ পণ্যের কাছ থেকে যোগ্য বন্ড বা পণ্যের শেয়ার কিনতে পারে। এই ব্যবস্থায় যোগ্য সম্পদ কেন্দ্রীয় ব্যাংকের কাছে জামানত রাখা হয়।
এই সুবিধা ব্যবহারে বিধিনিষেধ রয়েছে। অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে বিচক্ষণতাসংক্রান্ত শর্ত পূরণ করতে হবে, বাজারে যথেষ্ট গুরুত্ব থাকতে হবে এবং যোগ্য জামানত দিতে হবে। ঋণ পরিশোধ এবং লাভ বা ক্ষতির দায়িত্ব প্রতিষ্ঠানেরই থাকবে। কেনাকাটায় ন্যায্য মূল্য নির্ধারণ করতে হবে এবং অন্যায্য লেনদেন ও সুবিধা হস্তান্তর ঠেকানোর সুরক্ষা ব্যবস্থা থাকবে।
বন্ডবাজারে তারল্য ফিরলে এই সুবিধা বন্ধ করার কথা। এর শর্তগুলো নৈতিক ঝুঁকি মোকাবিলা করে; এ ঝুঁকিতে প্রতিষ্ঠানগুলো অতিরিক্ত ঝুঁকি নেয়, কারণ তারা সরকারি সহায়তা পাওয়ার প্রত্যাশা করে। পিবিওসি জানিয়েছে, বিচক্ষণতার সঙ্গে পরিচালিত নয় এমন প্রতিষ্ঠান এই সুবিধা পাওয়ার যোগ্য হবে না। ফলে উপকরণটি ব্যবহারকারী প্রতিষ্ঠানের ওপরই দায় থাকবে।
ক্ষুদ্র ব্যাংক ও আমানতের স্থানান্তরে নজর
স্থানীয় ক্ষুদ্র ও মাঝারি আর্থিক প্রতিষ্ঠানগুলোর মূলধন পুনর্ভরণের জন্য আরও বিস্তৃত ব্যবস্থা গড়ে তোলার প্রস্তাবও প্রতিবেদনে রয়েছে। এর মধ্যে আইনি প্রক্রিয়ার মাধ্যমে কেন্দ্রীয় সরকারের তহবিল দেওয়ার বিষয়টিও অন্তর্ভুক্ত। মূলধন লোকসান সামাল দেয় এবং ব্যাংকের ঋণ দেওয়া চালিয়ে যাওয়ার সক্ষমতা ধরে রাখতে সহায়তা করে। অন্যদিকে, তাৎক্ষণিক পরিশোধ মেটানোর জন্য নগদ অর্থ জোগায় তারল্য।
তিয়ানফু লিইয়ান ফিন্যান্সিয়াল রিসার্চ ইনস্টিটিউটের পরিচালক জেং গাং এই প্রস্তাবকে অর্থায়নের উৎস সম্প্রসারণ হিসেবে ব্যাখ্যা করেছেন, যেখানে হস্তক্ষেপের ক্ষেত্রে স্পষ্ট প্রক্রিয়া ও দায়িত্ববণ্টন থাকবে। মার্চেন্টস ইউনিয়ন কনজিউমার ফিন্যান্সের প্রধান অর্থনীতিবিদ দং শিমিয়াও এমন একটি কাঠামোর কথা বলেছেন, যাতে অন্তর্ভুক্ত থাকবে ধরে রাখা মুনাফা, বাজারের বিনিয়োগকারী, স্থানীয় সরকারি মূলধন, পুনর্গঠন এবং প্রয়োজন হলে সরকারি অর্থায়ন।
কেন্দ্রীয় সরকারের অর্থায়নের মোট পরিমাণ বা সময়সূচি প্রতিবেদনে উল্লেখ করা হয়নি। সম্ভাব্য সহায়তার পাশাপাশি নৈতিক ঝুঁকি থেকে সুরক্ষার কথাও বলা হয়েছে। ফলে যেকোনো হস্তক্ষেপে প্রতিষ্ঠান ও শেয়ারধারীদের দায়িত্বই গুরুত্বপূর্ণ থাকবে।
আমানতের পরিবর্তন ব্যাখ্যা করে কেন কেন্দ্রীয় ব্যাংক প্রচলিত ব্যাংকব্যবস্থার বাইরের আর্থিক প্রতিষ্ঠানগুলোর দিকেও নজর দিচ্ছে। ২০২৬ সালের তৃতীয় প্রান্তিকের শেষে ইউয়ান আমানতের পরিমাণ ছিল ৩৪৯.৪৫ ট্রিলিয়ন ইউয়ান, যা আগের বছরের একই সময়ের তুলনায় ৭.৫ শতাংশ বেশি। একই সময়ে এম২ বেড়েছে ৭.২ শতাংশ।
প্রতিবেদনে বলা হয়েছে, ব্যবসাপ্রতিষ্ঠান ও পরিবারগুলো তাদের কিছু আমানত শেয়ার, বন্ড, সম্পদ ব্যবস্থাপনা ও বিনিয়োগ ব্যবস্থাপনা পণ্যে সরিয়ে নিচ্ছে। এসব পণ্য আবার আমানত ও ডিপোজিট সার্টিফিকেটের মাধ্যমে অর্থ ব্যাংকে ফিরিয়ে দিতে পারে। সঞ্চয়কারীরা ভিন্ন বিনিয়োগ বেছে নেওয়ায় অর্থের মালিক ও প্রবাহের মাধ্যম বদলায়। ফলে বিভিন্ন বাজারে তহবিলের চাপ পর্যবেক্ষণের গুরুত্ব বাড়ে।
ইউয়ান ও নীতিগত পদক্ষেপের ধারাবাহিকতা
বাজারের চাহিদা ও সরবরাহের ভিত্তিতে, বিভিন্ন মুদ্রার ঝুড়ির সঙ্গে সামঞ্জস্য রেখে পরিচালিত বিনিময় হার কাঠামোর অঙ্গীকার পুনর্ব্যক্ত করেছে পিবিওসি। তারা ইউয়ানের মান যুক্তিসংগত পর্যায়ে মোটামুটি স্থিতিশীল রাখা এবং অতিরিক্ত ওঠানামা ঠেকানোর অঙ্গীকার করেছে।
২০২৬ সালের সেপ্টেম্বরের শেষে প্রতি মার্কিন ডলারের বিপরীতে ইউয়ানের বিনিময় হার ছিল ৬.৭০৫৩। ২০২৫ সালের শেষের তুলনায় ইউয়ানের মান বেড়েছে ৪.১ শতাংশ। বিনিময় হারের নমনীয়তা মুদ্রাকে অর্থনৈতিক পরিস্থিতির সঙ্গে মানিয়ে নিতে সাহায্য করে, আর কেন্দ্রীয় ব্যাংক বিঘ্ন সৃষ্টিকারী ওঠানামা ঠেকানোর চেষ্টা করে।
প্রতিবেদনের আগে নেওয়া পদক্ষেপগুলো দেখায়, কীভাবে নীতির এই প্যাকেজ তৈরি হয়েছে:
- জুলাই ২০২৬: কিছু প্রতিষ্ঠান ডিআর০০১-এর সঙ্গে যুক্ত ঋণ পরীক্ষামূলকভাবে চালু করে।
- সেপ্টেম্বরের শেষ দিকে: পিবিওসি পিএসএল-এর হার ০.২৫ শতাংশীয় পয়েন্ট কমায় এবং লক্ষ্যভিত্তিক সহায়তা সম্প্রসারণ করে।
- ২০ অক্টোবর: ডিআর বেঞ্চমার্কভিত্তিক ঋণের পরীক্ষামূলক কার্যক্রম ২৪টি প্রাদেশিক অঞ্চলে পৌঁছায়।
- ২৬ অক্টোবর: বন্ডবাজারে চরম অর্থ উত্তোলনের চাপ মোকাবিলায় পিবিওসি বিএনএসএফ চালু করে।
- ২ নভেম্বর: কর্তৃপক্ষ শেয়ারবাজারের সোয়াপ সুবিধায় অংশগ্রহণ বাড়ায় এবং শেয়ার কেনায় পুনঃঋণকে স্থায়ী ব্যবস্থায় পরিণত করে।
- ৬ নভেম্বর: পুঁজিবাজার স্থিতিশীল করার ব্যবস্থা জোরদারের আহ্বান জানায় স্টেট কাউন্সিল।
- ১১ নভেম্বর: প্রান্তিক প্রতিবেদনে প্রবৃদ্ধিতে সহায়তা, সুদ নির্ধারণে সংস্কার ও আর্থিক স্থিতিশীলতার পদক্ষেপগুলোকে একটি নীতিকর্মসূচির আওতায় আনা হয়।
এই কর্মসূচির তিনটি বাস্তব লক্ষ্য রয়েছে: ঋণকে উৎপাদনশীল কর্মকাণ্ডে পৌঁছানো, তহবিল পরিস্থিতির সঙ্গে আরও কার্যকরভাবে সামঞ্জস্য রেখে ঋণব্যয় নির্ধারণ এবং বাজারের চাপ যাতে অর্থায়নে বিঘ্ন না ঘটায় তা নিশ্চিত করা। আপাতত লক্ষ্যভিত্তিক পদক্ষেপগুলো কার্যকর করার ওপর জোর দেওয়া হচ্ছে, পাশাপাশি বৃহত্তর নীতি সমন্বয়ের সুযোগও রাখা হচ্ছে।
মূল বিষয়
- ১১ নভেম্বর ২০২৬-এর প্রতিবেদনে প্রবৃদ্ধিতে আরও জোরালো সহায়তার অঙ্গীকার করেছে পিবিওসি; অভ্যন্তরীণ চাহিদার দুর্বলতা ছিল প্রধান উদ্বেগ।
- ২০২৬ সালের প্রথম নয় মাসে জিডিপি বেড়েছে ৪.৬ শতাংশ; ২০২৫ সালের একই সময়ে প্রবৃদ্ধি ছিল ৫.২ শতাংশ।
- লক্ষ্যভিত্তিক অর্থায়নের মাধ্যমে প্রযুক্তি, ক্ষুদ্র ব্যবসা, ভোগব্যয় ও অবকাঠামো খাতে সহায়তা দেওয়া হবে।
- বিদ্যমান এলপিআর পদ্ধতির পাশাপাশি কিছু ব্যবসায়িক ঋণে ডিআর০০১ ব্যবহার করা হতে পারে।
- শেয়ারবাজারে সম্প্রসারিত উপকরণ এবং বন্ডবাজারে নতুন সুবিধার লক্ষ্য হলো তহবিলসংক্রান্ত চাপ নিয়ন্ত্রণে রাখা।
- ক্ষুদ্র আর্থিক প্রতিষ্ঠানগুলোর জন্য সম্ভাব্য কেন্দ্রীয় সরকারি অর্থায়ন আইনি প্রক্রিয়া ও ঝুঁকিসংক্রান্ত সুরক্ষা মেনে দেওয়া হবে।