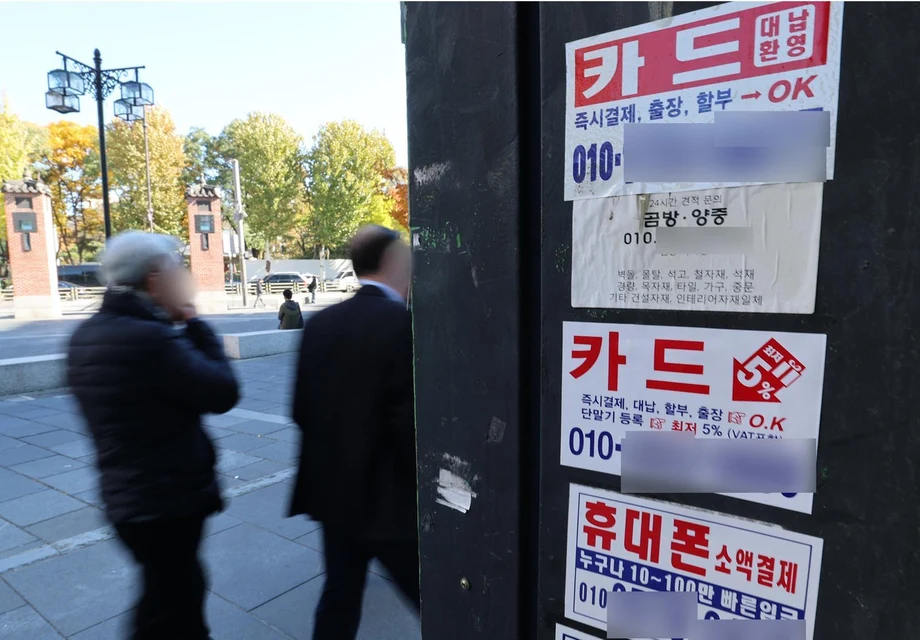
বকেয়া ঋণ বাড়ছে, ক্যাশবাক্সে টাকা আসছে কম
২০২৬ সালের তৃতীয় প্রান্তিকে দক্ষিণ কোরিয়ার একক মালিকানাধীন ব্যবসাগুলোর বকেয়া ঋণ ছিল ১৬.৪ ট্রিলিয়ন ওন, যা আগের বছরের একই সময়ের তুলনায় ২১.৫% বেশি। ঋণ থাকা ৫ লাখ ৫ হাজার ব্যবসা ইতোমধ্যে বন্ধ হয়ে গেছে। পরিসংখ্যানগুলোতে একই সঙ্গে বাড়তে থাকা দুটি চাপের চিত্র দেখা যায়: চালু ব্যবসাগুলোর আয় কমছে, আর ব্যবসা বন্ধ করার পরও মালিকদের ওপর ঋণের বোঝা থেকে যাচ্ছে।
সূচিপত্র
- বকেয়া ঋণ বাড়ছে, ক্যাশবাক্সে টাকা আসছে কম
- তিন প্রান্তিকে কীভাবে জমেছে বকেয়া
- ব্যাংকবহির্ভূত ঋণদাতাদের ওপর চাপ বেশি কেন
- ঋণ থাকা অর্ধলাখ ব্যবসা বন্ধ
- বিক্রির চেয়ে দ্রুত কমেছে মুনাফা
- রেস্তোরাঁ, দোকান ও অবসর বিনোদন ব্যবসায় বিক্রি কমেছে
- দোকান বন্ধ করলেই দায় থেকে মুক্তি মেলে না কেন
- ঋণ পুনর্গঠনে কয়েক মাস লেগে যেতে পারে
- প্রস্তাবগুলো ঋণগ্রহীতাদের জন্য কী বদলাতে পারে
- পরিসংখ্যান কীভাবে তৈরি হয়েছে
- মূল তথ্য
কোরিয়া ক্রেডিট ডেটা (কেসিডি) ১০ নভেম্বর প্রকাশিত ক্ষুদ্র ব্যবসার প্রবণতা প্রতিবেদনে একক মালিকানাধীন ব্যবসাগুলোর মোট বকেয়া ঋণের পরিমাণ ৭৩৬.৬ ট্রিলিয়ন ওন বলে জানিয়েছে। আগের প্রান্তিকের তুলনায় এই স্থিতি প্রায় অপরিবর্তিত ছিল, বেড়েছিল ০.১%। অন্যদিকে, বকেয়া ঋণের পরিমাণ বেড়েছে ৭.৩%। ঋণ পরিশোধে সমস্যা বাড়ছিল ঋণ নেওয়ার পরিমাণের চেয়ে অনেক দ্রুত।
চাপের বেশির ভাগই ছিল ব্যাংকবহির্ভূত আর্থিক খাতে। সঞ্চয়ী ব্যাংক, পারস্পরিক অর্থায়ন প্রতিষ্ঠান ও অন্যান্য ব্যাংকবহির্ভূত ঋণদাতাদের হাতে ছিল মোট বকেয়া ঋণের ৪১%, অথচ বকেয়া পড়া ঋণের প্রায় ৮৩% ছিল তাদের কাছেই। এসব ঋণদাতার কাছ থেকে ঋণ নেওয়া ব্যবসার ১৭.৩% বন্ধ হয়ে গেছে। ব্যাংক থেকে ঋণ নেওয়া ব্যবসার ক্ষেত্রে এ হার ছিল ৭.৫%।
ক্ষুদ্র ব্যবসাপ্রতি গড় ত্রৈমাসিক বিক্রি আগের বছরের একই সময়ের তুলনায় ৪.৩৬% কমে ৪৬.৬১ মিলিয়ন ওনে দাঁড়িয়েছে। ব্যয় আয়ের মতো দ্রুত না কমায় মুনাফা প্রায় দ্বিগুণ হারে কমে ৮.৩০% হ্রাস পেয়ে ১০.২০ মিলিয়ন ওনে দাঁড়ায়।
ব্যবসার মালিকদের জন্য এসব পরিসংখ্যান দৈনন্দিন পরিচালন ব্যয় ও ঋণের কিস্তির মাঝের আর্থিক সুরক্ষা কমে আসার চিত্র তুলে ধরে। ঋণদাতাদের জন্য এগুলো বৃহৎ ব্যবসায়িক ঋণের পরিসরে পরিশোধের সমস্যা ছড়িয়ে পড়ার ইঙ্গিত। আর স্বনিয়োজিত কাজ ছেড়ে দেওয়া ব্যক্তিদের ক্ষেত্রে সরকারের পৃথক জরিপের ফলাফল আরেকটি সমস্যার দিকে ইঙ্গিত করে: ব্যবসা বন্ধ হলে বিক্রি থেমে যেতে পারে, কিন্তু আর্থিক দায় শেষ হয় না।
তিন প্রান্তিকে কীভাবে জমেছে বকেয়া
কেসিডির হিসাবে, ২০২৫ সালের তৃতীয় প্রান্তিকে বকেয়া ঋণ ছিল ১৩.৫ ট্রিলিয়ন ওন। এক বছর পর তা বেড়ে দাঁড়ায় ১৬.৪ ট্রিলিয়ন ওনে, অর্থাৎ প্রায় ২.৯ ট্রিলিয়ন ওন বেড়েছে। ২০২৬ সালের প্রথম তিন প্রান্তিকেই বকেয়ার পরিমাণ বেড়েছে। দ্বিতীয় প্রান্তিকে বৃদ্ধির গতি কমার পর জুলাই থেকে সেপ্টেম্বর সময়ে তা আবার বেড়েছে।
প্রান্তিকভিত্তিক ধারাবাহিকতায় ঋণ পরিশোধের চাপ জমে ওঠার চিত্র দেখা যায়:
- ২০২৬ সালের প্রথম প্রান্তিক: বকেয়া ঋণ বেড়ে ১৪.৬ ট্রিলিয়ন ওনে দাঁড়ায়, আগের প্রান্তিকের তুলনায় বৃদ্ধি ১২.৬%।
- দ্বিতীয় প্রান্তিক: বকেয়া ঋণ বেড়ে ১৫.২ ট্রিলিয়ন ওনে দাঁড়ায়, আরও ৪.৩% বৃদ্ধি।
- তৃতীয় প্রান্তিক: বকেয়া ঋণ বেড়ে ১৬.৪ ট্রিলিয়ন ওনে দাঁড়ায়, দ্বিতীয় প্রান্তিকের তুলনায় ৭.৩% এবং আগের বছরের একই সময়ের তুলনায় ২১.৫% বেশি।
নির্ধারিত পরিশোধের তারিখ পেরিয়ে যাওয়া অর্থই বকেয়া। মোট বকেয়া ঋণের হিসাবে সময়মতো পরিশোধ করা ঋণসহ ঋণগ্রহীতাদের এখনো পরিশোধ করতে হবে এমন সব ঋণ অন্তর্ভুক্ত। দুটি পরিসংখ্যান একসঙ্গে দেখলে পরিবর্তনের কারণ বোঝা যায়: ঋণের মোট পরিমাণ প্রায় স্থির থাকলেও এর ক্রমবর্ধমান অংশ পরিশোধের সমস্যায় পড়ছিল।
আগের বছরের একই সময়ের তুলনায় মোট বকেয়া ঋণ ১.৩% বা প্রায় ৯.৬ ট্রিলিয়ন ওন বেড়েছে। এই বার্ষিক বৃদ্ধিও বকেয়া ঋণের ২১.৫% বৃদ্ধির তুলনায় অনেক কম।
ব্যাংকবহির্ভূত ঋণদাতাদের ওপর চাপ বেশি কেন
একক মালিকানাধীন ব্যবসার ৪৩৪.৬ ট্রিলিয়ন ওনের ঋণ ছিল ব্যাংকগুলোর কাছে, যা মোটের ৫৯%। ব্যাংকবহির্ভূত ঋণদাতাদের কাছে ছিল ৩০২ ট্রিলিয়ন ওন, বা ৪১%। অথচ ১৬.৪ ট্রিলিয়ন ওনের বকেয়া ঋণের মধ্যে ১৩.৬ ট্রিলিয়ন ওনই ছিল এই দ্বিতীয় গোষ্ঠীর কাছে।
কেসিডির গোল করে দেওয়া পরিসংখ্যান অনুযায়ী, বকেয়া ঋণের পরিমাণকে সংশ্লিষ্ট ঋণের স্থিতি দিয়ে ভাগ করলে ব্যাংকবহির্ভূত ঋণদাতাদের ক্ষেত্রে হার দাঁড়ায় প্রায় ৪.৫%, আর ব্যাংকের ক্ষেত্রে ০.৬%। তুলনাটি দেখায়, ঋণের তুলনামূলক ছোট অংশ যাদের হাতে, বাজারের সেই অংশেই পরিশোধের সমস্যা অনেক বেশি কেন্দ্রীভূত ছিল।
সঞ্চয়ী ব্যাংকগুলোর বকেয়ার হার ছিল ৬.০%, যা আগের প্রান্তিকের ৫.৭% থেকে বেশি। পারস্পরিক অর্থায়ন প্রতিষ্ঠানগুলোর হার ছিল ৩.৭%, আগের প্রান্তিকের ৩.৫% থেকে বেশি। এ বৃদ্ধি যথাক্রমে ০.৩ ও ০.২ শতাংশ-পয়েন্ট। শতাংশ-পয়েন্ট দিয়ে দুটি হারের মধ্যকার ব্যবধান বোঝানো হয়; কোনো হারের নিজস্ব শতকরা বৃদ্ধিকে নয়।
একক মালিকানাধীন ব্যবসার মোট ঋণে ব্যাংকগুলোর অংশও আগের বছরের ৫৯.৭% থেকে কমে ৫৯.০% হয়েছে। কোরিয়া ক্রেডিট ডেটার সহযোগী প্রতিষ্ঠান কোরিয়া ক্রেডিট ইনফরমেশনের (কেসিএস) প্রধান নির্বাহী লি মিন-জে বলেন, আগের প্রান্তিকের তুলনায় ব্যাংকবহির্ভূত ঋণের স্থিতি কমেছে। এতে ব্যাংকঋণ পেতে অক্ষম মালিকদের জন্য অর্থায়নের একটি উৎস সংকুচিত হয়েছে।
স্বনিয়োজিত ঋণগ্রহীতাদের ঋণ পরিশোধে অসুবিধা এবং ব্যাংকবহির্ভূত ঋণদাতাদের কাছে খেলাপির উচ্চ ঝুঁকিকে আর্থিক স্থিতিশীলতার ঝুঁকি হিসেবে চিহ্নিত করেছে ব্যাংক অব কোরিয়া। এখানে বাস্তব উদ্বেগ হলো, ব্যবসাগুলোর ঋণপ্রাপ্তির সুযোগ বজায় রাখা প্রয়োজন এমন সময়ে বাড়তে থাকা বকেয়া ঋণ ঋণদাতাদের ওপরও চাপ সৃষ্টি করতে পারে।
ঋণ থাকা অর্ধলাখ ব্যবসা বন্ধ
একক মালিকানাধীন ব্যবসার ঋণ থাকা ৩৬ লাখ ৩৪ হাজার ব্যবসাপ্রতিষ্ঠানের হিসাব দিয়েছে কেসিডি। এর মধ্যে ৫ লাখ ৫ হাজার বা ১৩.৯% ইতোমধ্যে বন্ধ হয়ে গেছে, অর্থাৎ প্রায় প্রতি সাতটির একটি। এক বছর আগে এ সংখ্যা ছিল ৪ লাখ ৯৪ হাজার, আর হার ছিল ১৩.৬%।
ঋণ থাকা বন্ধ ব্যবসার সংখ্যা ১১ হাজার বেড়েছে, যা প্রায় ২.২% বৃদ্ধি। ব্যবসা বন্ধ করে দেওয়া মালিকদেরও অন্য আয়, সম্পদ বা সম্মত কিস্তি ব্যবস্থার মাধ্যমে ঋণ পরিশোধের দায় থাকে।
বন্ধ ব্যবসাগুলোর গড় বকেয়া ঋণ ছিল ৬৫.৬৩ মিলিয়ন ওন, যা দ্বিতীয় প্রান্তিকের ৬৪.৮০ মিলিয়ন ওন থেকে বেশি। তাদের গড় বকেয়া কিস্তির পরিমাণও ৭.৮৯ মিলিয়ন থেকে বেড়ে ৮.১১ মিলিয়ন ওনে দাঁড়িয়েছে।
ব্যাংকবহির্ভূত ঋণগ্রহীতাদের মধ্যে ব্যবসা বন্ধের হার ১৭.৩%, যা ব্যাংকঋণগ্রহীতাদের ৭.৫% হারের প্রায় ২.৩ গুণ। ব্যবসা বন্ধের পরিসংখ্যান ও বকেয়া ঋণের বণ্টন, দুটোই ঋণবাজারের একই অংশে সবচেয়ে বেশি চাপের ইঙ্গিত দেয়।
বিক্রির চেয়ে দ্রুত কমেছে মুনাফা
ক্ষুদ্র ব্যবসাগুলো গড় ত্রৈমাসিক ব্যয় ৩.২০% কমিয়ে ৩৬.৪১ মিলিয়ন ওনে নামিয়েছে। আয় এর চেয়ে দ্রুত কমায় গড় মুনাফা দাঁড়িয়েছে ১০.২০ মিলিয়ন ওনে, যা ৮.৩০% কম। মুনাফার হার, অর্থাৎ হিসাব করা ব্যয় বাদ দেওয়ার পর বিক্রির যে অংশ অবশিষ্ট থাকে, ০.৯৪ শতাংশ-পয়েন্ট কমে ২১.৯% হয়েছে।
সহজভাবে বললে, প্রতি ১০০ ওনের বিক্রিতে গড় ব্যবসাটি হিসাব করা মুনাফা হিসেবে প্রায় ২১.৯ ওন রাখতে পেরেছে। ব্যয়ের তুলনায় আয় দ্রুত কমলে অবশিষ্ট অর্থের পরিমাণ কমে যায় আরও বেশি, যা শুধু দুটি অঙ্ক দেখে বোঝা যায় না।
এর আগে প্রথম প্রান্তিকে বার্ষিক বিক্রি বেড়েছিল ১.০১% এবং দ্বিতীয় প্রান্তিকে ৩.৯৬%। তৃতীয় প্রান্তিকে পাঁচ প্রান্তিকের মধ্যে প্রথমবারের মতো বিক্রি বার্ষিক হিসাবে কমে যায়। টানা তিন প্রান্তিক ধরে মুনাফার হারও আগের বছরের একই সময়ের তুলনায় কমেছে।
দ্বিতীয় প্রান্তিকের তুলনায় আয় কমেছে ৫.৪৪% এবং মুনাফা কমেছে ১৩.৯৪%। বার্ষিক তুলনায় আগের বছরের শক্তিশালী সময়ের প্রভাবও রয়েছে: ২০২৫ সালের তৃতীয় প্রান্তিকে আগের প্রান্তিকের তুলনায় বিক্রি ২.৭৯% বেড়েছিল; তখন সরকারি জীবিকা পুনরুদ্ধার ভাউচার ভোগব্যয়কে সহায়তা করেছিল। বর্তমান বিক্রিকে ওই শক্তিশালী সময়ের সঙ্গে তুলনা করায় বার্ষিক পতন বেশি দেখা যাচ্ছে।
রেস্তোরাঁ, দোকান ও অবসর বিনোদন ব্যবসায় বিক্রি কমেছে
দৈনন্দিন খাবার পরিবেশনকারী বিভিন্ন ধরনের খাদ্য ব্যবসায় বিক্রি কমেছে। ফাস্টফুডের বিক্রি আগের বছরের একই সময়ের তুলনায় ৫.৭% কমেছে, স্ন্যাকস রেস্তোরাঁয় ৫.১%, জাপানি রেস্তোরাঁয় ৫.০% এবং কোরীয় রেস্তোরাঁয় ৪.৬%।
সুপারমার্কেট ও কনভিনিয়েন্স স্টোরসহ সাধারণ খুচরা ব্যবসায় বিক্রি কমেছে ৩.৮%। আসবাবের দোকান, স্টেশনারির দোকান ও চশমার দোকানসহ বিশেষায়িত খুচরা ব্যবসায় কমেছে ৪.১%। পরিবারের নিয়মিত চাহিদা পূরণকারী ব্যবসাগুলোতেও এই দুর্বলতা ছড়িয়ে পড়েছে।
শিল্পকলা, খেলাধুলা ও বিনোদন সেবায় সবচেয়ে বেশি, ১১.২% বিক্রি কমেছে। এই গোষ্ঠীতে কারাওকে কক্ষ, পিসি ক্যাফে ও ক্রীড়া স্থাপনা রয়েছে। তাদের বিক্রি কমার হার ক্ষুদ্র ব্যবসার নমুনায় গড় বিক্রি কমার ৪.৩৬% হারের দ্বিগুণেরও বেশি।
কেসিডির তথ্য বিভাগের প্রধান কাং ইয়ে-ওন বিক্রি কমার সঙ্গে ঋণ পরিশোধের ক্রমবর্ধমান সমস্যার যোগসূত্র তুলে ধরে বিক্রি পুনরুদ্ধারে সরাসরি সহায়তামূলক পদক্ষেপের আহ্বান জানান:
এটি ইঙ্গিত দেয় যে দুর্বল বিক্রি ঋণ পরিশোধের সক্ষমতাকেও দুর্বল করছে। ক্ষুদ্র ব্যবসায়ীদের বিক্রি পুনরুদ্ধারে সরাসরি সহায়তা করতে পারে, এমন দ্রুত পদক্ষেপ দরকার।
দোকান বন্ধ করলেই দায় থেকে মুক্তি মেলে না কেন
ক্ষুদ্র ও মাঝারি উদ্যোগ এবং স্টার্টআপ মন্ত্রণালয়ের ২০২৬ সালের বন্ধ ক্ষুদ্র ব্যবসা জরিপে দেখা গেছে, উত্তরদাতাদের ৬৮.৫% ব্যবসা বন্ধের সিদ্ধান্তের সময় ঋণগ্রস্ত ছিলেন। ঋণ থাকা ব্যক্তিদের গড় বকেয়া ছিল ৮৫.৩১ মিলিয়ন ওন।
ব্যবসা বন্ধ করার সময় ৪৫.৫% উত্তরদাতার জন্য ঋণ পরিশোধই ছিল সবচেয়ে বড় সমস্যা। ব্যবসা বন্ধের পর ২২.১% বলেছেন, ঋণের কারণে অর্থনৈতিক কর্মকাণ্ডে অংশ নেওয়া কঠিন হচ্ছিল। এসব ফলাফল ব্যবসায়িক ব্যর্থতার সঙ্গে পরবর্তী জীবিকা অর্জনের সমস্যার যোগসূত্র তুলে ধরে।
সহায়তার কয়েকটি ব্যবস্থা রয়েছে, তবে ঋণ নেওয়ার সময় এবং কিস্তি নিয়মিত পরিশোধ হচ্ছে কি না, তার ওপর যোগ্যতা নির্ভর করে। বকেয়া পড়ার ঝুঁকিতে থাকা ঋণগ্রহীতাদের সুদের হার কমিয়ে বা পরিশোধের মেয়াদ বাড়িয়ে সহায়তা করতে ব্যাংকগুলো ২০২৫ সালের এপ্রিলে স্মল বিজনেস ১১৯প্লাস কর্মসূচি চালু করে।
ব্যবসা বন্ধ করা মালিকদের জন্য একটি পুনঃঅর্থায়ন কর্মসূচির আওতায় বিদ্যমান ব্যবসায়িক ঋণকে সর্বোচ্চ ৩০ বছর মেয়াদি কিস্তিতে রূপান্তর করা যায়। নিয়মিত পরিশোধ করা ঋণও এতে অন্তর্ভুক্ত, তবে ২০২৫ সালের জুনের শেষ নাগাদ নেওয়া ঋণের ক্ষেত্রেই এটি প্রযোজ্য। পরে ঋণ নেওয়া মালিকদের অন্য ব্যবস্থা খুঁজতে হবে।
আর্থিক সংকটে থাকা ঋণগ্রহীতাদের জন্য নিউ স্টার্ট ফান্ড ঋণ কিনে নেওয়া বা অংশগ্রহণকারী আর্থিক প্রতিষ্ঠানের সঙ্গে সমঝোতার মাধ্যমে সহায়তা করে। পদ্ধতিভেদে মূল ঋণের পরিমাণ কমানো, সুদের হার হ্রাস বা পরিশোধের মেয়াদ বাড়ানোর সুযোগ থাকতে পারে। একাধিক প্রতিষ্ঠানের কাছে ঋণ থাকা মালিকদের প্রতিটি কর্মসূচির আওতায় কোন ঋণ যোগ্য, তা যাচাই করতে হবে।
ঋণ পুনর্গঠনে কয়েক মাস লেগে যেতে পারে
২০২৬ সালের সেপ্টেম্বরের শেষ নাগাদ ২ লাখ ২১ হাজার ১৬০ জনের কাছ থেকে নিউ স্টার্ট ফান্ডে মোট ৩৪.৯০৬৬ ট্রিলিয়ন ওনের ঋণসংক্রান্ত আবেদন জমা পড়ে। এই পরিসর দেখায়, নিজেদের সামলাতে কষ্ট হচ্ছে এমন দায়দেনায় পরিবর্তন আনতে কত ঋণগ্রহীতা আবেদন করছেন।
সমঝোতার পদ্ধতিতে ঋণদাতাদের সম্মতি পাওয়া বড় বাধা হয়ে ছিল। আগস্টের শেষে হিসাবে, হিসাবসংখ্যা অনুযায়ী সুদ কমানো বা পরিশোধের মেয়াদ বাড়ানোর আবেদনের ৬৭.৯%-এ আর্থিক প্রতিষ্ঠানগুলো সম্মতি দেয়নি। ক্রেডিট কার্ড ও ক্যাপিটাল কোম্পানির ক্ষেত্রে এ হার ছিল ৮৪.২%, আর ব্যাংকের ক্ষেত্রে ৬৫.৮%।
অপেক্ষার সময়েও বড় পার্থক্য ছিল। মূল ঋণ কমাতে কোরিয়া অ্যাসেট ম্যানেজমেন্ট করপোরেশন (ক্যামকো) সরাসরি সংকটাপন্ন ঋণ কিনে নিলে সমঝোতায় গড়ে ২৬৬.৩ দিন লাগে। আর্থিক প্রতিষ্ঠান ঋণ নিজের কাছে রেখে সুদ বা পরিশোধের শর্ত বদলালে গড়ে সময় লাগে ৭৬.৬ দিন।
এই গড় হিসাব অনুযায়ী, সরাসরি ঋণ কেনার পদ্ধতিতে সময় লাগে প্রায় ৩.৫ গুণ। ব্যবসা বন্ধের পর আবার কাজ শুরু করতে চাওয়া মালিকের জন্য পরিশোধের শর্ত নিয়ে কয়েক মাস অনিশ্চয়তা থাকলে সংসারের ব্যয় ও নতুন কর্মসংস্থান নিয়ে সিদ্ধান্ত নেওয়া কঠিন হতে পারে।
ডেমোক্রেটিক পার্টির আইনপ্রণেতা ও সে-হি ২০২৬ সালের সেপ্টেম্বরে ক্ষুদ্র ব্যবসার কল্যাণ বিল উত্থাপন করেন। এতে আর্থিক সংকট আগেভাগে শনাক্ত করা, ঋণ সমন্বয়, ঋণযোগ্যতা পুনরুদ্ধার এবং ব্যবসা বন্ধের পর সহায়তার বিষয় রয়েছে। বিলটি পাস বা বাস্তবায়নের তারিখ ঘোষণা করা হয়নি।
প্রস্তাবগুলো ঋণগ্রহীতাদের জন্য কী বদলাতে পারে
কেসিএসের লি মিন-জে ঋণ পরিশোধের সক্ষমতা যাচাইয়ে ঋণদাতাদের বর্তমান বিক্রি ও নগদ প্রবাহ বিবেচনার আহ্বান জানান। নগদ প্রবাহ হলো ব্যবসায় অর্থ আসা ও বেরিয়ে যাওয়ার হিসাব। কোনো কিস্তির তারিখে মালিকের হাতে অর্থ আছে কি না, তা বুঝতে এটি সহায়তা করে।
লি বলেন, অতীতের ঋণ-ইতিহাসকে কেন্দ্র করে করা মূল্যায়নে সাময়িক নগদসংকট আর আর্থিকভাবে আর চালানো সম্ভব নয় এমন ব্যবসার মধ্যে পার্থক্য করা কঠিন। ব্যবসায়িক তথ্যের ভিত্তিতে যেসব মালিকের ঋণ পরিশোধের সক্ষমতা প্রমাণ করা যায়, তাদের অর্থায়ন চালু রাখা এবং বাড়তে থাকা ব্যবসার ঋণের সীমা বাড়ানোর আহ্বান জানান তিনি।
কেসিএসের হিসাব অনুযায়ী, কর-সংক্রান্ত নথি, বিক্রি ও কেনাকাটার ইতিহাস, শ্রম ব্যয় এবং ব্যবসা-সংক্রান্ত অন্যান্য তথ্য ব্যবহার করা ঋণযোগ্যতা যাচাই মডেল বছরে সর্বোচ্চ ৩০ ট্রিলিয়ন ওনের অতিরিক্ত ঋণ দিতে সহায়তা করতে পারত। ভিন্ন মূল্যায়ন পদ্ধতিতে কত ঋণ দেওয়া সম্ভব, এটি সে বিষয়ে কোম্পানির হিসাব; প্রকৃত ঋণ দেওয়া হবে কি না, তা আর্থিক প্রতিষ্ঠানগুলোর সিদ্ধান্তের ওপর নির্ভর করবে।
চুং-আং বিশ্ববিদ্যালয়ের অর্থনীতির অধ্যাপক লি জং-হি শ্রম, কাঁচামাল ও অর্থায়ন ব্যয়ের বোঝা কমায় এমন সহায়তার আহ্বান জানান। প্রস্তাবগুলো সমস্যার ভিন্ন ভিন্ন দিক মোকাবিলা করে: যেসব ব্যবসার ঋণ পরিশোধের সক্ষমতা রয়েছে তাদের অর্থায়নের সুযোগ, মুনাফা কমিয়ে দেয় এমন পরিচালন ব্যয় এবং ব্যবসা বন্ধ করা মালিকদের জন্য ঋণ পরিশোধের ব্যবস্থা।
পরিসংখ্যান কীভাবে তৈরি হয়েছে
বিক্রি ও ব্যয়ের হিসাব পেতে কেসিডি তাদের একক মালিকানাধীন ব্যবসার ব্যবস্থাপনা সেবা ক্যাশনোট ব্যবহারকারী ব্যবসার একটি নমুনা বিশ্লেষণ করেছে। ক্রেডিট ফাইন্যান্স অ্যাসোসিয়েশন ও দক্ষিণ কোরিয়ার অনলাইন করসেবা হোমট্যাক্সের সঙ্গে সংযুক্ত ব্যবসায়িক তথ্যের ভিত্তিতে এ বিশ্লেষণ করা হয়েছে।
ঋণের বিশ্লেষণে কোরিয়া ক্রেডিট ইনফরমেশন সার্ভিসের একক মালিকানাধীন ব্যবসার ঋণসংক্রান্ত তথ্য ব্যবহার করা হয়েছে। ক্ষুদ্র ও মাঝারি উদ্যোগ এবং স্টার্টআপ মন্ত্রণালয়ের ব্যবসা বন্ধসংক্রান্ত জরিপটি ছিল ভিন্ন একটি গোষ্ঠীকে নিয়ে, অর্থাৎ যাঁরা ব্যবসা বন্ধ করেছেন। তাই তাঁদের গড় ঋণের পরিসংখ্যান কেসিডির বন্ধ ব্যবসাপ্রতিষ্ঠানগুলোর গড় ঋণের স্থিতি থেকে ভিন্ন জনগোষ্ঠীকে তুলে ধরে।
ফলাফলগুলো একসঙ্গে পড়লে আর্থিক চাপের একটি স্পষ্ট ধারাবাহিকতা দেখা যায়: বিক্রি কমে যাওয়ায় মুনাফা কমে, মুনাফা কমলে নির্ধারিত কিস্তি পরিশোধ কঠিন হয়, আর ব্যবসা বন্ধ হলে অনেক মালিককে ব্যবসা থেকে আয় ছাড়াই ঋণ পরিশোধের পথ খুঁজতে হয়।
মূল তথ্য
- ২০২৬ সালের তৃতীয় প্রান্তিকে একক মালিকানাধীন ব্যবসার বকেয়া ঋণ ১৬.৪ ট্রিলিয়ন ওনে দাঁড়ায়, যা আগের বছরের একই সময়ের তুলনায় ২১.৫% বেশি।
- ব্যাংকবহির্ভূত ঋণদাতাদের কাছে ছিল মোট বকেয়া ঋণের ৪১%, অথচ বকেয়া পড়া ঋণের প্রায় ৮৩% ছিল তাদের কাছেই।
- ঋণ থাকা প্রায় ৫ লাখ ৫ হাজার ব্যবসা বন্ধ হয়ে গেছে, যা ঋণ থাকা ব্যবসাপ্রতিষ্ঠানের ১৩.৯%।
- গড় ত্রৈমাসিক বিক্রি ৪.৩৬% কমে ৪৬.৬১ মিলিয়ন ওনে দাঁড়িয়েছে, আর মুনাফা ৮.৩০% কমে ১০.২০ মিলিয়ন ওনে নেমেছে।
- ব্যবসা বন্ধের পর ঋণ পুনঃঅর্থায়নের সুযোগ নির্ভর করে ঋণ নেওয়ার তারিখ ও পরিশোধের অবস্থার ওপর। নিউ স্টার্ট ফান্ডে সমঝোতায় পদ্ধতিভেদে গড়ে ৭৬.৬ বা ২৬৬.৩ দিন লেগেছে।
- প্রস্তাবগুলোতে বিক্রি পুনরুদ্ধার, ব্যয় কমানো, ঋণ দেওয়ার সিদ্ধান্তে বর্তমান ব্যবসায়িক তথ্য ব্যবহার এবং ব্যবসা বন্ধের পর সহায়তা উন্নত করার ওপর জোর দেওয়া হয়েছে।