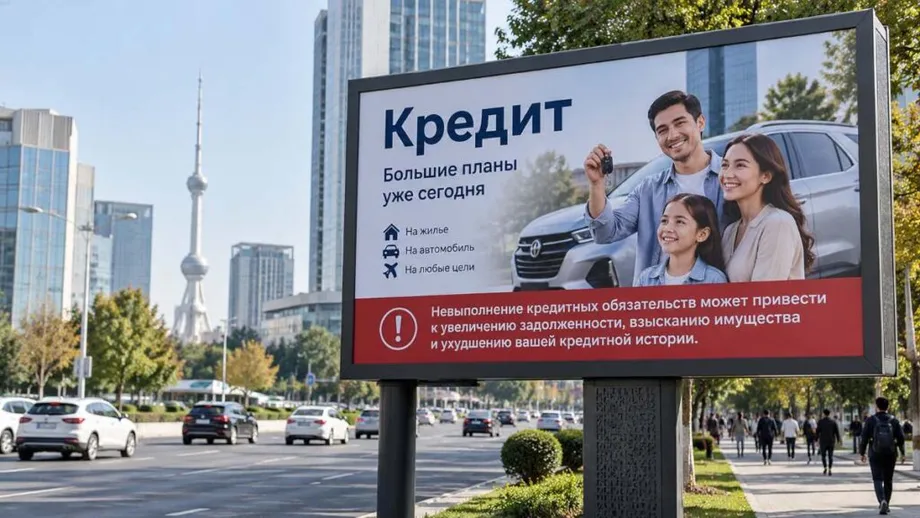
বিজ্ঞাপনের অন্তত ১০ শতাংশ জায়গা ঋণসংক্রান্ত সতর্কবার্তার জন্য রাখতে হবে
ঋণসংক্রান্ত সতর্কবার্তার ন্যূনতম আকার নির্ধারণ করে বিজ্ঞাপন আইনে যুক্ত করেছে উজবেকিস্তান। মাইক্রোঋণসহ ঋণের বিজ্ঞাপনে মূল প্রদর্শন-স্থানের অন্তত ১০ শতাংশ বা প্রচারের মোট সময়ের অন্তত ১০ শতাংশ জুড়ে ব্যাখ্যা করতে হবে, ঋণ পরিশোধে ব্যর্থ হলে আর্থিক ঝুঁকি তৈরি হতে পারে।
সূচিপত্র
- বিজ্ঞাপনের অন্তত ১০ শতাংশ জায়গা ঋণসংক্রান্ত সতর্কবার্তার জন্য রাখতে হবে
- বিভিন্ন মাধ্যমে সতর্কবার্তার নিয়ম
- দ্রুত ঋণের প্রচার নিয়ে নিয়ন্ত্রকদের আপত্তি
- আইন হওয়ার পথে পদক্ষেপগুলো
- ব্যাংক চুক্তিতে আরও বড় সতর্কবার্তা
- কিস্তি বকেয়া পড়লে কী হতে পারে
- মূল্য প্রকাশ সিদ্ধান্তের অন্য দিকটি তুলে ধরে
- ঋণগ্রহীতার নিয়ন্ত্রণ ও কার্ডের বিতর্কিত চার্জ
- মূল বিষয়গুলো
বিচার মন্ত্রণালয়ের তথ্য অনুযায়ী, প্রেসিডেন্ট শাভকাত মির্জিয়োয়েভ ২০২৬ সালের ১০ নভেম্বর আইন নং O'RQ-1187-এ সই করেন। বিজ্ঞাপন আইনের ৪৩ ধারায় এই সংশোধনী আনা হয়েছে। এর আগে কেন্দ্রীয় ব্যাংকের নিয়মে ব্যাংক ঋণচুক্তির প্রথম পাতায়, মূল চুক্তির শুরুর আগে সতর্কবার্তা দেওয়ার কথা বলা হয়েছিল।
ঋণগ্রহীতাদের জন্য এর অর্থ, দ্রুত টাকা পাওয়ার প্রতিশ্রুতির পাশাপাশি পরবর্তী দায়বদ্ধতা সম্পর্কেও সতর্কবার্তা দিতে হবে। ব্যাংক ও বিজ্ঞাপনদাতাদের জন্য নিয়মটি সতর্কবার্তার জন্য বরাদ্দ জায়গা বা সময়ের একটি পরিমাপযোগ্য মান নির্ধারণ করেছে।
২০২৬ সালের ১৫ জুলাই গৃহীত পৃথক এক প্রেসিডেন্টের প্রজ্ঞাপনে ব্যক্তিদের জন্য দেওয়া ঋণ ও কিস্তিতে কেনাকাটার বিজ্ঞাপনে মূল দামের অতিরিক্ত পরিশোধের পরিমাণ এবং চূড়ান্ত মূল্য—দুটিই জানাতে বলা হয়েছে। দুটি পদক্ষেপে দুটি আলাদা সিদ্ধান্তের বিষয় উঠে এসেছে: গ্রাহকের পক্ষে কেনাকাটাটি বহন করা সম্ভব কি না এবং কিস্তি বকেয়া পড়লে কী হতে পারে।
প্রতিযোগিতা কমিটি বলেছিল, বিজ্ঞাপনে প্রায়ই সহজে ও দ্রুত ঋণ পাওয়ার বিষয়টিতে গুরুত্ব দেওয়া হলেও ভবিষ্যতে আর্থিক সমস্যার বিষয়ে যথেষ্ট তথ্য দেওয়া হতো না। বিজ্ঞাপনের ভাষার বাইরেও তাদের উদ্বেগ ছিল বাড়তে থাকা ঋণের বোঝা এবং ক্রেডিট কার্ডের বিতর্কিত চার্জ নিয়ে।
নভেম্বরের আইনটি মার্চে সংসদীয় বিবেচনা এবং আগস্টে সিনেটের অনুমোদনের পর এসেছে। মন্ত্রণালয়ের বর্ণিত ঘোষণায় আইনটি কার্যকর হওয়ার তারিখ উল্লেখ করা হয়নি; কেন্দ্রীয় ব্যাংকের আগের প্রজ্ঞাপনটি কার্যকর হওয়ার জন্য নিজস্ব নিয়ম রয়েছে।
বিভিন্ন মাধ্যমে সতর্কবার্তার নিয়ম
মুদ্রিত ও গ্রাফিক বিজ্ঞাপনের মূল বিজ্ঞাপন-স্থানের অন্তত ১০ শতাংশ সতর্কবার্তার জন্য রাখতে হবে। অডিও ও ভিডিও বিজ্ঞাপনের মোট সময়ের অন্তত ১০ শতাংশ দিতে হবে সতর্কবার্তার জন্য। মাইক্রোঋণসহ ঋণপণ্যগুলো এই নিয়মের আওতায় পড়বে।
উদাহরণ হিসেবে, ৩০ সেকেন্ডের ভিডিওতে সতর্কবার্তার জন্য অন্তত ৩ সেকেন্ড রাখতে হবে। ৬০ সেকেন্ডের অডিও বিজ্ঞাপনে লাগবে অন্তত ৬ সেকেন্ড। ১০ শতাংশের নিয়ম থেকে করা এই হিসাব বিজ্ঞাপনদাতাদের ন্যূনতম সময় সহজে বুঝতে সাহায্য করে।
বার্তায় ব্যাখ্যা করতে হবে, ঋণের দায় পূরণে ব্যর্থ হলে আর্থিক ঝুঁকি দেখা দিতে পারে। তাৎক্ষণিক খরচ মেটানোর সুবিধাজনক উপায় হিসেবে মাইক্রোঋণের বিজ্ঞাপন দেওয়া হতে পারে, কিন্তু তাতেও ঋণ পরিশোধের দায় তৈরি হয়। এই সতর্কবার্তা প্রস্তাবিত ঋণের পাশাপাশি একই বিজ্ঞাপনে সেই দায়ের কথাও তুলে ধরে।
ব্যাংকগুলোর জন্য কেন্দ্রীয় ব্যাংক এর আগেই ২০২৬ সালের ১৫ সেপ্টেম্বর অনুমোদিত ২৪/১৮ নম্বর প্রজ্ঞাপনে একই ধরনের নিয়ম গ্রহণ করেছিল। বিচার মন্ত্রণালয় ৩০ সেপ্টেম্বর এটিকে ৩৯৪৮ নম্বরে নিবন্ধন করে। কেন্দ্রীয় ব্যাংকের চেয়ারম্যান তিমুর ইশমেতভের সই করা প্রজ্ঞাপনটি সরকারি প্রকাশনার এক মাস পর কার্যকর হয়।
নভেম্বরের সংশোধনীতে সতর্কবার্তার বাধ্যবাধকতা সরাসরি বিজ্ঞাপন আইনে যুক্ত হয়েছে। অন্যদিকে, কেন্দ্রীয় ব্যাংকের নিয়মে গ্রাহক চুক্তি করার পর্যায়ে পৌঁছালে বাণিজ্যিক ব্যাংকগুলো কীভাবে ঝুঁকি তুলে ধরবে, তাও নির্ধারণ করা হয়েছে।
দ্রুত ঋণের প্রচার নিয়ে নিয়ন্ত্রকদের আপত্তি
মাইক্রোঋণ ও ভোক্তা ঋণের কার্যক্রম বাড়ার সঙ্গে আগ্রাসী বিপণন দেখা যাচ্ছে বলে মনে করে প্রতিযোগিতা কমিটি ৪৩ ধারা সংশোধনের প্রস্তাব দিয়েছিল। ২০২৫ সালের অক্টোবরে কমিটি বলেছিল, প্রচারে প্রায়ই দ্রুত ও সহজে ঋণ পাওয়ার বিষয়টি সামনে আনা হয়, অথচ সামনে থাকা আর্থিক ঝুঁকি সম্পর্কে ভোক্তাদের যথেষ্ট তথ্য দেওয়া হয় না।
এই চর্চার সঙ্গে ঋণের বোঝা দ্রুত বেড়ে যাওয়ার সম্পর্ক দেখেছিল কমিটি। ঋণের বোঝা বলতে পরিবারের বাজেটে কিস্তি পরিশোধের চাপকে বোঝায়: ঋণের জন্য বরাদ্দ করা অর্থ খাবার, বাড়িভাড়া, যাতায়াত বা অন্য খরচে ব্যবহার করা যায় না।
ব্যাংকিং গ্রাহক সুরক্ষার দায়িত্বে থাকা কেন্দ্রীয় ব্যাংক বিভাগের প্রধান বাহোদির মির্জায়েভ ২০২৫ সালের সেপ্টেম্বরে বিজ্ঞাপনে বাধ্যতামূলক সতর্কবার্তা চালুর পরিকল্পনার কথা জানিয়েছিলেন। প্রস্তাবটির লক্ষ্য ছিল, গ্রাহক ঋণ নেওয়ার আগে উপস্থাপিত তথ্যে ভবিষ্যৎ খরচ ও সম্ভাব্য আর্থিক সমস্যার বিষয়টি অন্তর্ভুক্ত করা।
২০২৬ সালের ১৭ মার্চ দ্বিতীয় পাঠে বিলটি অনুমোদনের সময় আইনসভার নিম্নকক্ষও একই উদ্বেগ বিবেচনায় নেয়। আইনপ্রণেতারা বলেন, মাইক্রোঋণের বিজ্ঞাপন ও বিপণনসামগ্রীতে দ্রুত টাকা পাওয়ার বিষয়টি গুরুত্ব পায়, কিন্তু এর ফলে তৈরি হতে পারে এমন বড় আর্থিক দায়ের দিকে কম মনোযোগ দেওয়া হয়।
প্রচলিত বিজ্ঞাপনবিধিতে ভোক্তার আস্থা, অভিজ্ঞতার অভাব বা জ্ঞানের অভাবের সুযোগ নেওয়া নিষিদ্ধ। চুক্তির গুরুত্বপূর্ণ শর্ত প্রকাশ করাও বাধ্যতামূলক, আর বিজ্ঞাপিত আর্থিক সেবার সঙ্গে সম্পর্কহীন তথ্য দেওয়া যাবে না। নতুন নিয়মে সতর্কবার্তার জন্য নির্দিষ্ট ন্যূনতম আকার বা সময়সীমা যোগ হয়েছে।
আইন হওয়ার পথে পদক্ষেপগুলো
উজবেকিস্তানের বিজ্ঞাপনসংক্রান্ত পরিবর্তনগুলো কয়েকটি পৃথক সিদ্ধান্তের মাধ্যমে এসেছে। প্রেসিডেন্টের প্রজ্ঞাপনে মূল্য প্রকাশের নিয়ম, কেন্দ্রীয় ব্যাংকের নিয়মে ব্যাংকগুলোর জন্য শর্ত এবং সংসদে বিজ্ঞাপন আইনের সংশোধনী বিবেচনা করা হয়েছে।
- সেপ্টেম্বর ২০২৫: কেন্দ্রীয় ব্যাংকের গ্রাহক সুরক্ষা কর্মকর্তা বাহোদির মির্জায়েভ ঋণঝুঁকি সম্পর্কে বাধ্যতামূলক সতর্কবার্তার প্রস্তাব তুলে ধরেন।
- অক্টোবর ২০২৫: সহজে ঋণ পাওয়ার ওপর জোর দেওয়া প্রচার নিয়ে উদ্বেগ জানায় প্রতিযোগিতা কমিটি এবং ৪৩ ধারা সংশোধনের প্রস্তাব দেয়।
- ১৭ মার্চ ২০২৬: মার্চে বিবেচনার পর দ্বিতীয় পাঠে বিলটি অনুমোদন করে আইনসভার নিম্নকক্ষ।
- ১৫ জুলাই ২০২৬: প্রেসিডেন্টের প্রজ্ঞাপন নং PP-265-এ ব্যক্তিদের জন্য ঋণ ও কিস্তিতে কেনাকাটার বিজ্ঞাপনে অতিরিক্ত পরিশোধের পরিমাণ ও চূড়ান্ত মূল্য প্রকাশ বাধ্যতামূলক করা হয়।
- আগস্ট ২০২৬: বিজ্ঞাপনসংক্রান্ত আইনটি অনুমোদন করে সিনেট।
- ১৫ ও ৩০ সেপ্টেম্বর ২০২৬: কেন্দ্রীয় ব্যাংক ২৪/১৮ নম্বর প্রজ্ঞাপন গ্রহণ করে এবং পরে বিচার মন্ত্রণালয় সেটি ৩৯৪৮ নম্বরে নিবন্ধন করে।
- ১০ নভেম্বর ২০২৬: প্রেসিডেন্ট মির্জিয়োয়েভ আইন নং O'RQ-1187-এ সই করেন; এতে বিজ্ঞাপন আইনে সতর্কবার্তার বাধ্যবাধকতা যুক্ত হয়।
গ্রাহক ও ঋণদাতাদের জন্য এই ধারাবাহিকতা গুরুত্বপূর্ণ, কারণ নিয়মগুলো ঋণ নেওয়ার বিভিন্ন পর্যায়ে প্রযোজ্য। বিজ্ঞাপনে মূল্য ও ঋণ পরিশোধের ঝুঁকি—দুটিই তুলে ধরতে হবে, আর ব্যাংক চুক্তিতে মূল শর্তাবলির আগে আরও বিস্তারিত সতর্কবার্তা দিতে হবে।
সিনেটে বিবেচনার সময় আইনপ্রণেতারা আর্থিক সাক্ষরতা বাড়াতে সহায়ক তথ্যকে সামাজিক তথ্য হিসেবে গণ্য করারও প্রস্তাব দেন। নাগরিক ও ব্যবসাপ্রতিষ্ঠানের জন্য আর্থিক দায়বদ্ধতা বোঝা সহজ করার উদ্যোগের অংশ ছিল এই প্রস্তাব।
ব্যাংক চুক্তিতে আরও বড় সতর্কবার্তা
কেন্দ্রীয় ব্যাংকের নিয়মে ঋণচুক্তির প্রথম পাতায় মূল লেখার আগে সতর্কবার্তা দিতে হবে। পাতার মূল জায়গার অন্তত ৩০ শতাংশজুড়ে এটি থাকতে হবে, যা বিজ্ঞাপনের জন্য নির্ধারিত ন্যূনতম সীমার তুলনায় বেশি দৃশ্যমান।
৩০ শতাংশের সীমা বিজ্ঞাপনের ১০ শতাংশ সীমার তিন গুণ, যদিও দুটি ভিন্ন জায়গায় প্রযোজ্য। বিজ্ঞাপনে একটি পণ্যের পরিচয় দেওয়া হয়; আর চুক্তি হলো সেই নথি, যার শর্ত মেনে নিতে ঋণগ্রহীতা সই করেন।
ব্যাংকগুলো অনুমোদিত সতর্কবার্তাটি গ্রাফিক, ইনফোগ্রাফিক বা অন্য কোনো দৃশ্যমান বিন্যাসে দিতে পারে, তবে পুরো বিষয়বস্তু রাখতে হবে। এতে উপস্থাপনার ধরন বদলানোর সুযোগ রয়েছে, কিন্তু সম্ভাব্য পরিণতির ব্যাখ্যা অক্ষুণ্ণ রাখতে হবে।
মানক সতর্কবার্তায় বলা হয়েছে, দেরিতে ঋণ পরিশোধ করলে মোট ঋণের পরিমাণ বাড়তে পারে এবং আদায় কার্যক্রম শুরু হতে পারে। এতে সম্পত্তি, ব্যাংক হিসাবের অর্থ, জামিনদার, ভ্রমণ এবং ঋণ ইতিহাসের ওপর সম্ভাব্য প্রভাবের কথাও বলা হয়েছে। ঋণগ্রহীতা পরিশোধে ব্যর্থ হলে যিনি ঋণ শোধ করতে সম্মত হন, তিনিই জামিনদার।
মাইক্রোঋণ চুক্তিতেও সতর্কবার্তার লেখা অন্তর্ভুক্ত করতে হবে। গ্রাহকদের জন্য মূল শর্তাবলির আগে এই তথ্য রাখার অর্থ, ঋণচুক্তিতে সই করার সিদ্ধান্তের অংশ হিসেবেই তা বিবেচিত হবে; পরিশোধে সমস্যা হওয়ার পরই কেবল চোখে পড়বে না।
কিস্তি বকেয়া পড়লে কী হতে পারে
কিস্তি বকেয়া পড়লে ঋণগ্রহীতার বকেয়া অর্থ বাড়তে পারে এবং আদালতের মাধ্যমে ঋণ পরিশোধের দাবি উঠতে পারে। ঋণ শোধে সম্পত্তি বাজেয়াপ্ত করা হতে পারে বলে সতর্কবার্তায় উল্লেখ রয়েছে। সম্পত্তি বিক্রি করেও পুরো টাকা না উঠলে বাকি অর্থ ঋণগ্রহীতার কাছে পাওনা থাকবে।
অন্যরাও আর্থিক পরিণতির মুখে পড়তে পারেন। তৃতীয় পক্ষের বন্ধক রাখা সম্পত্তিও বাজেয়াপ্ত করা হতে পারে, আর জামিনদারকে ঋণ শোধ করতে হতে পারে। জামিনদার হিসেবে অর্থ পরিশোধ করা বা বন্ধক রাখা সম্পত্তি হারানোর পর ওই ব্যক্তি ঋণগ্রহীতার কাছ থেকে অর্থ আদায়ের চেষ্টা করতে পারেন।
ব্যাংক হিসাবের অর্থ জব্দ হতে পারে। আদালত বা রাষ্ট্রীয় বেইলিফের সিদ্ধান্তে উজবেকিস্তান ছাড়ার ওপর সাময়িক নিষেধাজ্ঞা আসতে পারে বলেও সতর্কবার্তায় উল্লেখ করা হয়েছে। এগুলো ঋণ আদায়ের সঙ্গে সম্পর্কিত সম্ভাব্য পরিণতি; প্রতিটি কিস্তি বকেয়া পড়লেই একই ফল হবে, এমন নয়।
ক্ষতিগ্রস্ত ঋণ ইতিহাস ভবিষ্যতে ঋণ পাওয়ার ক্ষেত্রেও প্রভাব ফেলতে পারে। ঋণ ইতিহাস হলো ঋণ নেওয়া ও পরিশোধের নথি, যা ঋণদাতারা আবেদন যাচাইয়ে ব্যবহার করেন। দেরিতে কিস্তি দিলে নতুন ঋণ পাওয়া কঠিন হতে পারে বা কম অনুকূল শর্ত, এমনকি বেশি সুদের হারও প্রযোজ্য হতে পারে।
তাই সতর্কবার্তাটি পরবর্তী কিস্তির নির্ধারিত তারিখে কত টাকা দিতে হবে, তার বাইরেও বিস্তৃত। এতে বলা হয়েছে, পরিশোধে সমস্যা হলে সম্পদ, ঋণগ্রহীতাকে সহায়তা করা ব্যক্তি এবং ভবিষ্যতে ঋণ পাওয়ার সুযোগ—সবই প্রভাবিত হতে পারে।
মূল্য প্রকাশ সিদ্ধান্তের অন্য দিকটি তুলে ধরে
প্রেসিডেন্টের প্রজ্ঞাপন নং PP-265-এ ব্যক্তিদের জন্য দেওয়া ঋণ ও কিস্তিতে কেনাকাটার বিজ্ঞাপনে পণ্য বা সেবার মূল দামের তুলনায় অতিরিক্ত পরিশোধের পরিমাণ এবং চূড়ান্ত মূল্য জানাতে বলা হয়েছে। কেনাকাটার অর্থ মূল দামে একবারে না দিয়ে অর্থায়নের মাধ্যমে পরিশোধ করায় গ্রাহক যে বাড়তি অর্থ দেন, সেটিই অতিরিক্ত পরিশোধ।
মাসিক কিস্তি কম দেখলে গ্রাহকের পুরো দায় বুঝতে চূড়ান্ত অঙ্কটি জানা দরকার। মূল্য প্রকাশ ও ঝুঁকির সতর্কবার্তা আলাদা প্রশ্নের উত্তর দেয়: ব্যবস্থাটির মোট খরচ কত এবং গ্রাহক শর্ত পূরণে ব্যর্থ হলে কী হতে পারে।
দেশে উৎপাদিত গৃহস্থালি যন্ত্রপাতির জন্য বছরে ১৮ শতাংশ সুদে ঋণ দেওয়ার পৃথক পরিকল্পনা দেখায়, কেন বিভিন্ন ধরনের তথ্য গুরুত্বপূর্ণ। বার্ষিক সুদের হার এক বছরে সুদের পরিমাণ বোঝায়; তবে মোট পরিশোধযোগ্য অঙ্ক ঋণের পরিমাণ, পরিশোধের মেয়াদ এবং প্রযোজ্য চার্জের ওপরও নির্ভর করে। যন্ত্রপাতি কেনার ঋণ প্রস্তাবটিকে পরিকল্পনা হিসেবেই বর্ণনা করা হয়েছিল।
আর্থিক সেবার বিজ্ঞাপনে ভবিষ্যৎ কার্যকারিতা বা লাভজনকতা নিয়ে প্রতিশ্রুতির ওপরও বিধিনিষেধ রয়েছে। সেবা চুক্তিতে সই করার সময় ফলাফল নির্ধারণ করা সম্ভব না হলে সেগুলোর নিশ্চয়তা দেওয়া যাবে না।
কেন্দ্রীয় ব্যাংক তাদের প্রয়োগবিধিও সংশোধন করেছে। ভোক্তাদের কাছে বিভ্রান্তিকর বলে বিবেচিত ব্যাংক ঋণপণ্য ব্যাংক, ব্যাংকবহির্ভূত ঋণপ্রতিষ্ঠান ও ঋণ ব্যুরো পরিচালনাকারী নিয়মের আওতায় প্রয়োগমূলক ব্যবস্থা নেওয়ার ভিত্তি হতে পারে।
ঋণগ্রহীতার নিয়ন্ত্রণ ও কার্ডের বিতর্কিত চার্জ
৪ লাখ ৩৮ হাজারের বেশি মানুষ স্বেচ্ছায় ঋণ নেওয়ার সক্ষমতায় সীমা আরোপ করেছিলেন; তাঁদের মধ্যে সবচেয়ে বড় বয়সভিত্তিক গোষ্ঠী ছিল ২৬ থেকে ৩৫ বছর। এই সংখ্যা দেখায়, নতুন ঋণ নেওয়ার সুযোগ সীমিত করার এই উপায়টি উল্লেখযোগ্যভাবে ব্যবহৃত হচ্ছে।
ঋণ ব্যুরো মোবাইল অ্যাপে এমন সুবিধাও চালু করেছে, যা মানুষকে জামিনদার হওয়ার ঝুঁকি বুঝতে, দায়দেনার হিসাব রাখতে এবং ঋণ ইতিহাস পরিচালনা করতে সাহায্য করে। এসব সরঞ্জাম এমন দায়বদ্ধতার বিষয়ে সচেতন করে, যা নিজের মাসিক ঋণের কিস্তির তুলনায় কম দৃশ্যমান হতে পারে; যেমন অন্য কারও ঋণের দায় নেওয়া।
ঋণগ্রহীতাদের আর্থিক সক্ষমতা যাচাই এবং ঋণের শর্ত, সুদের হার ও পরিশোধের দায় সতর্কভাবে খতিয়ে দেখার আহ্বান জানিয়েছে প্রতিযোগিতা কমিটি। গ্রাহক ক্রেডিট কার্ড পাওয়ার পর ব্যাংকগুলো লেনদেনকে কীভাবে শ্রেণিবদ্ধ করে, তা নিয়েও তাদের উদ্বেগ রয়েছে।
কিছু ইউটিলিটি, শিক্ষা, চিকিৎসা, বিমা ও করের পেমেন্টকে নগদ উত্তোলনের মতো গণ্য করে সুদ বা ফি আরোপের চর্চা পর্যালোচনা করতে কেন্দ্রীয় ব্যাংককে বলেছে কমিটি। তারা এসব চার্জ পুনর্বিবেচনা এবং যথাযথ কারণ ছাড়া আদায় করা ফি ফেরত দেওয়ার দাবি জানিয়েছে।
ঋণ পরিশোধে স্বয়ংক্রিয়ভাবে টাকা কেটে নেওয়ার ওপর আরও বিধিনিষেধ ২০২৭ সাল থেকে চালুর পরিকল্পনা রয়েছে। বিজ্ঞাপন ও চুক্তিসংক্রান্ত নিয়মের পাশাপাশি এই পরিকল্পনাগুলো ঋণ নেওয়ার আরেকটি পর্যায় নিয়ে কাজ করছে: ঋণ দেওয়ার পর কিস্তি কীভাবে আদায় করা হয়।
মূল বিষয়গুলো
- ২০২৬ সালের ১০ নভেম্বর সই করা আইন নং O'RQ-1187-এ মাইক্রোঋণসহ ঋণের বিজ্ঞাপনে আর্থিক ঝুঁকির সতর্কবার্তা বাধ্যতামূলক করা হয়েছে।
- বিজ্ঞাপনের মূল জায়গার অন্তত ১০ শতাংশ অথবা অডিও-ভিডিও বিজ্ঞাপনের মোট সময়ের অন্তত ১০ শতাংশ সতর্কবার্তার জন্য রাখতে হবে।
- কেন্দ্রীয় ব্যাংকের নিয়মে ব্যাংক ঋণচুক্তির প্রথম পাতায় মূল লেখার আগে সতর্কবার্তা দিতে হবে; পাতার মূল জায়গার অন্তত ৩০ শতাংশজুড়ে এটি থাকতে হবে।
- চুক্তির সতর্কবার্তায় বাড়তে থাকা ঋণ, সম্পত্তি বাজেয়াপ্ত, জামিনদারের দায়, ব্যাংক হিসাবের অর্থ জব্দ, ভ্রমণে সম্ভাব্য নিষেধাজ্ঞা এবং ঋণ ইতিহাসের ক্ষতির বিষয় রয়েছে।
- ২০২৬ সালের জুলাইয়ের প্রেসিডেন্টের প্রজ্ঞাপনে ব্যক্তিদের জন্য ঋণ ও কিস্তিতে কেনাকাটার বিজ্ঞাপনে অতিরিক্ত পরিশোধের পরিমাণ ও চূড়ান্ত মূল্য দেখানো বাধ্যতামূলক করা হয়েছে।
- বিভ্রান্তিকর ব্যাংক পণ্য, ক্রেডিট কার্ডের বিতর্কিত চার্জ এবং ঋণ পরিশোধে স্বয়ংক্রিয় অর্থ কর্তনের বিষয়ও নিয়ন্ত্রকেরা দেখছেন।