বাড়ি তৈরি না হওয়া পর্যন্ত ক্রেতাদের টাকা ব্যাংকে থাকবে
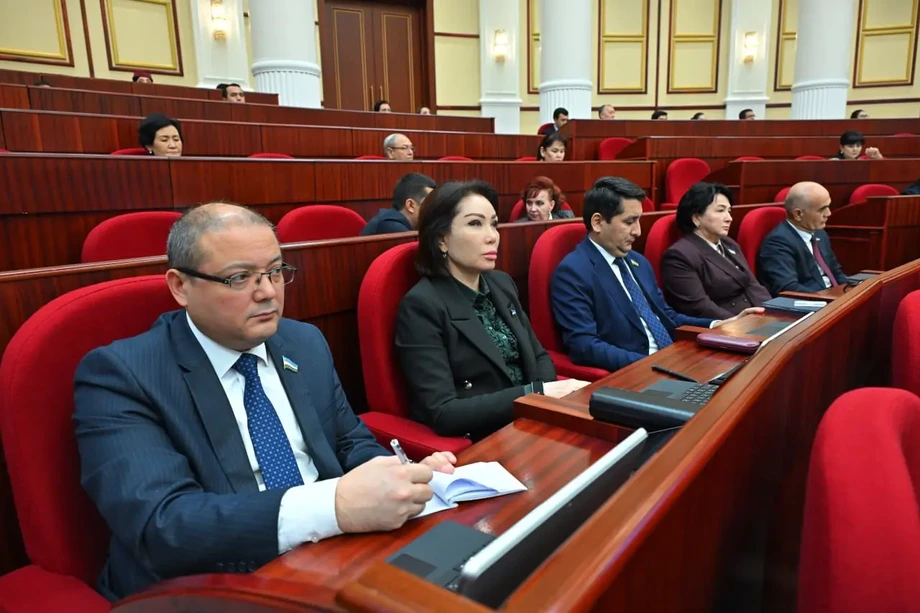
উজবেকিস্তানের আইনসভার নিম্নকক্ষ ২০২৬ সালের ১০ নভেম্বর একটি আবাসন নির্মাণ বিল অনুমোদন করেছে। বিল অনুযায়ী, ক্রেতাদের অর্থ ব্যাংকের এসক্রো হিসাবে রাখা হবে, যৌথ অংশীদারত্বের আওতায় পরিচালিত প্রকল্পে নির্মাণ ব্যয়ের অন্তত ৭০ শতাংশ ব্যাংককে অর্থায়ন করতে হবে এবং বেআইনিভাবে নাগরিকদের কাছ থেকে অর্থ সংগ্রহের জন্য ফৌজদারি দায়বদ্ধতা চালু হবে।
সূচিপত্র
- বাড়ি তৈরি না হওয়া পর্যন্ত ক্রেতাদের টাকা ব্যাংকে থাকবে
- সংস্কারটি ইতিমধ্যে কয়েকটি ধাপ পেরিয়েছে
- অর্থ সংগ্রহের আগে নির্মাতাদের যাচাইয়ের মুখে পড়তে হবে
- চুক্তি আনুষ্ঠানিকভাবে যাচাই ও নিবন্ধন করতে হবে
- ৭০ শতাংশ ব্যাংক অর্থায়নের বিধান নিয়ে আপত্তি কেন
- উচ্চতর সুরক্ষা ও বাড়তি ব্যয়ের মধ্যে ভারসাম্য খুঁজছেন কর্মকর্তারা
- সময়সীমা পেরোলেই দ্রুত পদক্ষেপ নেওয়া হবে
- অ্যাপার্টমেন্টের আয়তন নিয়ে অভিযোগে খসড়ায় পরিবর্তন
- বেআইনি অর্থ সংগ্রহ ফৌজদারি অপরাধ হবে
- মূল বিষয়গুলো
যৌথ অংশগ্রহণের মাধ্যমে নির্মিত অ্যাপার্টমেন্ট ভবন ও অন্যান্য আবাসন সম্পত্তির ক্ষেত্রে প্রযোজ্য বিলটি সিনেটে পাঠানো হয়েছে। কার্যকর হওয়ার আগে সিনেটের অনুমোদন, প্রেসিডেন্টের স্বাক্ষর এবং সরকারি প্রকাশনা প্রয়োজন। এরপর যেসব প্রকল্প নির্মাণের অনুমতি পাবে, সেগুলোর ক্ষেত্রে বিলের শর্ত প্রযোজ্য হবে; ফলে ইতিমধ্যে নির্মাণকাজ চলছে এমন প্রকল্প নতুন কাঠামোর বাইরে থাকবে।
প্রস্তাবিত সুরক্ষাগুলো এমন এক বাজারের সমস্যার সমাধান করতে চায়, যেখানে ক্রেতারা অসমাপ্ত বাড়ি ও বড় ধরনের আর্থিক ক্ষতির মুখে পড়েছেন। ১০ জুন প্রেসিডেন্ট শাভকাত মিরজিয়য়েভের কাছে উপস্থাপিত পরিসংখ্যান অনুযায়ী, আগের বছরে সমস্যাগ্রস্ত নির্মাণ প্রকল্পের কারণে প্রায় ৩ হাজার অংশগ্রহণকারীর মোট ৬৬৮ বিলিয়ন সুম ক্ষতি হয়েছিল।
মূল পরিবর্তনটি সরল: ক্রেতা সরাসরি নির্মাতাকে অর্থ না দিয়ে একটি বিশেষ ব্যাংক হিসাবে জমা দেবেন। নির্মাণ নির্ধারিত মান অনুযায়ী শেষ করে সম্পত্তি ব্যবহারের জন্য প্রস্তুত ঘোষণা করার পর কোম্পানি সেই অর্থ পাবে। এ ব্যবস্থা ক্রেতার কাছে বাড়ি হস্তান্তরসহ নির্মাতার দায়িত্ব পালনের সঙ্গে যুক্ত থাকবে।
ক্রেতাদের অর্থ নির্মাতার হাতে না থাকলে আরেকটি চ্যালেঞ্জ তৈরি হয়: নির্মাণসামগ্রী, শ্রমিক ও সরঞ্জামের জন্য নির্মাতাদের অর্থের প্রয়োজন হয়। বিলটি ব্যাংকের প্রকল্প অর্থায়নের মাধ্যমে এর সমাধান করতে চায়। তবে বাধ্যতামূলক ঋণ আবাসনের ব্যয় বাড়াতে পারে, অথবা সক্ষম নির্মাতাদেরও ব্যাংকের ঋণ দেওয়ার সিদ্ধান্তের ওপর নির্ভরশীল করে তুলতে পারে—এ নিয়ে সংসদ সদস্যদের মধ্যে বিতর্ক হয়েছে।
সংস্কারটি ইতিমধ্যে কয়েকটি ধাপ পেরিয়েছে
এই আইনটি ২০২৫ সালের ২৭ জানুয়ারির প্রেসিডেন্টের ডিক্রির ধারাবাহিকতায় প্রণীত হচ্ছে। ওই ডিক্রিতে এসক্রো হিসাব চালুর সময়সূচি নির্ধারণ করা হয়েছিল। এসক্রো হিসাবে সম্মত শর্ত পূরণ না হওয়া পর্যন্ত অর্থ রাখা হয়। এ ক্ষেত্রে নির্মাতা সম্পত্তি নির্মাণ করার সময় ব্যাংক ক্রেতার অর্থ ধরে রাখে।
ডিক্রি ও বিল সংস্কারের ভিন্ন ভিন্ন ধাপ। ডিক্রিতে এসক্রো ব্যবস্থায় যাওয়ার সময়সূচি নির্ধারণ করা হয়েছিল, আর বিলে চুক্তি, প্রকল্প অর্থায়ন, তথ্য প্রকাশ, নির্মাণে বিলম্ব ও বেআইনি অর্থ সংগ্রহ নিয়ে আরও বিস্তৃত আইনি কাঠামো নির্ধারণ করা হয়েছে।
- ২৭ জানুয়ারি ২০২৫: প্রেসিডেন্টের ডিক্রিতে যৌথ নির্মাণের জন্য ধাপে ধাপে এসক্রো হিসাব চালুর কথা বলা হয়।
- ১ জুলাই থেকে ৩১ ডিসেম্বর ২০২৫: ক্রেতা ও নির্মাতারা স্বেচ্ছায় এসক্রো হিসাব ব্যবহার করতে পারতেন।
- ১ জানুয়ারি ২০২৬: যৌথ নির্মাণের ক্রেতাদের কাছ থেকে অর্থ শুধু এসক্রো হিসাবের মাধ্যমে সংগ্রহের সময়সীমা নির্ধারণ করে ডিক্রি।
- ২৮ জুলাই ২০২৬: আইনসভার নিম্নকক্ষ প্রথম পাঠে বিলটি অনুমোদন করে।
- ১০ নভেম্বর ২০২৬: সংসদ সদস্যরা দ্বিতীয় ও তৃতীয় পাঠে বিলটি অনুমোদন করে সিনেটে পাঠান।
দ্বিতীয় পাঠে ১১০ ভোট পক্ষে, ২ ভোট বিপক্ষে এবং ৬ জনের ভোটদানে বিরত থাকার মাধ্যমে বিলটি পাস হয়; ৩ জন সংসদ সদস্য ভোটে অংশ নেননি। তৃতীয় পাঠে পক্ষে ১১১, বিপক্ষে ২ এবং ভোটদানে বিরত ছিলেন ৪ জন। সিনেটে বিবেচনা বা আইনটি কার্যকর হওয়ার কোনো তারিখ জানানো হয়নি।
অর্থ সংগ্রহের আগে নির্মাতাদের যাচাইয়ের মুখে পড়তে হবে
ক্রেতাদের কাছ থেকে অর্থ সংগ্রহ করতে চাইলে কোনো নির্মাতাকে প্রথমে আইনের শর্ত পূরণ, একীভূত তথ্য ব্যবস্থায় নিবন্ধন, অনুমোদিত ব্যাংকের সঙ্গে সাধারণ চুক্তি স্বাক্ষর এবং প্রকল্প-ঘোষণা প্রকাশ করতে হবে। জনগণের কাছ থেকে অর্থ সংগ্রহের পূর্বশর্ত হবে এসব পদক্ষেপ।
বিজ্ঞাপনেও বিধিনিষেধ থাকবে। একীভূত তথ্য ব্যবস্থায় প্রকল্প-ঘোষণা প্রকাশের আগে কোনো আবাসিক কমপ্লেক্স বা এর অ্যাপার্টমেন্টের বিজ্ঞাপন দেওয়া যাবে না। অর্থাৎ সম্ভাব্য ক্রেতাদের আকৃষ্ট করার আগে প্রকল্পের তথ্য প্রকাশ করতে হবে।
এই ব্যবস্থায় নির্মাতা, সম্পত্তি ও নির্মাণকাজের অগ্রগতি সম্পর্কে তথ্য প্রকাশ করা হবে। ‘উই-জয়’ নামে পরিকল্পিত একটি ডিজিটাল প্ল্যাটফর্মে নির্মাতা, অনুমতি, প্রকল্প, কাজের অগ্রগতি, এসক্রো হিসাব ও অংশগ্রহণ চুক্তির তথ্য একত্র করা হবে। কর্তৃপক্ষ ডিজিটাল পাসপোর্টের মাধ্যমে প্রকল্পের পুরো জীবনচক্রজুড়ে তা পর্যবেক্ষণের পরিকল্পনাও করেছে। ডিজিটাল পাসপোর্ট বলতে প্রকল্পের বিভিন্ন ধাপের সঙ্গে থাকা ডিজিটাল নথিকে বোঝায়।
ক্রেতাদের জন্য এর বাস্তব অর্থ হলো, বিক্রির বিজ্ঞাপন বা নির্মাতার প্রতিশ্রুতির বাইরে গিয়েও তথ্য পাওয়া যাবে। আর কোম্পানিগুলোর ক্ষেত্রে, অর্থ সংগ্রহের অনুমতি নির্ভর করবে নির্দিষ্ট আইনি ও ব্যাংকিং প্রক্রিয়া সম্পন্ন করার ওপর।
চুক্তি আনুষ্ঠানিকভাবে যাচাই ও নিবন্ধন করতে হবে
যৌথ অংশগ্রহণ চুক্তি নোটারি করে সত্যায়িত এবং রাষ্ট্রীয়ভাবে নিবন্ধিত করতে হবে। সংশোধনী ও সংযোজনও আনুষ্ঠানিক যাচাইয়ের মধ্য দিয়ে যেতে হবে; অনানুষ্ঠানিক পার্শ্বচুক্তির মাধ্যমে সেগুলো নিষ্পত্তি করা যাবে না।
বাধ্যতামূলক নোটারি সত্যায়ন ও নিবন্ধনের উদ্দেশ্য হলো একই অ্যাপার্টমেন্ট একাধিক ব্যক্তির কাছে বিক্রি হওয়ার ঝুঁকি কমানো। সংশোধনী নোটারি করে সত্যায়িত করার বাধ্যবাধকতা ক্রেতা ও নির্মাতার চুক্তি পরিবর্তনের সময় আনুষ্ঠানিক নথিও তৈরি করবে।
আইন লঙ্ঘন করে যে ক্রেতার কাছ থেকে অর্থ সংগ্রহ করা হয়েছে, তিনি অর্থ ফেরত এবং তা ব্যবহারের জন্য সুদ দাবি করতে পারবেন। চুক্তি বাতিল হলে ক্রেতারা তাঁদের দেওয়া পুরো অর্থ ফেরত পাবেন—সংস্কার প্রস্তাবে এ ব্যবস্থাও রয়েছে।
এসব পদক্ষেপ ক্রয়প্রক্রিয়ার বিভিন্ন ধাপের সমস্যা মোকাবিলা করে। চুক্তিগত অধিকার সুরক্ষার উদ্দেশ্যে নিবন্ধন, অর্থের ওপর নিয়ন্ত্রণ রাখতে এসক্রো এবং অর্থ সংগ্রহের নিয়ম ভাঙলে বা চুক্তির অবসান হলে প্রতিকার হিসেবে অর্থ ফেরত দেওয়ার অধিকার রাখা হয়েছে।
৭০ শতাংশ ব্যাংক অর্থায়নের বিধান নিয়ে আপত্তি কেন
অর্থায়নের সবচেয়ে বিতর্কিত বিধানটি হলো, নির্মাণ ব্যয়ের অন্তত ৭০ শতাংশ ব্যাংকের প্রকল্প অর্থায়ন থেকে আসতে হবে এবং নির্মাতার নিজস্ব অবদান সর্বোচ্চ ৩০ শতাংশে সীমিত থাকবে। প্রকল্প অর্থায়ন বলতে এমন অর্থ বোঝায়, যা ব্যাংক নির্দিষ্ট একটি উন্নয়ন প্রকল্পের জন্য দেয়; এতে নির্মাতা সরাসরি ক্রেতাদের অগ্রিম অর্থের ওপর নির্ভর করেন না।
সংসদ সদস্য সাইদুল্লো আজিমভ প্রশ্ন তোলেন, নিজের পর্যাপ্ত অর্থ থাকা সত্ত্বেও কোনো নির্মাতাকে কেন ঋণ নিতে বাধ্য করা হবে। তিনি বলেন, ব্যাংক ঋণের আবেদন প্রত্যাখ্যান করতে পারে অথবা অতিরিক্ত জামানত ও সুদ চাইতে পারে। জামানত হলো ঋণদাতার কাছে বন্ধক রাখা কোনো সম্পদ, যা ঋণ পরিশোধ না হলে বকেয়া আদায়ে ব্যবহার করা যায়।
কর্মকর্তারা বলেন, এ বিধিনিষেধ যৌথ অংশগ্রহণ চুক্তির মাধ্যমে অর্থ সংগ্রহ করা প্রকল্পগুলোর ক্ষেত্রে প্রযোজ্য। এ ধরনের চুক্তি ছাড়া সম্পূর্ণ নিজস্ব অর্থে নির্মাণকাজ করা নির্মাতারা এসব অর্থায়ন-সীমার বাইরে থাকবেন।
বিলের পদ্ধতি আগের ডিক্রিতে নির্ধারিত অর্থায়নের শর্ত থেকেও আলাদা। ২০২৫ সালের জানুয়ারির ডিক্রিতে নির্মাতার নিজের অর্থে নির্মাণ ব্যয়ের অন্তত ৩০ শতাংশ পরিশোধের পর ব্যাংকগুলোকে নির্দিষ্ট প্রকল্পের জন্য ঋণ দেওয়ার অনুমতি দেওয়া হয়েছিল। অন্যদিকে, বিলে নির্মাতার নিজস্ব অবদান সর্বোচ্চ ৩০ শতাংশে সীমিত থাকবে এবং ব্যাংককে অন্তত ৭০ শতাংশ অর্থায়ন করতে হবে।
সংসদ সদস্যরা এই বিধান অনুমোদন করলেও, কোনো ব্যাংক ঋণ দিতে অস্বীকার করলে কী হবে—এ বিষয়ে কর্মকর্তারা নির্দিষ্ট কোনো উত্তর দেননি। এমন পরিস্থিতিতে নির্মাতা হয়তো ইতিমধ্যে ক্রেতার অর্থ গ্রহণ করেছেন, অথচ সীমার কারণে নিজের অর্থ থেকে আরও বেশি দিতে পারবেন না।
উচ্চতর সুরক্ষা ও বাড়তি ব্যয়ের মধ্যে ভারসাম্য খুঁজছেন কর্মকর্তারা
সমর্থকদের যুক্তি, কোনো নির্মাতা আর্থিক সমস্যায় পড়লে ব্যাংকের সম্পৃক্ততা নির্মাণকাজ চালিয়ে যেতে সাহায্য করতে পারে। কেন্দ্রীয় ব্যাংকের এক প্রতিনিধি বলেন, ব্যাংকের মাধ্যমে অর্থায়ন থাকলে থমকে যাওয়া প্রকল্প অন্য নির্মাতার কাছে হস্তান্তর করা সহজ হতে পারে; কিছু ক্ষেত্রে এতে পাঁচ থেকে ছয় মাস সময় বাঁচবে।
কর্মকর্তারাও বলেছেন, এসক্রো হিসাবে জমা হওয়া অর্থ ব্যাংকগুলোকে সাধারণ ঋণের তুলনায় কম সুদে প্রকল্প ঋণ দিতে সক্ষম করতে পারে। সাধারণ ঋণের বার্ষিক গড় সুদের হার ২১ থেকে ২২ শতাংশ। ২০২৫ সালের ডিক্রিতে প্রকল্প ঋণের সুদের হার এসক্রো হিসাবে জমা অর্থের পরিমাণের সঙ্গে যুক্ত করা হয়েছিল। প্রস্তাবিত কাঠামোর আওতায় ঋণের নির্দিষ্ট সুদের হার ঘোষণা করা হয়নি।
জুলাইয়ের এক আলোচনায় সংসদ সদস্য আনভারখোন তেমিরভ নির্মাণ ব্যয় বেড়ে যাওয়ার ঝুঁকির কথা তোলেন। বিচার মন্ত্রণালয়ের অর্থনৈতিক আইন বিভাগের প্রধান জামশিদ মিরজায়েভ বলেন, বিষয়টি পর্যালোচনা করা গবেষণা সংস্থাগুলোও এই ঝুঁকির কথা স্বীকার করেছে।
মিরজায়েভ ব্যাখ্যা করেন, বর্তমানে নির্মাতারা সরাসরি ক্রেতাদের অর্থ খরচ করতে পারেন, ফলে কার্যত সুদ না দিয়েই অর্থায়ন পান। এসক্রো ব্যবস্থায় ক্রেতাদের অর্থ ব্যাংকে আটকে থাকবে, আর নির্মাণের খরচ মেটাতে নির্মাতাকে ঋণ নিতে হবে। দাম ও সুরক্ষার মধ্যে এ বিনিময় সম্পর্কে তিনি বলেন:
হ্যাঁ, ভবিষ্যতে আবাসনের দাম বাড়বে, কিন্তু কোনো নাগরিক অ্যাপার্টমেন্ট না পেলে দুশ্চিন্তা ছাড়াই ব্যাংকে গিয়ে তাঁর টাকা ফেরত নিতে পারবেন।
অর্থাৎ, প্রস্তাবটি বাড়ির নির্মাণ শেষ হওয়ার আগে কে কাজের অর্থায়ন করবে, তা বদলে দেয়। ক্রেতারা তাঁদের অর্থ দেওয়ার প্রতিশ্রুতিবদ্ধ থাকবেন, তবে ওই অর্থ এসক্রোতে সুরক্ষিত থাকা অবস্থায় ব্যাংক নির্মাণের জন্য অর্থ দেবে। বাড়ি নির্মাণের অর্থনীতিতে ঋণের ব্যয়ও অন্তর্ভুক্ত হবে।
সময়সীমা পেরোলেই দ্রুত পদক্ষেপ নেওয়া হবে
দ্বিতীয় পাঠের আগে সংশোধনের মাধ্যমে, বাড়ি হস্তান্তরের সময়সীমা পেরিয়ে যাওয়ার পর কোনো প্রকল্পকে সমস্যাগ্রস্ত হিসেবে শ্রেণিবদ্ধ করার আগে আরও ছয় মাস অপেক্ষার বিধান বাদ দেওয়া হয়। ফলে সময়সীমা পেরোলেই প্রকল্পটি দ্রুত সমস্যাগ্রস্ত হিসেবে শ্রেণিবদ্ধ হতে পারে।
চিহ্নিত সমস্যাগুলো অমীমাংসিত থাকা অবস্থায় শুধু ক্ষতিপূরণ দিয়েই কোনো নির্মাতা প্রকল্পকে সমস্যাগ্রস্ত প্রকল্পের তালিকা থেকে সরাতে পারবেন না। সংশোধিত পদ্ধতিতে তালিকা থেকে বাদ দেওয়ার বিষয়টি মূল সমস্যাগুলোর সমাধানের সঙ্গে যুক্ত করা হয়েছে।
প্রয়োজনে অনুমোদিত ব্যাংক বা নির্মাতাকে বদলানোর সুযোগ বিলটিতে রয়েছে। নির্মাণের জন্য অর্থায়ন অব্যাহত রাখতে কিছু ব্যবস্থাও রাখা হয়েছে। এসব বিধানে থমকে যাওয়া প্রকল্পের জন্য করণীয়ের সঙ্গে সেটি শেষ করতে প্রয়োজনীয় অর্থের যোগসূত্র রাখা হয়েছে।
নতুন বাড়িতে ওঠার অপেক্ষায় থাকা পরিবারের কাছে ক্ষতিপূরণ ও নির্মাণ শেষ হওয়া দুটি ভিন্ন প্রয়োজন মেটায়। নির্মাতা বিলম্বের জন্য অর্থ দিলেও নির্মাণের সমস্যা সমাধানের চাপ বজায় রাখতে সংশোধনীগুলো নেওয়া হয়েছে।
অ্যাপার্টমেন্টের আয়তন নিয়ে অভিযোগে খসড়ায় পরিবর্তন
চুক্তিতে প্রতিশ্রুত অ্যাপার্টমেন্টের আয়তন ও হস্তান্তরের সময় পাওয়া আয়তনের পার্থক্য নিয়ে অভিযোগের পর ৩৪ নম্বর অনুচ্ছেদে পরিবর্তন আনা হয়। চুক্তিতে নির্ধারিত আয়তন থেকে কোনো সম্পত্তির আয়তন সর্বোচ্চ ৫ শতাংশ পর্যন্ত কমবেশি হতে পারবে—এ বিধান সংসদ সদস্যরা বাদ দেন।
প্রকল্পের নথিপত্রে বড় ধরনের পরিবর্তনের ক্ষেত্রে প্রযোজ্য শতকরা সীমাও বাদ দেওয়া হয়। ক্রেতা, নির্মাতা, ব্যাংক প্রতিনিধি ও অন্যদের সঙ্গে আলোচনার পাশাপাশি নির্মাণাধীন অ্যাপার্টমেন্ট ভবন পরিদর্শনে সংসদ সদস্যদের যাওয়ার পর এই সংশোধন আনা হয়।
আয়তনের বিষয়টি ক্রেতা কী পাচ্ছেন, তার ওপর সরাসরি প্রভাব ফেলে। নির্ধারিত বৈশিষ্ট্য, যার মধ্যে আয়তনও রয়েছে, অনুযায়ী বাড়ি কেনা হয়। ফলে চুক্তি ও সম্পূর্ণ হওয়া অ্যাপার্টমেন্টের মধ্যে আয়তনের পার্থক্য ক্রয়চুক্তির মূল বিষয় নিয়ে বিরোধে পরিণত হতে পারে।
ব্যবসাপ্রতিষ্ঠানকে নির্দিষ্ট করে না বলা অতিরিক্ত তথ্য দিতে হবে—এমন অস্পষ্ট শর্তও সংশোধনের মাধ্যমে বাদ দেওয়া হয়েছে। আরও দশটির বেশি বিধানের আওতায় বাস্তবায়ন-সংক্রান্ত প্রবিধান তৈরির সময়সীমাও সংসদ সদস্যরা নির্ধারণ করেছেন। আইনের কিছু অংশ কার্যকর করার জন্য প্রয়োজনীয় বিস্তারিত তথ্য এসব প্রবিধানে থাকবে।
বেআইনি অর্থ সংগ্রহ ফৌজদারি অপরাধ হবে
বিলের মাধ্যমে উজবেকিস্তানের ফৌজদারি আইনে ১৮৮-২ অনুচ্ছেদ যুক্ত হবে। এতে আবাসন নির্মাণের জন্য বেআইনিভাবে নাগরিকদের কাছ থেকে অর্থ সংগ্রহের ক্ষেত্রে ফৌজদারি দায়বদ্ধতা নির্ধারণ করা হয়েছে। অপরাধ হিসেবে গণ্য হতে বেআইনি অর্থ সংগ্রহই যথেষ্ট হবে; কোনো ক্রেতার আর্থিক ক্ষতি ইতিমধ্যে হয়েছে—এটি প্রমাণ করতে হবে না।
বিচার মন্ত্রণালয় জানিয়েছে, আরও মানুষ ক্ষতিগ্রস্ত হওয়ার আগে বেআইনি অর্থ সংগ্রহ বন্ধ করাই এই বিধানের উদ্দেশ্য। এ ফৌজদারি বিধানের পাশাপাশি, আইনগত শর্ত ভেঙে নির্মাতারা অর্থ সংগ্রহ করলে ক্রেতারা অর্থ ফেরত ও সুদ চাওয়ার প্রস্তাবিত অধিকারও পাবেন।
বাজারের আকার থেকে প্রতিরোধের ওপর গুরুত্ব দেওয়ার কারণ বোঝা যায়। জুনে উপস্থাপিত পরিসংখ্যান অনুযায়ী, অংশগ্রহণকারীদের অর্থায়নে অ্যাপার্টমেন্ট নির্মাণের পরিমাণ ২০২৫ সালে ১ কোটি ১০ লাখ বর্গমিটার ছাড়িয়ে যায়। সাম্প্রতিক বছরগুলোতে এই পরিমাণ আড়াই গুণ বেড়েছে।
সংসদ সদস্য শোকিরজন আখমেদভ বলেন, গত এক দশকে ১০ হাজারের বেশি অ্যাপার্টমেন্ট ভবন নির্মিত হয়েছে। তিনি আরও জানান, এসক্রো হিসাব ব্যবহার করে ২৫১টি আবাসিক কমপ্লেক্স নির্মাণ করা হচ্ছে এবং ৫ হাজারের বেশি অংশগ্রহণ চুক্তি নিবন্ধিত হয়েছে।
আখমেদভ বলেন, জনমনে বড় উদ্বেগ সৃষ্টি করা প্রকল্পগুলোর বেশির ভাগই ২০২৬ সালে নতুন ব্যবস্থা চালুর আগে শুরু হয়েছিল। অন্তর্বর্তী বিধানের ফলে বিদ্যমান প্রকল্পগুলোকে প্রশাসনিক প্রক্রিয়া আবার সম্পন্ন করতে বা নথি ও চুক্তি পুনরায় নিবন্ধন করতে হবে না। তাই এসব প্রকল্পের ক্রেতারা বিলের নতুন শর্তের বাইরে থাকবেন; নির্মাণ অনুমতির তারিখের ভিত্তিতে এসব শর্ত প্রযোজ্য হবে।
মূল বিষয়গুলো
- আইনসভার নিম্নকক্ষ ২০২৬ সালের ১০ নভেম্বর বিলটি অনুমোদন করে সিনেটে পাঠিয়েছে।
- নির্মাণ সম্পন্ন ও বাড়ি হস্তান্তরের নির্ধারিত শর্ত পূরণ না হওয়া পর্যন্ত ক্রেতাদের অর্থ ব্যাংকের এসক্রো হিসাবে থাকবে।
- যৌথ অংশগ্রহণের মাধ্যমে অর্থ সংগ্রহ করা প্রকল্পে নির্মাণ ব্যয়ের অন্তত ৭০ শতাংশ ব্যাংককে অর্থায়ন করতে হবে; নির্মাতারা নিজেরা সর্বোচ্চ ৩০ শতাংশ দেবেন।
- অংশগ্রহণ চুক্তি ও এর সংশোধনী নোটারি করে সত্যায়িত এবং রাষ্ট্রীয়ভাবে নিবন্ধিত করতে হবে।
- বাড়ি হস্তান্তরের সময়সীমা পেরোলে আরও ছয় মাস অপেক্ষা ছাড়াই প্রকল্পটি সমস্যাগ্রস্ত হিসেবে শ্রেণিবদ্ধ হতে পারে।
- বস্তুগত ক্ষতির প্রমাণ ছাড়াই নির্মাণের জন্য নাগরিকদের কাছ থেকে বেআইনিভাবে অর্থ সংগ্রহ করা ফৌজদারি অপরাধ হবে।
- নতুন আইন কার্যকর হওয়ার পর নির্মাণের অনুমতি পাওয়া প্রকল্পে এটি প্রযোজ্য হবে; ইতিমধ্যে নির্মাণাধীন প্রকল্পে নয়।