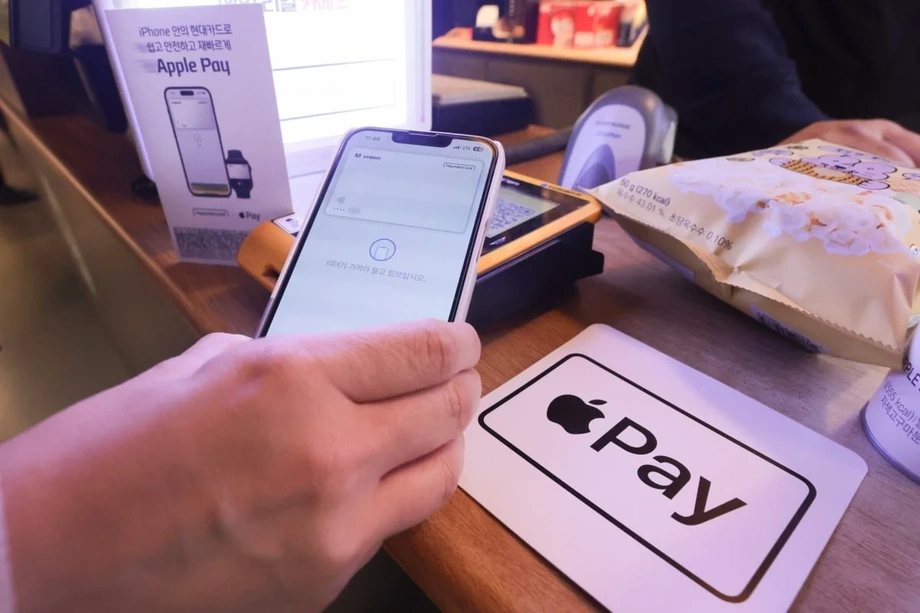
অ্যাপল পের পরিসর বাড়াতে এগোচ্ছে দুই ডিজিটাল ব্যাংক
দক্ষিণ কোরিয়ায় অ্যাপল পেতে ডেবিট কার্ড যুক্ত করার প্রস্তুতি নিচ্ছে কাকাওব্যাংক ও টস ব্যাংক। এতে ২০২৩ সালের মার্চে সেবা চালুর পর প্রথমবারের মতো হুন্দাই কার্ডের বাইরেও অ্যাপল পে ব্যবহারের সুযোগ তৈরি হতে পারে। কাকাওব্যাংক আগে সেবা চালু করতে পারে। অন্যদিকে, আগে পরিকল্পনা স্থগিত রাখলেও ২০২৬ সালে সেবা চালুর উদ্যোগ নিচ্ছে টস ব্যাংক।
সূচিপত্র
- অ্যাপল পের পরিসর বাড়াতে এগোচ্ছে দুই ডিজিটাল ব্যাংক
- ব্যবসায়ীদের নোটিশে প্রস্তুতির আভাস
- অনুমোদনের পরও বারবার বিলম্ব
- গ্রাহকেরা কী সুবিধা পাবেন
- কাকাওব্যাংকের ডেবিট কার্ডের ব্যবসা ইতিমধ্যেই বড়
- সামান্য ফি কীভাবে বড় ব্যবসায়িক সিদ্ধান্ত হয়ে ওঠে
- স্যামসাংয়ের অনেক বড় পেমেন্টভিত্তি বিতর্কের গতিপথ নির্ধারণ করছে
- পেমেন্ট টার্মিনালের উপযোগিতাও আরেকটি খরচ
- গ্রাহকের খরচের দিকে নজর রাখছেন নিয়ন্ত্রকেরা
- মূল বিষয়গুলো
২০২৬ সালের জানুয়ারিতে টস ব্যাংকের অ্যাপল পে-সংক্রান্ত শর্তাবলির পর্যালোচনা শেষ করেছে আর্থিক তদারকি সংস্থা। কাকাওব্যাংকের পর্যালোচনাও প্রায় শেষ পর্যায়ে, আর দুই ব্যাংকই প্রযুক্তিগত প্রস্তুতি সম্পন্ন করেছে বলে জানা গেছে। তাদের যোগদানে গ্রাহকেরা শুধু অ্যাপল পে ব্যবহারের জন্য হুন্দাই কার্ড নেওয়ার বদলে যোগ্য ব্যাংক ডেবিট কার্ড অ্যাপল ওয়ালেটে যুক্ত করতে পারবেন।
কোনো ব্যাংকই সেবা চালুর নির্দিষ্ট তারিখ প্রকাশ্যে নিশ্চিত করেনি। কাকাওব্যাংক বলেছে, তারা অ্যাপল পে চালুর সম্ভাবনা পর্যালোচনা করছে। টস ব্যাংক জানিয়েছে, আনুষ্ঠানিকভাবে বিস্তারিত নিশ্চিত করা সম্ভব নয়। এর আগে অন্য আর্থিক প্রতিষ্ঠানগুলোর প্রস্তুতি নিয়ন্ত্রক সংস্থার অনুমোদনের পরও দীর্ঘায়িত হয়েছে। তাই সময়সূচির ক্ষেত্রে বাকি বাণিজ্যিক সিদ্ধান্তগুলোই এখন গুরুত্বপূর্ণ।
সুবিধাটি স্পষ্ট: আইফোন ব্যবহারকারীদের জন্য সহজে পেমেন্ট করা এবং দৈনন্দিন খরচের আরও বড় অংশ নিজেদের দিকে টানার সুযোগ ব্যাংকগুলোর। চ্যালেঞ্জটিও বাস্তব। অংশগ্রহণকারী কার্ড কোম্পানির কাছ থেকে অ্যাপল প্রতিটি লেনদেনের প্রায় ০.১৫ শতাংশ ফি নেয় বলে জানা গেছে। এ খাতে অংশগ্রহণ বাড়লে স্যামসাংও দেশের ভেতরের লেনদেনে ফি চাইতে পারে বলে উদ্বেগ রয়েছে।
গ্রাহকেরা পেমেন্টের সময় আরও বিকল্প পেতে পারেন, তবে কোন কার্ড ব্যবহার করবেন তা নির্ধারণে ভূমিকা রাখা পয়েন্ট, ছাড় ও ক্যাশব্যাক কমে যাওয়ার ঝুঁকিও রয়েছে।
ব্যবসায়ীদের নোটিশে প্রস্তুতির আভাস
কাকাওব্যাংকের প্রস্তুতির বিষয়টি সামনে আসে, যখন কেবি কুকমিন কার্ডের মাধ্যমে কাকাওব্যাংকের ডেবিট কার্ড পেমেন্ট প্রক্রিয়াকারী টস পেমেন্টস তাদের সেবাধীন ব্যবসায়ীদের একটি নোটিশ পাঠায়। নোটিশে বলা হয়, কাকাওব্যাংকের ডেবিট কার্ড অ্যাপল পেতে নিবন্ধন করা যাবে এবং শুরুর তারিখ হিসেবে ৬ নভেম্বর উল্লেখ করা হয়।
পরে টস পেমেন্টস নোটিশটি প্রত্যাহার করে। প্রতিষ্ঠানটি জানায়, কাজটি ছিল প্রযুক্তিগত পরীক্ষা এবং সময় নিয়ে বিভ্রান্তি তৈরি হয়েছিল। নোটিশের সঙ্গে যুক্ত পেমেন্ট প্রক্রিয়াকারী প্রতিষ্ঠান টস পেমেন্টস এবং নিজস্ব অ্যাপল পে সেবা চালুর প্রস্তুতিতে থাকা টস ব্যাংক আলাদা প্রতিষ্ঠান।
ব্যবসায়ীদের জন্য দেওয়া নির্দেশনায় সম্প্রসারণের পেছনের একটি বাস্তব কাজের ইঙ্গিত মেলে। টস পেমেন্টস ব্যবসায়ীদের যাচাই করতে বলেছিল, তাদের পেমেন্ট সিস্টেমে এমন কোনো বিশেষ নিয়ম আছে কি না, যা স্বয়ংক্রিয়ভাবে প্রতিটি অ্যাপল পে লেনদেনকে হুন্দাই কার্ডের পেমেন্ট হিসেবে পরিচালনা করে। নতুন কোনো কার্ড প্রদানকারী যুক্ত হলে ওই নিয়মগুলো হালনাগাদ করতে হতে পারে।
কেবি কুকমিন কার্ডের সঙ্গে কাকাওব্যাংকের সংযোগ থেকেও বোঝা যায়, প্রস্তুতিতে একাধিক প্রতিষ্ঠান যুক্ত থাকতে পারে। গ্রাহক কার্ডে ব্যাংকের নাম দেখলেও ব্যবসায়ীর দিকের পেমেন্ট প্রক্রিয়া অন্য কোনো কোম্পানি সামলাতে পারে। ওয়ালেট সেবা চালুর জন্য এসব ব্যবস্থাকে একসঙ্গে কাজ করতে হয়।
অনুমোদনের পরও বারবার বিলম্ব
টস ব্যাংকের আগের স্থগিতাদেশ দেখায়, চালুর প্রস্তুতি কত দূর এগোনোর পরও থেমে যেতে পারে। ব্যাংকটি ২০২৫ সালের নভেম্বরে পর্যালোচনার আবেদন করে এবং ২০২৬ সালের জানুয়ারিতে অনুমোদন পায়। তবে ব্যবসায়িক কারণে মার্চে সেবা চালুর পরিকল্পনা পিছিয়ে দেয় বলে জানা গেছে। সাম্প্রতিক প্রস্তুতি থেকে সেবাটি চালুর নতুন উদ্যোগের ইঙ্গিত পাওয়া যাচ্ছে।
শিনহান কার্ডের অপেক্ষা আরও দীর্ঘ। ২০২৪ সালের ডিসেম্বরে অনুমোদন পেলেও সময় ও লাভজনকতা বিবেচনা করতে গিয়ে তাদের সেবা চালু এক বছরের বেশি সময় ধরে বিলম্বিত হয়েছে। তারা সংশোধিত শর্তাবলিও জমা দিয়েছে বলে জানা গেছে। কেবি কুকমিন কার্ড ও বিসি কার্ডও নিজ নিজ প্রস্তুতি নিচ্ছে। পরিকল্পনাগুলো এগোনোর সময় কেবির পর্যালোচনাকে কখনো চলমান, আবার কখনো সম্পন্ন বলে বর্ণনা করা হয়েছে।
নিয়ন্ত্রক ও বাণিজ্যিক ধাপগুলোর ধারাবাহিকতা ব্যাখ্যা করে, কেন অন্য কোনো সেবাদাতা কার্যক্রম শুরু না করলেও বারবার প্রত্যাশা বেড়েছে:
- ডিসেম্বর ২০২২: অ্যাপল পে-সংক্রান্ত শর্তাবলির নিয়ন্ত্রক পর্যালোচনা সম্পন্ন করে হুন্দাই কার্ড।
- মার্চ ২০২৩: দক্ষিণ কোরিয়ায় অ্যাপল পে চালু করে হুন্দাই কার্ড।
- আগস্ট ২০২৪: অ্যাপল পে সেবা তৈরির জন্য কর্মী নিয়োগের বিজ্ঞপ্তি দেয় কেবি কুকমিন কার্ড, পরে বিজ্ঞপ্তিটি সরিয়ে নেয়।
- ডিসেম্বর ২০২৪: শর্তাবলির অনুমোদন পায় শিনহান কার্ড।
- নভেম্বর ২০২৫: শর্তাবলি পর্যালোচনার জন্য আবেদন করে টস ব্যাংক।
- জানুয়ারি ২০২৬: অনুমোদন পায় টস ব্যাংক; পরে পরিকল্পিত সেবা চালু স্থগিত করে।
নিয়ন্ত্রক পর্যালোচনায় সেবার শর্তাবলি যাচাই করা হয়। তবে আর্থিক প্রতিষ্ঠানগুলোকে চুক্তি চূড়ান্ত করা, পেমেন্ট প্রক্রিয়ার ব্যবস্থা, সরঞ্জামে বিনিয়োগ এবং গ্রাহকদের জন্য সেবা চালুর ব্যবসায়িক যৌক্তিকতা নির্ধারণ করতে হয়।
গ্রাহকেরা কী সুবিধা পাবেন
যোগ্য কাকাওব্যাংক ও টস ব্যাংক ডেবিট কার্ডের গ্রাহকেরা নিজেদের কার্ড অ্যাপল ওয়ালেটে নিবন্ধন করে আইফোন বা অ্যাপল ওয়াচ দিয়ে পেমেন্ট করতে পারবেন। উপযোগী টার্মিনালে তাঁরা পকেট থেকে ফিজিক্যাল কার্ড বের না করে বা আলাদা পেমেন্ট অ্যাপ না খুলেই দাম পরিশোধ করতে পারবেন।
ডেবিট কার্ডে সংশ্লিষ্ট ব্যাংক অ্যাকাউন্ট থেকে অর্থ কাটা হয়। তাই ঋণ ব্যবহার না করে নিজেদের জমা থাকা অর্থ খরচ করতে পছন্দ করেন, এমন গ্রাহকদের জন্য এই সম্প্রসারণ বিশেষভাবে প্রাসঙ্গিক। আইফোনের প্রতি প্রবল আকর্ষণ রয়েছে বলে ব্যাংকগুলো যে ২০ ও ৩০ বছর বয়সী গ্রাহকদের মনে করে, তাদের দিকেও বিশেষ নজর রয়েছে।
বিদেশে খরচের সুযোগও আরেকটি প্রণোদনা। বিদেশের উপযোগী কনট্যাক্টলেস টার্মিনালে অ্যাপল পে ব্যবহার করা যায়। ২০২৫ সালে বিদেশে হুন্দাই কার্ডের ক্রেডিট কার্ড বিক্রি ছিল ৩.৯৩৭৯ ট্রিলিয়ন ওন, যা টানা তৃতীয় বছরের মতো প্রতিষ্ঠানটিকে খাতের শীর্ষে রেখেছে। ওই ব্যয়ের অংশ পাওয়াকে যোগ দেওয়ার অন্যতম কারণ হিসেবে দেখছে প্রতিদ্বন্দ্বীরা।
অ্যাপল পে কেনাকাটায় ১০ শতাংশ ক্যাশব্যাক দেওয়া ডেবিট কার্ডসহ নিজেদের পণ্যের মাধ্যমে প্রতিযোগিতা চালিয়ে যাচ্ছে হুন্দাই কার্ড। আরও কার্ড প্রদানকারী যুক্ত হলে প্রতিযোগিতা শুধু ওয়ালেট ব্যবহারের সুযোগে সীমাবদ্ধ থাকবে না; বরং ওয়ালেট, পুরস্কার ও অ্যাকাউন্ট সেবার সমন্বয়কে ঘিরে এগোবে।
কাকাওব্যাংকের ডেবিট কার্ডের ব্যবসা ইতিমধ্যেই বড়
অ্যাপল পেতে যুক্ত হলে কাকাওব্যাংক তাদের প্রতিষ্ঠিত পেমেন্টভিত্তি সঙ্গে নিয়ে আসবে। সম্প্রসারণ পরিকল্পনায় উদ্ধৃত দ্বিতীয় প্রান্তিকে তাদের ডেবিট কার্ডের ব্যয় প্রান্তিকভিত্তিক রেকর্ড ৬.৩ ট্রিলিয়ন ওনে পৌঁছায়। ওই প্রথমার্ধের শেষে কার্ডে মোট ব্যয় ছিল ১৫৪.৮৯৯৭ ট্রিলিয়ন ওন।
২০২৪ সালের শেষ নাগাদ ব্যাংকটির ফ্রেন্ডস ডেবিট কার্ড মোট ৩ কোটি ১০ লাখের বেশি ইস্যু হয়েছিল। এই সংখ্যায় প্রতিস্থাপন করা কার্ড এবং একই ব্যক্তির নামে একাধিক কার্ডও রয়েছে। গণনার এই সীমাবদ্ধতার কারণেই মোট ইস্যুর সংখ্যা আলাদাভাবে প্রকাশ করা বন্ধ করেছে বলে জানিয়েছে কাকাওব্যাংক।
ব্যাংকটির জন্য বিদ্যমান কার্ড আরও সহজে ব্যবহারযোগ্য করে তোলা হলে গ্রাহকেরা দৈনন্দিন খরচের বেশি অর্থ সংশ্লিষ্ট অ্যাকাউন্টে রাখতে উৎসাহিত হতে পারেন। ডেবিট কার্ডে ব্যয় বাড়লে অতিরিক্ত ফি আয়ও হতে পারে, যদিও অ্যাপল পে ব্যবহারে লেনদেনের খরচ বাড়বে।
পণ্য সম্প্রসারণের অংশ হিসেবে ১৪ অক্টোবর দ্য চেক কার্ড চালু করেছে কাকাওব্যাংক এবং ডিসেম্বরে চালুর লক্ষ্যে বৈদেশিক মুদ্রার ডেবিট কার্ডের প্রস্তুতি নিচ্ছে। ঋণ কার্যক্রমের পাশাপাশি পেমেন্টকে ব্যাংকটির ব্যবসার বড় অংশে পরিণত করার প্রচেষ্টার সঙ্গে অ্যাপল পে মানানসই।
সামান্য ফি কীভাবে বড় ব্যবসায়িক সিদ্ধান্ত হয়ে ওঠে
কোরিয়ায় অ্যাপলের লেনদেন ফি প্রায় ০.১৫ শতাংশ বলে জানা গেছে। ২০ হাজার ওনের কেনাকাটায় এই ফি হবে ৩০ ওন। আন্তর্জাতিক কার্ড নেটওয়ার্কের চার্জে খরচ আরও বাড়তে পারে। একটি উদাহরণভিত্তিক হিসাবে মোট ব্যয় প্রায় ৬০ ওন, অর্থাৎ ওই কেনাকাটার ০.৩ শতাংশ।
ডেমোক্রেটিক পার্টি অব কোরিয়ার প্রতিনিধি কিম ইয়ং-মান প্রতিটি নিবন্ধিত কার্ডের জন্য ১,০০০ ওন ফি এবং প্রতি লেনদেনে প্রায় ২৯ ওন নিরাপত্তা প্রক্রিয়াকরণ ব্যয়ের কথাও উল্লেখ করেছেন। অংশগ্রহণকারী প্রতিষ্ঠানের সুনির্দিষ্ট ব্যয় নির্ভর করবে তাদের চুক্তি এবং কার্ডগুলোর ক্ষেত্রে প্রযোজ্য চার্জের ওপর।
কোরিয়ায় অ্যাপলের জানানো ফি চীনের জন্য উল্লেখ করা ০.০৫ শতাংশ হারের তিন গুণ। কম মার্চেন্ট ফি ও বেশি অর্থায়ন ব্যয়ের চাপে থাকা কার্ড কোম্পানিগুলো এসব খরচ বিবেচনা করছে। খাতের একজন প্রতিনিধি বলেছেন, ৯০ শতাংশের বেশি ব্যবসায়ী বিশেষ সুবিধাপ্রাপ্ত প্রক্রিয়াকরণ হার পান। ফলে কিছু কেনাকাটায় অতিরিক্ত চার্জের খরচ বহন করার সুযোগ কম।
আগের আর্থিক পরিসংখ্যান দেখায়, বিক্রির পরিমাণ ও মুনাফা কেন ভিন্নভাবে বিবেচ্য। ২০২৫ সালের জানুয়ারিতে আটটি বড় কার্ড কোম্পানির মধ্যে ১৪.৩২ ট্রিলিয়ন ওনের ক্রেডিট বিক্রি নিয়ে শীর্ষে ছিল হুন্দাই কার্ড। আলাদা একটি আর্থিক চিত্রে আগের বছরের তৃতীয় প্রান্তিক পর্যন্ত তাদের মোট নিট আয় দেখানো হয় ২৪০.১ বিলিয়ন ওন, যা শিনহান কার্ডের ৫৫২.৭ বিলিয়ন, স্যামসাং কার্ডের ৫৩১.৫ বিলিয়ন এবং কেবি কুকমিন কার্ডের ৩৭০.৪ বিলিয়ন ওনের চেয়ে কম। অতিরিক্ত ব্যয় থেকে আয়কে প্রতিটি কার্ড প্রদানকারীকে নিজস্ব ব্যয়ের সঙ্গে তুলনা করে বিবেচনা করতে হবে।
স্যামসাংয়ের অনেক বড় পেমেন্টভিত্তি বিতর্কের গতিপথ নির্ধারণ করছে
২০১৫ সালে সেবা চালুর পর থেকে স্যামসাং কোরিয়ার কার্ড কোম্পানিগুলোর কাছ থেকে দেশীয় লেনদেনে কোনো ফি নেয়নি। স্যামসাং পে এখন স্যামসাং ওয়ালেটের অংশ। শুরুতে ১০টি কার্ড কোম্পানি ও কোরিয়া ক্রেডিট ফাইন্যান্স অ্যাসোসিয়েশনের সঙ্গে ফিমুক্ত চুক্তি হয়েছিল, পরে প্রতিটি কোম্পানির সঙ্গে আলাদা চুক্তির ব্যবস্থা চালু হয়।
দেশীয় লেনদেনে ফি চালুর কোনো আনুষ্ঠানিক সিদ্ধান্ত ঘোষণা করেনি স্যামসাং। তবে স্যামসাংয়ের সেবা বিনা মূল্যে থাকা অবস্থায় অ্যাপলকে ফি দিতে হলে কোরিয়ার প্রযুক্তি কোম্পানিটির সঙ্গে আলোচনার ধরন বদলে যেতে পারে বলে কার্ড কোম্পানিগুলো উদ্বিগ্ন।
ব্যাংক অব কোরিয়া ও স্যামসাং ইলেকট্রনিকসের নামে উদ্ধৃত পরিসংখ্যান অনুযায়ী, ২০২৪ সালে দক্ষিণ কোরিয়ার সহজ পেমেন্টের বাজার ছিল প্রায় ৩৫০ ট্রিলিয়ন ওনের। এর মধ্যে স্যামসাং পের মাধ্যমে লেনদেন ছিল ৮৮ ট্রিলিয়ন ওন। এই হিসাব অনুযায়ী মোট বাজারের প্রায় এক-চতুর্থাংশ স্যামসাং পের দখলে ছিল। তাই সামান্য শতাংশের ফিও বাণিজ্যিকভাবে গুরুত্বপূর্ণ হয়ে উঠতে পারে।
৮৮ ট্রিলিয়ন ওনের ওপর কাল্পনিকভাবে ০.১৫ শতাংশ ফি ধরলে বছরে ১৩২ বিলিয়ন ওন হয়, যা স্যামসাং সম্ভাব্য ফি হিসেবে শিল্প খাতের ১৩০ বিলিয়ন ওন অনুমানের কাছাকাছি। শিল্প খাতের আরও বিস্তৃত একটি অনুমানে অ্যাপল পে ও স্যামসাং পে মিলিয়ে সম্ভাব্য বার্ষিক ব্যয় ১ ট্রিলিয়ন ওনের বেশি হতে পারে। এই বড় অনুমানটি স্যামসাংয়ের বর্তমান পেমেন্ট পরিমাণভিত্তিক হিসাবের চেয়ে বিস্তৃত ফি পরিস্থিতি ধরে করা হয়েছে।
টস ব্যাংকও নিজস্ব আর্থিক সামর্থ্যের বাইরের অংশীদারদের ওপর নির্ভরশীল। তাদের ডেবিট কার্ড এবং সংশ্লিষ্ট টস ব্যাংক হানা ক্রেডিট কার্ড, দুটিই হানা কার্ডের পেমেন্ট নেটওয়ার্ক ব্যবহার করে। তাই ওয়ালেট ব্যবহারের সিদ্ধান্তে ব্যাংকের পাশাপাশি অংশীদারের স্বার্থও জড়িত।
পেমেন্ট টার্মিনালের উপযোগিতাও আরেকটি খরচ
অ্যাপল পে ব্যবহারে নিয়ার ফিল্ড কমিউনিকেশন বা এনএফসি-সমর্থিত টার্মিনাল দরকার, যা ইএমভি আন্তর্জাতিক পেমেন্ট মানদণ্ড পূরণ করে। এনএফসি কাছাকাছি থাকা ফোন বা ঘড়ি থেকে রিডারে পেমেন্ট-সংক্রান্ত তথ্য আদান-প্রদান করতে দেয়। ট্যাপ করে পেমেন্টের জন্য ব্যবসায়ীদের উপযোগী সরঞ্জাম থাকতে হবে।
শিল্প খাতের আগের এক হিসাবে, কোরিয়ার কার্ড গ্রহণকারী ব্যবসায়ীদের মাত্র প্রায় ১০ শতাংশের এনএফসি টার্মিনাল ছিল। এই হিসাবটি যে সময়ে করা হয়েছিল, সেই সময়কার অবকাঠামোর চিত্র তুলে ধরে। সেবা সম্প্রসারিত হলে বাস্তব প্রশ্ন হবে, গ্রাহকেরা কতটি ব্যবসাপ্রতিষ্ঠানে পেমেন্ট করতে পারবেন।
অ্যাপল পে চালুর সময় বড় ফ্র্যাঞ্চাইজি ও ব্যবসাপ্রতিষ্ঠানে এনএফসি টার্মিনাল বসাতে সহায়তা করেছিল হুন্দাই কার্ড। নতুন প্রবেশকারীদেরও তুলনীয় পরিসরে অবকাঠামো বিনিয়োগে সহায়তা করার প্রত্যাশা রয়েছে বলে জানা গেছে। এতে নতুন লেনদেন থেকে আয় আসার আগেই খরচ বাড়বে।
দক্ষিণ কোরিয়ায় মোবাইল পেমেন্টের ব্যয় বাড়ছে। দৈনিক গড় পেমেন্ট ২০২২ সালের ৭৯৯.১ বিলিয়ন ওন থেকে বেড়ে ২০২৪ সালে ৯২৩.২ বিলিয়ন ওনে পৌঁছায়, যা প্রায় ১৫.৫ শতাংশ বৃদ্ধি। আরও কার্ড প্রদানকারী এই বর্ধমান লেনদেনের জন্য প্রতিযোগিতা করতে পারে, তবে দৈনন্দিন দোকানগুলোতে ব্যবহারযোগ্য সুবিধা কতটা আছে, সেটিও হিসাবের অংশ থাকবে।
গ্রাহকের খরচের দিকে নজর রাখছেন নিয়ন্ত্রকেরা
আর্থিক তদারকি সংস্থার গভর্নর লি চান-জিন সতর্ক করেছেন, কার্ড কোম্পানিগুলোর ওপর নতুন চার্জের প্রভাব শেষ পর্যন্ত গ্রাহকদের ওপর পড়তে পারে। কার্ড কোম্পানিগুলো পয়েন্ট কমানো, ছাড়ের পরিমাণ কমানো বা ক্যাশব্যাক সীমিত করার মাধ্যমে এর জবাব দিতে পারে। আলাদা কোনো ওয়ালেট ফি বিবরণীতে না থাকলেও এতে গ্রাহকেরা ক্ষতিগ্রস্ত হতে পারেন।
আটটি বিশেষায়িত কার্ড কোম্পানির পেমেন্ট কর্মকর্তাদের সঙ্গে বিষয়টি নিয়ে আলোচনা করেছে নিয়ন্ত্রক সংস্থা। ব্যাপক ব্যবহারের কারণে স্যামসাং পেকে জনসেবামূলক পরিষেবার কাছাকাছি বলেও বর্ণনা করেছে তারা। স্যামসাংয়ের মূল্য নির্ধারণ বাণিজ্যিক বিষয়। আর্থিক কর্তৃপক্ষ বলেছে, এতে সরাসরি হস্তক্ষেপের ক্ষমতা তাদের সীমিত।
আর্থিক তদারকি সংস্থার গভর্নর লি চান-জিন চলমান পর্যালোচনা সম্পর্কে বলেন:
আমরা ফি-সংক্রান্ত নির্দিষ্ট বিষয়গুলো পর্যালোচনা করছি। পর্যালোচনা শেষ হলে এফএসসির সঙ্গে আলোচনা করব।
আর্থিক পরিষেবা কমিশনের চেয়ারম্যান লি অগ-ওনও কোম্পানিগুলোর মধ্যকার আলোচনায় হস্তক্ষেপের সীমাবদ্ধতা স্বীকার করেছেন। তবে পেমেন্টের সুবিধা বাড়ানোর উপায় খোঁজার প্রতিশ্রুতি দিয়েছেন।
২২ অক্টোবর জাতীয় পরিষদের এক নিরীক্ষায় ডেমোক্রেটিক পার্টির আইনপ্রণেতা প্রতিনিধি কিম ইয়ং-মান প্রতিবেশী বাজারের সঙ্গে তুলনা করেন:
জাপানে ২০০টির বেশি আর্থিক প্রতিষ্ঠান এবং চীনে ১০০টির বেশি প্রতিষ্ঠান অ্যাপল পে দেয়, কিন্তু কোরিয়ায় একমাত্র হুন্দাই কার্ডই এটি দেয়। এখানে সেবাটির পরিসর এখনও সীমিত।
কাকাওব্যাংক ও টস ব্যাংক অ্যাপল পের ব্যবহার আরও বিস্তৃত করতে পারে। তবে সেবাটি ব্যবহারকারীদের জন্য কতটা কার্যকর ও সাশ্রয়ী হবে, তা নির্ভর করবে তাদের বাণিজ্যিক শর্ত, ব্যবসায়ীদের প্রস্তুতি এবং গ্রাহক সুবিধা নিয়ে সিদ্ধান্তের ওপর।
মূল বিষয়গুলো
- কাকাওব্যাংক ও টস ব্যাংক অ্যাপল পে সেবা চালুর প্রস্তুতি নিচ্ছে। এতে দক্ষিণ কোরিয়ায় একমাত্র অংশগ্রহণকারী কার্ড প্রদানকারী হিসেবে হুন্দাই কার্ডের অবস্থান বদলাতে পারে।
- টস ব্যাংক ২০২৬ সালের জানুয়ারিতে শর্তাবলির অনুমোদন পায়, তবে এর আগে পরিকল্পিত সেবা চালু স্থগিত করেছিল। কাকাওব্যাংকের পর্যালোচনা প্রায় শেষ।
- যোগ্য ডেবিট কার্ডের গ্রাহকেরা উপযোগী টার্মিনালে আইফোন বা অ্যাপল ওয়াচে অ্যাপল ওয়ালেট ব্যবহার করে পেমেন্ট করতে পারবেন।
- অ্যাপলের লেনদেন ফি প্রায় ০.১৫ শতাংশ বলে জানা গেছে; অন্যান্য প্রক্রিয়াকরণ ব্যয়ে মোট খরচ বাড়তে পারে।
- দেশীয় লেনদেনে কোনো ফি ঘোষণা করেনি স্যামসাং, তবে ভবিষ্যতে ফি আরোপ হতে পারে বলে কার্ড কোম্পানিগুলো উদ্বিগ্ন।
- পেমেন্টের খরচ বাড়লে গ্রাহকদের পুরস্কার কমে যেতে পারে বা অন্যভাবে তাঁদের ওপর চাপ পড়তে পারে কি না, তা পর্যালোচনা করছেন নিয়ন্ত্রকেরা।