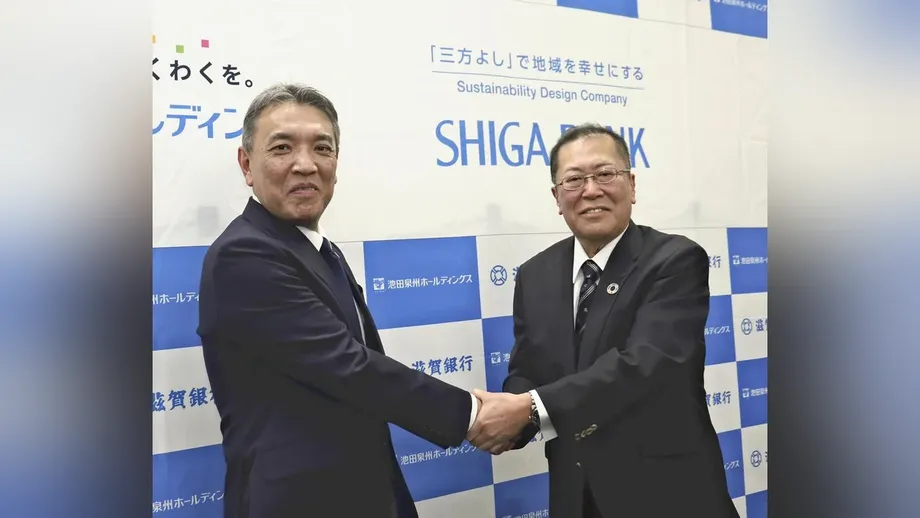
১৪ ট্রিলিয়ন ইয়েনের বেশি সম্পদ নিয়ে প্রস্তাবিত গোষ্ঠী
শিগা ব্যাংক এবং ওসাকার ইকেদা সেনশু হোল্ডিংস ২৩ অক্টোবর নিশ্চিত করেছে, তারা ব্যবস্থাপনা একীভূত করার বিষয়টি বিবেচনা করছে। এতে মোট ১৪.২৬৪৯ ট্রিলিয়ন ইয়েন সম্পদের ব্যবসা একত্র হবে। পরিকল্পনাটি বাস্তবায়িত হলে সম্পদের হিসাবে জাপানের কানসাই অঞ্চলের বৃহত্তম আঞ্চলিক ব্যাংকিং গোষ্ঠী তৈরি হবে, যা কিয়োটো ফিন্যান্সিয়াল গ্রুপকে ছাড়িয়ে যাবে।
সূচিপত্র
- ১৪ ট্রিলিয়ন ইয়েনের বেশি সম্পদ নিয়ে প্রস্তাবিত গোষ্ঠী
- যেভাবে এ পর্যায়ে পৌঁছাল সম্পর্ক
- এপ্রিলের চুক্তিতে কী ছিল
- সম্মিলিত ব্যবসার আকার কত হবে?
- প্রায় ২০ হাজার প্রতিষ্ঠান ব্যাংক দুটিকে প্রধান ব্যাংক হিসেবে ব্যবহার করে
- আমানত ও পরিচালন ব্যয় কেন গুরুত্বপূর্ণ
- ব্যবসায়িক গ্রাহকেরা কী সুবিধা পেতে পারেন
- ব্যক্তিগত গ্রাহকদের জন্য পরিকল্পনার অর্থ
- ঋণের বাইরেও আঞ্চলিক অর্থায়ন
- মূল বিষয়গুলো
ব্যাংক দুটিকে নিজেরা একীভূত করার পরিকল্পনা ছাড়াই একটি হোল্ডিং কোম্পানি গঠনের কথা ভাবছে প্রতিষ্ঠানগুলো। এই কাঠামোয় ব্যাংকিং ব্যবসাগুলো একই মালিকানার অধীনে আসবে, তবে ব্যাংকগুলো পৃথক হিসেবেই থাকবে। শিগা, কিয়োটো, ওসাকা ও হিয়োগোতে গ্রাহকভিত্তি বাড়ানো এবং প্রতিযোগিতার সক্ষমতা জোরদার করাই এর লক্ষ্য।
২৯ অক্টোবরের প্রথম দিকেই আনুষ্ঠানিক ঘোষণা আসতে পারে। দুই প্রতিষ্ঠানই ২৩ অক্টোবর বলেছে, একীভূত হওয়ার বিষয়টি বিবেচনাধীন, এ নিয়ে কোনো নির্দিষ্ট সিদ্ধান্ত হয়নি এবং প্রকাশ করার মতো কোনো বিষয় থাকলে তারা দ্রুত জানাবে। তাই সম্ভাব্য ঘোষণার তারিখটি নজরে রাখার মতো, তবে এটিকে একীভূতকরণ সম্পন্ন হওয়ার নিশ্চিত সময়সূচি বলা যাচ্ছে না।
আলোচনাগুলো ২০২৬ সালের ১৭ এপ্রিল সম্মত হওয়া মূলধন ও ব্যবসায়িক জোটের ধারাবাহিকতা। ওই চুক্তিতে করপোরেট সেবা, ব্যক্তিগত সম্পদ ব্যবস্থাপনা, আঞ্চলিক উন্নয়ন, কর্মীদের প্রশিক্ষণ ও ডিজিটাল প্রযুক্তিতে সহযোগিতার কথা ছিল। একীভূতকরণ নিয়ে আলোচনা হলে পৃথক গোষ্ঠীর মধ্যে সহযোগিতার সম্পর্ক পেরিয়ে যৌথ ব্যবস্থাপনার দিকে এগোবে প্রতিষ্ঠান দুটি।
যেভাবে এ পর্যায়ে পৌঁছাল সম্পর্ক
গ্রাহকদের সুবিধা বাড়াতে শিগা ব্যাংক ও ইকেদা সেনশু ২০১৭ সাল থেকে একসঙ্গে কাজ করেছে। সে বছর তারা পরস্পরের এটিএম ব্যবহারে ফি মওকুফ চালু করে। এপ্রিলে হওয়া চুক্তিতে মালিকানায় অংশীদারত্ব ও ব্যাংকিং সেবাসহ বিস্তৃত পরিকল্পনার মাধ্যমে সেই সম্পর্ক আরও জোরদার হয়।
প্রধান ঘটনাগুলো হলো:
- ২০১৭: ব্যাংক দুটি পরস্পরের এটিএম ব্যবহারে ফি মওকুফ চালু করে।
- ১৭ এপ্রিল, ২০২৬: উভয় প্রতিষ্ঠানের পরিচালনা পর্ষদ মূলধন ও ব্যবসায়িক জোটের অনুমোদন দেয়। এর মধ্যে ছিল একে অপরের শেয়ারের প্রায় ০.৫% থেকে ১% কেনার পরিকল্পনা।
- ২৩ অক্টোবর: উভয় প্রতিষ্ঠান নিশ্চিত করে যে তারা ব্যবস্থাপনা একীভূত করার বিষয়টি বিবেচনা করছে।
- ২৯ অক্টোবর: এই তারিখের প্রথম দিকেই আনুষ্ঠানিক ঘোষণা আসতে পারে।
এপ্রিলে ঘোষণার সময় শিগা ব্যাংকের প্রেসিডেন্ট শিনইয়া কুবোতা এবং ইকেদা সেনশু হোল্ডিংসের প্রেসিডেন্ট বলেছিলেন, ভবিষ্যতে একীভূত হওয়ার সম্ভাবনা উড়িয়ে দেওয়া হচ্ছে না, তবে তখন বিষয়টি বিবেচনায় ছিল না। তাৎক্ষণিক অগ্রাধিকার ছিল জোট থেকে সুফল পাওয়া। অক্টোবরের বক্তব্যে সেই অবস্থানের পরিবর্তন দেখা যাচ্ছে।
এপ্রিলের চুক্তিতে কী ছিল
শিগা ব্যাংকের এপ্রিলের জোটসংক্রান্ত বিজ্ঞপ্তিতে বলা হয়েছিল, দীর্ঘস্থায়ী সহযোগিতামূলক সম্পর্ক গড়ে তুলতে প্রতিষ্ঠান দুটি একে অপরের শেয়ার কিনবে। সে সময়ের শেয়ারদরের ভিত্তিতে প্রতিটি অধিগ্রহণের পরিমাণ আনুমানিক ০.৫% থেকে ১% হওয়ার কথা ছিল। বাজার পরিস্থিতি বিবেচনায় নিয়ে শেয়ারের সুনির্দিষ্ট সংখ্যা ও অধিগ্রহণের পদ্ধতি ঠিক করার কথা ছিল।
মূলধনী জোট বলতে বোঝায়, প্রতিষ্ঠানগুলো পরস্পরের শেয়ারের মালিক হয়ে তাদের ব্যবসায়িক সম্পর্ককে সমর্থন করে। এপ্রিলে ঘোষিত হার অনুযায়ী, প্রতিটি প্রতিষ্ঠান তাদের অংশীদার প্রতিষ্ঠানের অল্পসংখ্যক শেয়ারের মালিক হতো। হোল্ডিং কোম্পানির ব্যবস্থা আরও এক ধাপ এগিয়ে ব্যাংকিং ব্যবসাগুলোকে একটি করপোরেট গোষ্ঠীর অধীনে আনবে।
ইকেদা সেনশু হোল্ডিংসের জোটসংক্রান্ত প্রকাশনাতেও বলা হয়েছিল, সুনির্দিষ্ট পদক্ষেপ তৈরি ও বাস্তবায়নের জন্য একটি যৌথ পরামর্শক গোষ্ঠী গঠন করা হবে। দুই প্রতিষ্ঠানই জানিয়েছিল, তাদের একীভূত আর্থিক ফলাফলে তাৎক্ষণিক প্রভাব সামান্য হবে বলে আশা করা হচ্ছে।
অতএব, এপ্রিলের নথিতে এমন এক সহযোগিতা কর্মসূচির কথা ছিল, যার আর্থিক সুফল পেতে সময় লাগবে। সেখানে ব্যবস্থাপনা একীভূত করার শর্তাবলি নির্ধারণ করা হয়নি। অক্টোবরের বক্তব্যেও একীভূতকরণ সম্পন্ন হওয়ার তারিখ, মালিকানা বণ্টন বা নেতৃত্বের কাঠামো জানানো হয়নি।
সম্মিলিত ব্যবসার আকার কত হবে?
৩১ মার্চে শিগা ব্যাংকের সমন্বিত সম্পদ ছিল ৭.৬৬৯ ট্রিলিয়ন ইয়েন, আর ইকেদা সেনশু হোল্ডিংসের ছিল ৬.৫৯৫৯ ট্রিলিয়ন ইয়েন। যোগ করলে মোট দাঁড়ায় ১৪.২৬৪৯ ট্রিলিয়ন ইয়েন, যেখানে কিয়োটো ফিন্যান্সিয়াল গ্রুপের সম্পদ ১১.৮২৫৬ ট্রিলিয়ন ইয়েন।
এই হিসাব অনুযায়ী, প্রস্তাবিত সম্মিলিত গোষ্ঠীর সম্পদ কিয়োটো ফিন্যান্সিয়াল গ্রুপের চেয়ে প্রায় ২.৪৩৯৩ ট্রিলিয়ন ইয়েন বা আনুমানিক ২০.৬% বেশি হবে। কানসাই, যা কিনকি নামেও পরিচিত, অঞ্চলের আঞ্চলিক ব্যাংকিং গোষ্ঠীগুলোর মধ্যে এটি প্রথম এবং দেশজুড়ে এমন গোষ্ঠীগুলোর মধ্যে অষ্টম স্থানে থাকবে।
সম্পদ বলতে ব্যাংকের মালিকানাধীন বা ব্যাংকের পাওনা বিষয়গুলো বোঝায়। এর মধ্যে রয়েছে ঋণ, যা ঋণগ্রহীতাদের ফেরত দিতে হয়, এবং বিনিয়োগ হিসেবে রাখা সিকিউরিটিজ। সম্পদের মোট পরিমাণ ব্যবসার আকার নির্দেশ করে। আয় নির্ভর করে ব্যাংক ঋণ, বিনিয়োগ ও সেবা থেকে কত পায় এবং আমানত, কর্মী ও পরিচালন খাতে কত ব্যয় করে তার ওপর।
১৪.২৬৪৯ ট্রিলিয়ন ইয়েনের অঙ্কটি দুই প্রতিষ্ঠানের বিদ্যমান সম্পদের সরল যোগফল। কোনো লেনদেনের কাঠামো নিয়ে প্রতিষ্ঠানগুলো কাজ করার সময় এই হিসাব পাঠকদের প্রস্তাবিত গোষ্ঠীর আকার সম্পর্কে ধারণা দেয়।
প্রায় ২০ হাজার প্রতিষ্ঠান ব্যাংক দুটিকে প্রধান ব্যাংক হিসেবে ব্যবহার করে
প্রস্তাবিত একীভূতকরণে ব্যবসায়িক গ্রাহকভিত্তিও বড়। ২০২৬ সালের প্রধান ব্যাংকবিষয়ক এক জরিপে শিগা ব্যাংকের ১০,৭৯৯টি এবং ইকেদা সেনশু ব্যাংকের ৯,০৮৫টি প্রতিষ্ঠানের নাম পাওয়া যায়। মোট সংখ্যা ১৯,৮৮৪।
কোনো প্রতিষ্ঠানের প্রধান ব্যাংক হলো তার সঙ্গে সবচেয়ে গুরুত্বপূর্ণ ব্যাংকিং সম্পর্ক থাকা ব্যাংক। ব্যবসাপ্রতিষ্ঠানগুলো নিয়মিত অর্থায়ন ও পরামর্শের পাশাপাশি দৈনন্দিন লেনদেনের জন্যও প্রায়ই ওই ব্যাংকের ওপর নির্ভর করে। এই সম্পর্কগুলো একটি গোষ্ঠীর অধীনে এলে প্রস্তাবিত প্রতিষ্ঠানের করপোরেট সেবার ভিত্তি আরও বিস্তৃত হবে।
জরিপে গ্রাহকসংখ্যার হিসাবে আর্থিক গোষ্ঠীগুলোর মধ্যে শিগা ব্যাংক ২৭তম এবং ইকেদা সেনশু ৩৭তম স্থানে ছিল। একত্র হলে তারা ১৭তম স্থানে থাকবে, যা ইয়ামাগুচি ফিন্যান্সিয়াল গ্রুপের চেয়ে এগিয়ে। কানসাইভিত্তিক আর্থিক গোষ্ঠীগুলোর মধ্যে তারা রেসোনা হোল্ডিংসের পর দ্বিতীয় হবে।
রেসোনার গ্রাহকসংখ্যা ছিল ৮৬,০৯৫টি প্রতিষ্ঠান। প্রস্তাবিত গোষ্ঠীর ১৯,৮৮৪টি প্রতিষ্ঠান রেসোনার মোট সংখ্যার প্রায় ২৩.১%। এই তুলনা প্রতিযোগিতার ব্যাপ্তি তুলে ধরে: একীভূত হওয়ার পরও এই মাপকাঠিতে দুই ব্যাংককে অনেক বড় একটি প্রতিদ্বন্দ্বীর মুখোমুখি হতে হবে।
মার্চের শেষের তথ্য ব্যবহার করে ১,৬২৪,৫১৭টি প্রতিষ্ঠানের একটি ডেটাবেস বিশ্লেষণ করা হয়েছে জরিপে। কোনো প্রতিষ্ঠানের একাধিক প্রধান ব্যাংকের নাম থাকলে, তালিকায় সবচেয়ে ওপরে থাকা ব্যাংকটিকে গণনায় ধরা হয়েছে। জরিপের গ্রাহকসংখ্যা ব্যবসায়িক ব্যাংকিং সম্পর্ক পরিমাপ করে, আর আঞ্চলিক সম্পদের তালিকা ব্যাংকগুলোর ব্যালান্স শিটের আকার পরিমাপ করে।
আমানত ও পরিচালন ব্যয় কেন গুরুত্বপূর্ণ
জনসংখ্যা হ্রাস, শিল্প খাতের পরিবর্তন, ডিজিটাল প্রযুক্তি এবং কার্বনমুক্তকরণে সাড়া দেওয়া—এপ্রিলের প্রকাশনাগুলোতে আঞ্চলিক ব্যাংকগুলোর ওপর এসব চাপের কথা তুলে ধরা হয়েছিল। প্রতিষ্ঠানগুলো বলেছিল, প্রচলিত ঋণসেবার পাশাপাশি ব্যবসা ও আর্থিক সমস্যা সমাধানেও গ্রাহকদের সহায়তার প্রয়োজন বাড়ছে।
আমানতের জন্য প্রতিযোগিতাও একীভূতকরণ আলোচনার পেছনে একটি কারণ। ঋণ দেওয়ার কাজে ব্যাংক আমানতের অর্থ ব্যবহার করতে পারে। সুদের হার বাড়লে ব্যাংক ঋণ থেকে বেশি আয় করতে পারে, তবে গ্রাহকদের সঞ্চয় আকৃষ্ট ও ধরে রাখতে আমানতের ওপর আরও ভালো সুদের হার দেওয়ার প্রয়োজনও হতে পারে।
শিগা ব্যাংক নিজ প্রিফেকচারের ভেতরে কানসাই মিরাই ব্যাংকসহ বিভিন্ন প্রতিষ্ঠানের প্রতিযোগিতার মুখে রয়েছে। ওসাকায় বড় ব্যাংকিং গোষ্ঠী ও রেসোনার পাশাপাশি আঞ্চলিক ঋণদাতারাও প্রতিদ্বন্দ্বিতা করছে। বৃহত্তর গ্রাহকভিত্তি হলে প্রস্তাবিত গোষ্ঠীর প্রতিবেশী বাজারগুলোতে আমানত সংগ্রহ ও ঋণ দেওয়ার সুযোগ বাড়বে।
কর্মীদের খরচ এবং মূল ব্যাংকিং ব্যবস্থা চালানোর ব্যয়ও বাড়ছে। এসব ব্যবস্থায় ব্যালান্স, পেমেন্ট ও আমানতের মতো গুরুত্বপূর্ণ নথি ও লেনদেন পরিচালিত হয়। এপ্রিলে হওয়া জোটে জ্ঞান বিনিময় এবং আরও দক্ষ সেবা নিয়ে গবেষণার বিষয় ছিল, যা এসব ব্যয়ের কিছু দিক খতিয়ে দেখতে প্রতিষ্ঠান দুটিকে একটি বিদ্যমান কাঠামো দিয়েছে।
ব্যবসায়িক গ্রাহকেরা কী সুবিধা পেতে পারেন
শিগা ব্যাংক শিগা ও কিয়োটোকে তার প্রধান কার্যক্রমের এলাকা হিসেবে চিহ্নিত করেছে, আর ইকেদা সেনশুর মূল নজর ওসাকা ও হিয়োগোতে। পরিকল্পনার জন্য তাদের প্রতিবেশী এলাকাগুলো গুরুত্বপূর্ণ: প্রতিষ্ঠান দুটি পরস্পরের শাখা, ব্যবসায়িক যোগাযোগ, কর্মী ও বিশেষায়িত সেবা কাজে লাগাতে চায়।
এপ্রিলের চুক্তিতে করপোরেট প্রবৃদ্ধি, ব্যবসার উত্তরাধিকার হস্তান্তর এবং একীভূতকরণ ও অধিগ্রহণে সহায়তার কথা ছিল। ব্যবসার উত্তরাধিকার হস্তান্তর বলতে বোঝায়, কোনো প্রতিষ্ঠান কীভাবে বর্তমান মালিকের কাছ থেকে নতুন নেতা বা মালিকের কাছে যাবে, তা ঠিক করা। নতুন মালিক হতে পারেন পরিবারের কেউ, কর্মীরা, অথবা ক্রেতা।
ক্রেতা বা অংশীদার খুঁজছে এমন প্রতিষ্ঠানের জন্য বিস্তৃত নেটওয়ার্কে প্রবেশাধিকার সম্ভাব্য মিল খুঁজে পাওয়ার সুযোগ বাড়াতে পারে। নিজ প্রিফেকচারের বাইরে ব্যবসা সম্প্রসারণ করতে চাওয়া প্রতিষ্ঠানও গোষ্ঠীর অন্যত্র থাকা সেবা ও যোগাযোগ থেকে উপকৃত হতে পারে। গ্রাহকভিত্তি বাড়ানোর ঘোষিত পরিকল্পনা সেবায় কীভাবে রূপ নিতে পারে, এগুলো তার বাস্তব উদাহরণ।
চুক্তিতে বিকাশমান শিল্প খাতে সহযোগিতা এবং গোষ্ঠীভুক্ত কোম্পানিগুলোর দেওয়া সেবা ব্যবহারের বিষয়ও ছিল। ব্যবসায়িক লক্ষ্য হলো শুধু ঋণের পরিমাণ বাড়ানোর ওপর নির্ভর না করে বিদ্যমান গ্রাহকদের আরও বিস্তৃত সহায়তা দেওয়া।
ব্যক্তিগত গ্রাহকদের জন্য পরিকল্পনার অর্থ
শুরু থেকেই এপ্রিলের জোটে ব্যক্তিগত গ্রাহকদের বিষয়টি অন্তর্ভুক্ত ছিল। সঞ্চয় ও বিনিয়োগ গড়ে তোলা, পরবর্তী প্রজন্মের কাছে সম্পদ হস্তান্তর এবং আর্থিক পরামর্শ দেওয়ার সেবায় সহযোগিতায় সম্মত হয়েছিল প্রতিষ্ঠান দুটি।
সম্পদ ব্যবস্থাপনায় কাজ করা কর্মীদের যৌথভাবে গড়ে তোলার পরিকল্পনাও ছিল তাদের। এই পরিভাষার আওতায় কোনো ব্যক্তির অর্থ ও বিনিয়োগ ব্যবস্থাপনার পরামর্শ ও সেবা পড়ে, যার মধ্যে সম্পদ উত্তরাধিকার হিসেবে কীভাবে হস্তান্তর করা হবে, সেই পরিকল্পনাও রয়েছে।
২০১৭ সালে চালু হওয়া পারস্পরিক এটিএম ফি মওকুফ সহযোগিতার একটি বিদ্যমান উদাহরণ, যা গ্রাহকেরা ব্যবহার করতে পারেন। অক্টোবরের একীভূতকরণ আলোচনা ব্যাংকগুলোর ঊর্ধ্বতন মালিকানা ও ব্যবস্থাপনা কাঠামো নিয়ে। তবে প্রকাশিত পরিকল্পনা অনুযায়ী, ব্যাংকগুলো পৃথক ব্যবসা হিসেবেই থাকবে।
বিস্তৃত জোটে কর্মী বিনিময়, ডিজিটাল প্রযুক্তি এবং তথ্য ব্যবহারের বিষয়ও রয়েছে। এসব পদক্ষেপ সেবা দেওয়ার পদ্ধতিতে পরিবর্তনে সহায়তা করতে পারে, তবে একীভূতকরণ আলোচনার অংশ হিসেবে প্রতিষ্ঠানগুলো নতুন খুচরা ব্যাংকিং পণ্যের কোনো প্যাকেজ ঘোষণা করেনি।
ঋণের বাইরেও আঞ্চলিক অর্থায়ন
এপ্রিলের চুক্তিতে টেকসই অর্থায়ন এবং আঞ্চলিক শিল্প উন্নয়নে সহযোগিতার কথা ছিল। টেকসই অর্থায়ন বলতে পরিবেশগত বা সামাজিক লক্ষ্য পূরণে ব্যবসাপ্রতিষ্ঠানকে সহায়তা করে এমন অর্থায়ন বোঝায়, যার মধ্যে কার্বন নিঃসরণ কমানোর সঙ্গে সম্পর্কিত পরিবর্তনও রয়েছে।
শিগা ব্যাংক ও ইকেদা সেনশু তাদের সেবাদান করা শিল্প ও সম্প্রদায়ের পরিবর্তনের সঙ্গে এই কাজকে যুক্ত করেছে। তাদের পরিকল্পনায় অর্থায়নের পাশাপাশি পরামর্শ, কর্মী উন্নয়ন ও জ্ঞান বিনিময় রয়েছে, যা স্থানীয় ব্যবসাপ্রতিষ্ঠানকে খাপ খাইয়ে নিতে সহায়তায় ব্যাংকের বিস্তৃত ভূমিকার প্রতিফলন।
এখন নজর রাখার মতো বিষয় হলো, ২৯ অক্টোবর সম্ভাব্য আনুষ্ঠানিক ঘোষণা। বিস্তারিত একীভূতকরণ প্রস্তাব এলে প্রতিষ্ঠানগুলো এপ্রিলের জোটকে কীভাবে একটি একক গোষ্ঠীতে রূপ দিতে চায়, সে সম্পর্কে গ্রাহক, কর্মী ও শেয়ারধারীরা আরও স্পষ্ট ধারণা পাবেন।
মূল বিষয়গুলো
- শিগা ব্যাংক ও ইকেদা সেনশু হোল্ডিংস ২৩ অক্টোবর নিশ্চিত করেছে, ব্যবস্থাপনা একীভূত করার বিষয়টি বিবেচনাধীন।
- প্রস্তাবিত ব্যবস্থায় হোল্ডিং কোম্পানি থাকবে, তবে ব্যাংকগুলো পৃথক ব্যবসা হিসেবে পরিচালিত হবে।
- ৩১ মার্চের হিসাবে সম্মিলিত সম্পদ ছিল ১৪.২৬৪৯ ট্রিলিয়ন ইয়েন, যা কিয়োটো ফিন্যান্সিয়াল গ্রুপের চেয়ে প্রায় ২০.৬% বেশি।
- ২০২৬ সালের এক জরিপে দুই ব্যাংকের প্রধান ব্যাংক হিসেবে ১৯,৮৮৪টি ব্যবসাপ্রতিষ্ঠানের নাম পাওয়া গেছে।
- ১৭ এপ্রিলের জোটে পারস্পরিক শেয়ার মালিকানা, করপোরেট সেবা, ব্যক্তিগত অর্থব্যবস্থা, আঞ্চলিক সহায়তা, কর্মী ও ডিজিটাল প্রযুক্তির বিষয় ছিল।
- ২৯ অক্টোবরের প্রথম দিকেই আনুষ্ঠানিক ঘোষণা আসতে পারে, তবে একীভূতকরণ নিয়ে কোনো নির্দিষ্ট সিদ্ধান্ত ঘোষণা করা হয়নি।