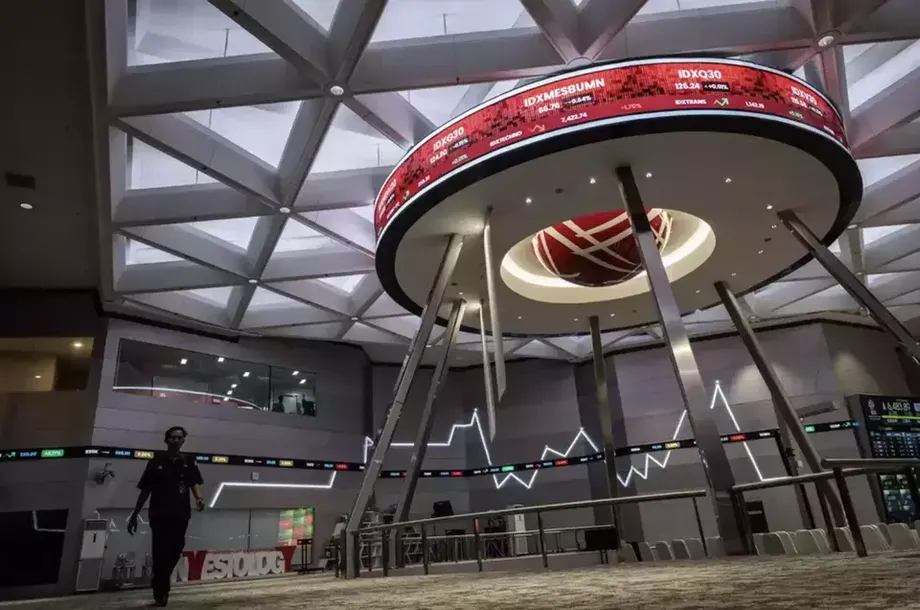
বিশ্বের শেয়ার তহবিলের সঙ্গে ইন্দোনেশিয়ার দূরত্ব আরও বাড়ার আশঙ্কা
MSCI-এর উদীয়মান বাজার শ্রেণি থেকে ইন্দোনেশিয়াকে সরিয়ে দেওয়ার প্রস্তাব করা হয়েছে। এ বিষয়ে বিনিয়োগকারীদের মতামত দেওয়ার শেষ তারিখ ৩০ এপ্রিল ২০২৭, আর চূড়ান্ত সিদ্ধান্ত ৩০ জুন ২০২৭-এর মধ্যে আসার কথা। প্রস্তাবটি কার্যকর হলে ইন্দোনেশিয়ার শেয়ার আন্তর্জাতিক বিনিয়োগ তহবিলের ব্যবহৃত উদীয়মান ও ফ্রন্টিয়ার—দুই বাজারের বেঞ্চমার্ক থেকেই বাদ পড়বে এবং দেশটি স্ট্যান্ডঅ্যালোন মর্যাদা পাবে।
সূচিপত্র
- বিশ্বের শেয়ার তহবিলের সঙ্গে ইন্দোনেশিয়ার দূরত্ব আরও বাড়ার আশঙ্কা
- স্ট্যান্ডঅ্যালোন মর্যাদায় কী বদলায়
- উদীয়মান বাজারে ফিরে আর্জেন্টিনা, পরে প্রবেশাধিকার হারায়
- আর্জেন্টিনার সম্ভাব্য প্রত্যাবর্তন নিয়ে বিনিয়োগকারীদের মতভেদ
- রাশিয়া বাদ পড়া থেকে সূচক বন্ধ হওয়ার পথে
- স্ট্যান্ডঅ্যালোন মর্যাদা থেকে অন্য পথ দেখায় পাকিস্তান
- তিনটি নজিরের গুরুত্বপূর্ণ তারিখ
- ইন্দোনেশিয়ার সমস্যা মালিকানা ও লেনদেন ঘিরে
- চাপ শেয়ারবাজারের বাইরেও ছড়াতে পারে যেভাবে
- মূল বিষয়
২০২৬ সালের ১৫ অক্টোবরের ঘোষণায় শেয়ার মালিকানার অস্বচ্ছতা, সমন্বিত লেনদেনের সন্দেহ এবং যথাযথ আইন প্রয়োগের ঘাটতি নিয়ে উদ্বেগের কথা জানানো হয়। পরামর্শ প্রক্রিয়া চলাকালে ইন্দোনেশিয়া উদীয়মান বাজারই থাকবে। বাজারের কার্যক্রমে সংস্কারের ফলে উন্নতি হয়েছে কি না, সিদ্ধান্ত নেওয়ার আগে MSCI তার প্রমাণ চাইছে।
১৬ অক্টোবর বিনিয়োগকারীরা তীব্র প্রতিক্রিয়া দেখান। জাকার্তা কম্পোজিট সূচক ১১.৬% পড়ে যায়, ফলে শেয়ারের বাজারমূল্য থেকে প্রায় ৬৫ বিলিয়ন ডলার কমে যায়। প্রথম লেনদেন পর্বে সূচক ৫,১৯৩.২২-এ নেমে প্রায় ১১% পতন দেখায় এবং সাময়িকভাবে লেনদেন বন্ধ রাখা হয়। ওই পর্বে বিদেশি বিনিয়োগকারীরা ২.৯২ ট্রিলিয়ন রুপিয়ার শেয়ার বিক্রি করেন।
২০২১ সালে আর্জেন্টিনার শ্রেণি অবনমন এবং ২০২২ সালে রাশিয়াকে বাদ দেওয়ার ঘটনা দেখায়, স্ট্যান্ডঅ্যালোন মর্যাদা পাওয়ার পদক্ষেপ কতটা গুরুতর হতে পারে। দুই দেশের বাধা ছিল ভিন্ন: আর্জেন্টিনা বিনিয়োগের অর্থ চলাচলে সীমাবদ্ধতা আরোপ করেছিল, আর নিষেধাজ্ঞা ও লেনদেনের বিধিনিষেধের কারণে অনেক আন্তর্জাতিক বিনিয়োগকারীর কাছে রাশিয়ায় বিনিয়োগ অসম্ভব হয়ে পড়ে।
পাকিস্তানের ঘটনা আরও পুরোনো একটি নজির। ২০০৮ সালের শেষ দিকে দেশটি সরাসরি উদীয়মান বাজার থেকে স্ট্যান্ডঅ্যালোন মর্যাদায় যায়, এরপর ২০০৯ সালের মে মাসে ফ্রন্টিয়ার মার্কেটে প্রবেশ করে। এ ইতিহাস গুরুত্বপূর্ণ, কারণ স্ট্যান্ডঅ্যালোন মর্যাদার পর একাধিক পরিণতি হতে পারে: বৃহত্তর সূচকে ফিরে আসা, দীর্ঘদিন সেগুলোর বাইরে থাকা, অথবা শেষ পর্যন্ত কোনো দেশের সূচক পুরোপুরি বন্ধ হয়ে যাওয়া।
স্ট্যান্ডঅ্যালোন মর্যাদায় কী বদলায়
MSCI-এর বাজার শ্রেণিবিন্যাস কাঠামো বাজারে প্রবেশাধিকার, যোগ্য কোম্পানির আকার এবং তাদের শেয়ার কত সহজে কেনাবেচা করা যায়, তা মূল্যায়ন করে। অর্থনৈতিক উন্নয়ন আরেকটি মানদণ্ড; বাজার উন্নত হিসেবে যোগ্য কি না, তা নির্ধারণে এটি বিশেষভাবে ব্যবহৃত হয়।
স্ট্যান্ডঅ্যালোন সূচক MSCI-এর উদীয়মান ও ফ্রন্টিয়ার বাজার সূচকের বাইরে থাকে। কোনো দেশের নিজস্ব MSCI সূচক থাকতে পারে, তবে ওই বৃহত্তর বেঞ্চমার্ক অনুসরণকারী তহবিলগুলো তাদের স্বাভাবিক বরাদ্দের মাধ্যমে আর সেই দেশকে অন্তর্ভুক্ত করবে না।
MSCI বলছে, বাজারে প্রবেশাধিকারের গুরুতর অবনতি কিংবা বাজারের আকার ও তারল্যের বড় পতন স্ট্যান্ডঅ্যালোন মর্যাদার কারণ হতে পারে। তারল্য বলতে বোঝায়, দামে বড় পরিবর্তন না ঘটিয়ে বিনিয়োগকারীরা কত সহজে শেয়ার কিনতে বা বিক্রি করতে পারেন। প্রবেশাধিকারের মধ্যে রয়েছে বাস্তবে লেনদেন করার, মুদ্রা বিনিময়ের এবং বিনিয়োগ থেকে পাওয়া অর্থ স্থানান্তরের সক্ষমতা।
সূচকভিত্তিক তহবিল সাধারণত কোনো বেঞ্চমার্কের গঠন অনুসারে শেয়ার কেনে। তাই কোনো দেশ বাদ পড়লে এসব তহবিলকে সেই দেশের শেয়ার বিক্রি করতে হতে পারে। নিজে বিনিয়োগ বেছে নেওয়া ব্যবস্থাপকেরাও সরে যেতে পারেন, যদি তাদের তহবিলের নিয়মে শুধু উদীয়মান বাজারে বিনিয়োগের অনুমতি থাকে। ফ্রন্টিয়ার বাজারে স্থানান্তর হলে কিছু ফ্রন্টিয়ার তহবিলের চাহিদা তৈরি হতে পারে; কিন্তু স্ট্যান্ডঅ্যালোন মর্যাদায় MSCI-এর এই দুই বৃহত্তর শ্রেণির কোনোটিতেই সমতুল্য স্থান থাকে না।
উদীয়মান বাজারে ফিরে আর্জেন্টিনা, পরে প্রবেশাধিকার হারায়
আর্জেন্টিনার ২০২১ সালের শ্রেণি অবনমনের আগে ছিল বিধিনিষেধ, পুনরায় উন্মুক্ত হওয়া এবং আবার বিধিনিষেধ আরোপের একটি পর্যায়। বিনিয়োগকারীদের দেশে অর্থ আনা-নেওয়া কঠিন হয়ে পড়ায় MSCI ২০০৯ সালের মে মাসে দেশটিকে উদীয়মান বাজার থেকে ফ্রন্টিয়ার বাজারে নামিয়ে আনে।
২০১৫ সালের ডিসেম্বরে আর্জেন্টিনা মূলধন ও বৈদেশিক মুদ্রা-সংক্রান্ত বিধিনিষেধ তুলে নিতে শুরু করে। পরিবর্তনগুলো টেকসই হবে কি না, তা দেখার জন্য বিনিয়োগকারীরা সময় চেয়েছিলেন। ২০১৮ সালের জুনে MSCI দেশটিকে আবার উদীয়মান বাজারের মর্যাদা দেওয়ার সিদ্ধান্ত নেয়; পরিবর্তনটি কার্যকর হয় ২০১৯ সালের মে মাসে।
ওই মর্যাদা ফিরে পাওয়ার কয়েক মাসের মধ্যেই, ২০১৯ সালের সেপ্টেম্বরে, মূলধন নিয়ন্ত্রণ আবার চালু হয়। এসব নিয়ন্ত্রণে নির্ধারিত হয়, অর্থ কীভাবে কোনো দেশে প্রবেশ বা সেখান থেকে বের হতে পারবে; এর মধ্যে স্থানীয় মুদ্রা বদলে বিনিয়োগের অর্থ বিদেশে পাঠানো যাবে কি না, সেটিও রয়েছে।
MSCI-এর ২০২১ সালের শ্রেণিবিন্যাস পর্যালোচনা ২৪ জুন প্রকাশিত হয়। এতে জানানো হয়, ২০২১ সালের নভেম্বরে সূচক পর্যালোচনার সময় আর্জেন্টিনাকে সরাসরি উদীয়মান বাজার থেকে স্ট্যান্ডঅ্যালোন মর্যাদায় নেওয়া হবে। বিদেশে তালিকাভুক্ত শেয়ারের মাধ্যমে বিনিয়োগকারীরা তখনও আর্জেন্টিনা সূচক অনুসরণ করতে পারতেন, তবে দেশের ভেতরের বিধিনিষেধই ছিল প্রধান উদ্বেগের বিষয়।
MSCI-এর গ্লোবাল হেড অব ইনডেক্স ম্যানেজমেন্ট রিসার্চ এবং ইনডেক্স পলিসি কমিটির সদস্য ক্রেইগ ফেল্ডম্যান সিদ্ধান্তটি ব্যাখ্যা করে বলেন:
সূচকে অন্তর্ভুক্তির জন্য শুধু বিদেশি তালিকাভুক্ত শেয়ার যোগ্য হওয়ায় MSCI আর্জেন্টিনা সূচক অনুসরণ করা সম্ভব হলেও, কোনো সমাধান ছাড়াই দীর্ঘদিন ধরে কঠোর মূলধন নিয়ন্ত্রণ বজায় থাকা MSCI উদীয়মান বাজার সূচকের বাজারে প্রবেশাধিকার-সংক্রান্ত মানদণ্ডের সঙ্গে সামঞ্জস্যপূর্ণ নয়।
২০১৯ সালের মে মাসে ফিরে আসার পর আর্জেন্টিনার উদীয়মান বাজারের মর্যাদা প্রায় আড়াই বছর টিকেছিল। দেশটির অভিজ্ঞতা দেখায়, বিনিয়োগকারীরা ধারাবাহিকভাবে কোনো বাজার ব্যবহার করতে পারেন কি না—অর্থ তুলে নিতে চাইলে পারেন কি না, সেটিসহ—MSCI কেন তা যাচাই করে।
আর্জেন্টিনার সম্ভাব্য প্রত্যাবর্তন নিয়ে বিনিয়োগকারীদের মতভেদ
২০২১ সালের শ্রেণি অবনমনের পর থেকে আর্জেন্টিনা স্ট্যান্ডঅ্যালোন মর্যাদায় রয়েছে। প্রেসিডেন্ট হাভিয়ের মাইলেইয়ের সরকার এরপর বৈদেশিক মুদ্রা পাওয়ার সুযোগ এবং লভ্যাংশ বিদেশে পাঠানোর নিয়ম শিথিল করেছে; পাশাপাশি ধীরে ধীরে কিছু বিধিনিষেধ তুলে নিচ্ছে।
বিদেশি প্রাতিষ্ঠানিক বিনিয়োগকারীদের ওপর প্রভাব ফেলা গুরুত্বপূর্ণ কিছু সীমাবদ্ধতা এখনও রয়েছে। ২৩ জুনের শ্রেণিবিন্যাস পর্যালোচনার আগে করা মূল্যায়নগুলোতে দেখা গেছে, দেশটির ফিরে আসার সম্ভাবনা নিয়ে বিনিয়োগ প্রতিষ্ঠানগুলোর দৃষ্টিভঙ্গি কতটা ভিন্ন।
মরগ্যান স্ট্যানলি অনুমান করেছে, শেষ পর্যন্ত উদীয়মান বাজারে অন্তর্ভুক্ত হলে প্রায় ৫ বিলিয়ন ডলারের বিনিয়োগ আসতে পারে। উদীয়মান বাজার বেঞ্চমার্কে আর্জেন্টিনার সম্ভাব্য ওজন হতে পারে ০.২৮% এবং লাতিন আমেরিকা সূচকে ৪.১%। প্রতিষ্ঠানটির কৌশলবিদ নিকোলাজ লিপম্যান ২০২৮ সালের শুরুর দিকে অন্তর্ভুক্তির পূর্বাভাস দিয়েছেন। এ পরিসংখ্যানগুলো সম্ভাব্য পরিস্থিতির হিসাব, MSCI-এর ঘোষিত কোনো সিদ্ধান্ত নয়।
আর্জেন্টিনার শেয়ারবাজারের লেনদেনের পরিমাণ বিবেচনায় এ অনুমান উল্লেখযোগ্য: ওই মূল্যায়নে দৈনিক শেয়ার লেনদেনের গড় ছিল ৬০ মিলিয়ন ডলারেরও কম। সম্ভাব্য ৫ বিলিয়ন ডলারের বিনিয়োগ দৈনিক এ গড়ের ৮৩ গুণেরও বেশি, যদিও তা এক সেশনে নয়, সময়ের সঙ্গে আসবে।
আর্জেন্টিনার ব্রোকার বালান্স ক্যাপিটালের ইকুইটি রিসার্চ প্রধান এজেকিয়েল ফের্নান্দেসের ধারণা, আর্জেন্টিনা স্ট্যান্ডঅ্যালোনই থাকবে। স্বল্পমেয়াদি বিনিয়োগ মুনাফার লক্ষ্যে আসা অর্থের ওপর চলমান নিয়ন্ত্রণকে তিনি প্রধান বাধা হিসেবে চিহ্নিত করেন:
উদীয়মান বাজারে অন্তর্ভুক্তির পর্যালোচনা শুরু হওয়ার সম্ভাবনা এখনও আছে, তবে স্বল্পমেয়াদি মুনাফার জন্য আসা অর্থের ওপর মূলধন নিয়ন্ত্রণই প্রধান সমস্যা।
রাশিয়া বাদ পড়া থেকে সূচক বন্ধ হওয়ার পথে
রাশিয়ার শ্রেণিবিন্যাস বদলেছিল অনেক দ্রুত। ২০২২ সালের ফেব্রুয়ারিতে ইউক্রেনে হামলার পর আন্তর্জাতিক বিনিয়োগকারীরা নিষেধাজ্ঞা, শেয়ার বিক্রির বিধিনিষেধ, মস্কো এক্সচেঞ্জ বন্ধ থাকা এবং রুবলকে বৈদেশিক মুদ্রায় বদলানোর জটিলতার মুখে পড়েন। রাশিয়ার কিছু ব্যাংককে SWIFT আর্থিক বার্তা আদান-প্রদান নেটওয়ার্ক থেকেও বাদ দেওয়া হয়।
২০২২ সালের ২৮ ফেব্রুয়ারি MSCI পরামর্শ প্রক্রিয়া শুরু করে। অধিকাংশ অংশগ্রহণকারী বলেন, রাশিয়ার শেয়ারবাজার বিনিয়োগের জন্য নাগালের বাইরে এবং উদীয়মান বাজার বেঞ্চমার্ক থেকে রুশ শেয়ার বাদ দেওয়ার পক্ষে মত দেন।
MSCI ২ মার্চ এ পদক্ষেপের ঘোষণা দেয়; ৯ মার্চ লেনদেন শেষ হওয়ার পর থেকে তা কার্যকর হয়। প্রথমে রাশিয়া স্ট্যান্ডঅ্যালোন শ্রেণিতে সূচক ধরে রাখে, তবে দেশটির শেয়ার বৃহত্তর উদীয়মান বাজার বেঞ্চমার্ক থেকে বাদ পড়ে।
প্রবেশাধিকারের সমস্যা দীর্ঘস্থায়ী হওয়ায় আরও একটি পদক্ষেপ নেওয়া হয়। ২০২২ সালের নভেম্বরে MSCI ঘোষণা করে, শুধু রুশ সিকিউরিটি নিয়ে গঠিত সব সূচক ১ মার্চ ২০২৩ থেকে বন্ধ করে দেওয়া হবে। ফলে এসব সূচক বন্ধ হওয়ার আগে রাশিয়া প্রায় এক বছর স্ট্যান্ডঅ্যালোন বাজার হিসেবে ছিল।
তাই বাদ পড়ার পর আর্জেন্টিনা ও রাশিয়ার পথ ছিল আলাদা। আর্জেন্টিনার নিজস্ব দেশের সূচক বজায় ছিল এবং বৃহত্তর বেঞ্চমার্কে ফেরার সম্ভাব্য পথও ছিল। রাশিয়ার ক্ষেত্রে চলমান বিধিনিষেধের কারণে MSCI দেশটির নির্দিষ্ট সূচক গণনা বন্ধ করে দেয়।
স্ট্যান্ডঅ্যালোন মর্যাদা থেকে অন্য পথ দেখায় পাকিস্তান
বিশ্বব্যাপী আর্থিক সংকটের সময় পাকিস্তান প্রথমবার সরাসরি উদীয়মান বাজার থেকে স্ট্যান্ডঅ্যালোন মর্যাদায় যায়। ২০০৮ সালের আগস্টে করাচি স্টক এক্সচেঞ্জ একটি নিম্নসীমা আরোপ করে, যার ফলে শেয়ার ২৭ আগস্টের সমাপনী দামের নিচে লেনদেন করা যেত না।
বিক্রির চাপে দর কমে যাওয়া ঠেকিয়ে দেয় ওই নিয়ম। কয়েক মাস ধরে লেনদেন প্রায় স্থবির হয়ে পড়ে, ফলে বিনিয়োগকারীদের জন্য শেয়ার বিক্রি করে বিনিয়োগ তুলে নেওয়া কঠিন হয়ে যায়।
MSCI ১০ ডিসেম্বর ২০০৮-এ পাকিস্তানকে উদীয়মান বাজার থেকে বাদ দেওয়ার ঘোষণা দেয়; ৩১ ডিসেম্বরের লেনদেন শেষ হলে তা কার্যকর হয়। পাকিস্তান সূচকটি স্ট্যান্ডঅ্যালোন শ্রেণিতে রাখা হয়। শেয়ারের নিম্নসীমা তুলে নেওয়া এবং লেনদেন ঘুরে দাঁড়াতে শুরু করার পর MSCI ২০০৯ সালের ফেব্রুয়ারিতে ফ্রন্টিয়ার বাজারে অন্তর্ভুক্তির বিষয়ে পরামর্শ নেয় এবং মে মাসে পরিবর্তন কার্যকর করে।
২০১৬ সালের জুনের সিদ্ধান্তের পর ২০১৭ সালের মে মাসে পাকিস্তান উদীয়মান বাজারে ফিরে আসে। এরপর ২০২১ সালের নভেম্বরে দেশটি আবার শ্রেণি অবনমনের মুখে পড়ে, এবার ফ্রন্টিয়ার বাজারে; কারণ ছিল আকার ও তারল্যের নির্ধারিত মান পূরণকারী শেয়ারের সংখ্যা কমে যাওয়া।
MSCI-এর ২০২১ সালের পর্যালোচনায় বলা হয়, ২০১৯ সালের নভেম্বর থেকে তাদের পাকিস্তানভিত্তিক কোনো সিকিউরিটিই উদীয়মান বাজারের আকার ও তারল্যের শর্ত পূরণ করেনি। সূচকে প্রয়োজনীয় তিনটি উপাদান বজায় রাখতে ২০১৮ সালের নভেম্বর থেকে বিশেষ ধারাবাহিকতা-সংক্রান্ত নিয়ম ব্যবহার করা হয়েছিল। সে সময় পাকিস্তান প্রবেশাধিকারের শর্ত পূরণ করেছিল।
পরবর্তী শ্রেণিবিন্যাস পরিবর্তনের সঙ্গে যুক্ত অনুমানে বলা হয়, উদীয়মান বাজারের সূচকভিত্তিক তহবিলগুলোর প্রত্যাশিত বিক্রি হতে পারে ১০০ মিলিয়ন থেকে ১৫০ মিলিয়ন ডলার। পরিবর্তনের আগে বিদেশি বিনিয়োগকারীদের নিট বিক্রি এরই মধ্যে প্রায় ৭৩০ মিলিয়ন ডলার ছাড়িয়েছিল। দুর্বল তারল্যের কারণে শ্রেণি অবনমনের আরেকটি উদাহরণ মরক্কো: ২০১৩ সালে দেশটি ফ্রন্টিয়ার বাজারে যায় এবং এখনও সেই শ্রেণিতেই রয়েছে।
তিনটি নজিরের গুরুত্বপূর্ণ তারিখ
আর্জেন্টিনা, রাশিয়া ও পাকিস্তান ভিন্ন ভিন্ন ধারায় স্ট্যান্ডঅ্যালোন মর্যাদায় পৌঁছেছে। তারিখগুলোতে রাশিয়াকে দ্রুত বাদ দেওয়ার প্রক্রিয়া এবং সদ্য ফিরে পাওয়া মর্যাদা আর্জেন্টিনার হারানোর দীর্ঘ সময়কাল, দুই-ই স্পষ্ট।
- ৩১ ডিসেম্বর ২০০৮: লেনদেনের বিধিনিষেধের পর পাকিস্তান উদীয়মান বাজার ছেড়ে স্ট্যান্ডঅ্যালোন মর্যাদা পায়।
- মে ২০০৯: পাকিস্তান ফ্রন্টিয়ার বাজারে প্রবেশ করে; একই সময়ে আর্জেন্টিনাও উদীয়মান বাজার থেকে ফ্রন্টিয়ার বাজারে যায়।
- মে ২০১৭: পাকিস্তান উদীয়মান বাজারে ফিরে আসে।
- মে ২০১৯: আর্জেন্টিনা উদীয়মান বাজারে ফেরে; তবে সেপ্টেম্বরে আবার মূলধন নিয়ন্ত্রণ চালু হয়।
- নভেম্বর ২০২১: আর্জেন্টিনা স্ট্যান্ডঅ্যালোন মর্যাদা পায়; পাকিস্তান উদীয়মান বাজার থেকে ফ্রন্টিয়ার বাজারে যায়।
- ৯ মার্চ ২০২২: লেনদেন বন্ধ হওয়ার পর রাশিয়াকে উদীয়মান বাজার থেকে স্ট্যান্ডঅ্যালোন মর্যাদায় নেওয়া কার্যকর হয়।
- ১ মার্চ ২০২৩: শুধু রুশ সিকিউরিটি নিয়ে গঠিত সব সূচকের হিসাব বন্ধ করে MSCI।
ইন্দোনেশিয়ার প্রস্তাবিত সময়সূচি রাশিয়ার জরুরি প্রক্রিয়ার তুলনায় দীর্ঘ। মতামত দেওয়ার সময়সীমা ৩০ এপ্রিল ২০২৭, আর ৩০ জুনের মধ্যে সিদ্ধান্ত হওয়ার কথা। MSCI সাধারণত জুনে তাদের বার্ষিক প্রবেশাধিকার পর্যালোচনা প্রকাশ করে, বার্ষিক শ্রেণিবিন্যাস পর্যালোচনার কিছু আগে।
ইন্দোনেশিয়ার সমস্যা মালিকানা ও লেনদেন ঘিরে
ইন্দোনেশিয়া ১৯৮৯ সাল থেকে MSCI-এর উদীয়মান বাজার। স্ট্যান্ডঅ্যালোন শ্রেণিতে নেওয়ার প্রস্তাবটি এর আগে দেশটিকে ফ্রন্টিয়ার মর্যাদায় নামিয়ে আনার তুলনামূলক কম কঠোর প্রস্তাবের পর এসেছে।
বিনিয়োগকারীরা প্রকৃত শেয়ারমালিককে শনাক্ত করতে পারেন কি না, লেনদেনের জন্য বাস্তবে কত শেয়ার পাওয়া যায় এবং বাজারদর স্বাধীন লেনদেনের প্রতিফলন ঘটায় কি না—এসব বিষয়েই MSCI-এর উদ্বেগ। সমন্বিত লেনদেনের সন্দেহ এবং আইন প্রয়োগের ঘাটতি এসব মূল্যায়নকে জটিল করে তুলেছে।
ফ্রি ফ্লোট হলো কোনো কোম্পানির সেই শেয়ার, যা নিয়ন্ত্রণকারী মালিক বা সূচকের নিয়মে বাদ পড়া অন্য মালিকদের হাতে না থেকে সাধারণ লেনদেনের জন্য উন্মুক্ত থাকে। আপাতদৃষ্টিতে আলাদা শেয়ারমালিকদের মধ্যে যোগসূত্র থাকলে বিনিয়োগকারীদের জন্য বাস্তবে উপলভ্য শেয়ারের পরিমাণ দেখানো হিসাবের চেয়ে কম হতে পারে।
ইন্দোনেশিয়ার কর্তৃপক্ষ তথ্য প্রকাশের শর্ত কঠোর করেছে এবং ন্যূনতম ফ্রি ফ্লোট বাড়ানোর পরিকল্পনা জানিয়েছে। ১৬ অক্টোবর নিয়ন্ত্রক সংস্থা তিনটি শেয়ারে কারসাজির অভিযোগের সঙ্গে যুক্ত নিষেধাজ্ঞার কথাও ঘোষণা করে। বাজারজুড়ে এসব উন্নতি কাজ করছে কি না, তার প্রমাণ চায় MSCI-এর পরামর্শ প্রক্রিয়া।
জনসাধারণের শেয়ারধারণের শর্তে ভারত একটি তুলনামূলক উদাহরণ। দেশটির নিয়মে ন্যূনতম জনসাধারণের শেয়ারধারণের হার ২৫%, যা আগে ছিল ১০%; পাশাপাশি মালিকানা প্রকাশ ও বিদেশি বিনিয়োগের সুযোগেও পরিবর্তন আনা হয়েছে। MSCI-এর উদীয়মান বাজার সূচকে ভারতের ওজন ২০১৯ সালের ৮.৫% থেকে ২০২৫ সালে বেড়ে ১৫.৩% হয়, অর্থাৎ ৬.৮ শতাংশ পয়েন্ট বৃদ্ধি পায়। শেয়ারের দাম, কোম্পানির আকার এবং অন্য বাজারের পরিবর্তনেও সূচকে কোনো দেশের ওজন বদলে যায়।
চাপ শেয়ারবাজারের বাইরেও ছড়াতে পারে যেভাবে
ব্যাংকগুলোর অনুমান, প্রস্তাবটি কার্যকর হলে ইন্দোনেশিয়া থেকে সূচকভিত্তিক তহবিলের ৩ বিলিয়ন থেকে ৬ বিলিয়ন ডলার বেরিয়ে যেতে পারে। জেপি মরগ্যানের অনুমান ৪.৮ বিলিয়ন ডলার; UBS সতর্ক করেছে, সক্রিয় বিনিয়োগকারীরা আরও ১৫ বিলিয়ন ডলার তুলে নিতে পারেন। এসব হিসাব নির্ভর করছে সিদ্ধান্ত এবং এরপর বিনিয়োগকারীদের আচরণের ওপর।
জেপি মরগ্যানের হিসাবে, ২০২৫ সালের শেষ দিকে বেঞ্চমার্কে ইন্দোনেশিয়ার ওজন ছিল ১.২%; পরে তা কমে ০.৪৬% হয়েছে। বাদ পড়ার সময় আর্জেন্টিনার ওজন ছিল ০.১২%। অর্থাৎ বেঞ্চমার্কে বাদ পড়ার সময় ইন্দোনেশিয়ার বর্তমান অংশ আর্জেন্টিনার তুলনায় প্রায় ৩.৮ গুণ, ফলে বাদ পড়লে বেঞ্চমার্কে তার প্রভাবের প্রাথমিক ভিত্তি বড় হবে।
১৬ অক্টোবরের প্রতিক্রিয়া মুদ্রা ও সরকারি ঋণবাজারেও ছড়ায়। মার্কিন ডলারের বিপরীতে রুপিয়ার দর ১৮,০০০-এর নিচে নেমে যায়। সরকারি বন্ডের সুদ বেড়ে যায়: এক বছরে মেয়াদপূর্তির ঋণের সুদ ৯.১ বেসিস পয়েন্ট বেড়ে ৬.৮% হয়, আর ১০ বছরে মেয়াদপূর্তির ঋণের সুদ ৩.২ বেসিস পয়েন্ট বেড়ে ৭.২৮% হয়। এক বেসিস পয়েন্ট হলো এক শতাংশ পয়েন্টের একশ ভাগের এক ভাগ।
সুদের হার বাড়লে বন্ডের দাম কমে। সুদের হার দীর্ঘদিন বেশি থাকলে নতুন সরকারি ঋণ নেওয়ার খরচ বাড়তে পারে, আর রুপিয়ার দর দুর্বল হলে ডলারে মূল্য নির্ধারিত আমদানিপণ্যের দাম বেড়ে যায়। ওই বছর এর আগেই ইন্দোনেশিয়ার শেয়ারবাজার থেকে বিদেশি বিনিয়োগকারীরা নিট ১১০.৭ ট্রিলিয়ন রুপিয়া তুলে নিয়েছিলেন।
কোম্পানিগুলোর অর্থায়নের খরচও বাড়তে পারে। সিটি সতর্ক করেছে, রাষ্ট্রের সঙ্গে সংশ্লিষ্ট কোম্পানিগুলোর অর্থ সংগ্রহ কঠিন হলে সরকারকে নিজেই বেশি ব্যয় বহন করতে হতে পারে অথবা বিনিয়োগ কমাতে হতে পারে।
জাকার্তায় ব্যাংক দানামন ইন্দোনেশিয়ার অর্থনীতিবিদ ইরম্যান ফাইজ অর্থনীতিতে ধাক্কা পৌঁছানোর প্রধান পথটি ব্যাখ্যা করে বলেন:
আমাদের ধারণা, সামগ্রিক অর্থনৈতিক প্রভাব প্রধানত পরোক্ষ হবে; আর বহিরাগত অর্থায়ন হবে তাৎক্ষণিক প্রভাব ছড়ানোর সবচেয়ে গুরুত্বপূর্ণ পথ।
পরামর্শ প্রক্রিয়া শেষ হওয়ার আগে নির্ভরযোগ্য মালিকানা-তথ্য, বিশ্বাসযোগ্য লেনদেন এবং কার্যকর আইন প্রয়োগের প্রমাণ দেওয়াই এখন ইন্দোনেশিয়ার তাৎক্ষণিক কাজ। আর্জেন্টিনার বিধিনিষেধ, রাশিয়ার প্রবেশাধিকার বন্ধ হয়ে যাওয়া এবং পাকিস্তানের লেনদেন স্থবিরতার ঘটনা দেখায়, আগে MSCI কোন বাস্তব সমস্যাগুলোর ভিত্তিতে পদক্ষেপ নিয়েছে। MSCI যে বিষয়গুলো যাচাই করছে, সেগুলোর মধ্যে বিনিয়োগকারীরা আত্মবিশ্বাসের সঙ্গে ইন্দোনেশিয়ার বাজার ব্যবহার করতে পারেন কি না, তার ওপরই দেশটির ব্যাপারে সিদ্ধান্ত নির্ভর করবে।
মূল বিষয়
- MSCI স্ট্যান্ডঅ্যালোন মর্যাদায় নেওয়ার প্রস্তাব নিয়ে পরামর্শ করলেও ইন্দোনেশিয়া উদীয়মান বাজারই রয়েছে।
- মতামত দেওয়ার শেষ তারিখ ৩০ এপ্রিল ২০২৭; চূড়ান্ত সিদ্ধান্ত ৩০ জুন ২০২৭-এর মধ্যে আসার কথা।
- স্ট্যান্ডঅ্যালোন সূচক MSCI-এর বৃহত্তর উদীয়মান ও ফ্রন্টিয়ার বাজার সূচকের বাইরে থাকে।
- দীর্ঘদিনের মূলধন নিয়ন্ত্রণের পর আর্জেন্টিনা ২০২১ সালের নভেম্বরে স্ট্যান্ডঅ্যালোন মর্যাদা পায়।
- রাশিয়া ২০২২ সালের মার্চে স্ট্যান্ডঅ্যালোন হয়; দেশটির জন্য নির্দিষ্ট MSCI সূচক ২০২৩ সালের মার্চে বন্ধ হয়।
- পাকিস্তান ২০০৮ সালের ডিসেম্বরে সরাসরি স্ট্যান্ডঅ্যালোন মর্যাদায় যায়, এরপর ২০০৯ সালের মে মাসে ফ্রন্টিয়ার বাজারে প্রবেশ করে।
- ইন্দোনেশিয়াকে বাদ দেওয়ার সিদ্ধান্ত কার্যকর হলে সূচকভিত্তিক তহবিল থেকে ৩ বিলিয়ন থেকে ৬ বিলিয়ন ডলার বেরিয়ে যেতে পারে বলে ব্যাংকগুলোর অনুমান।