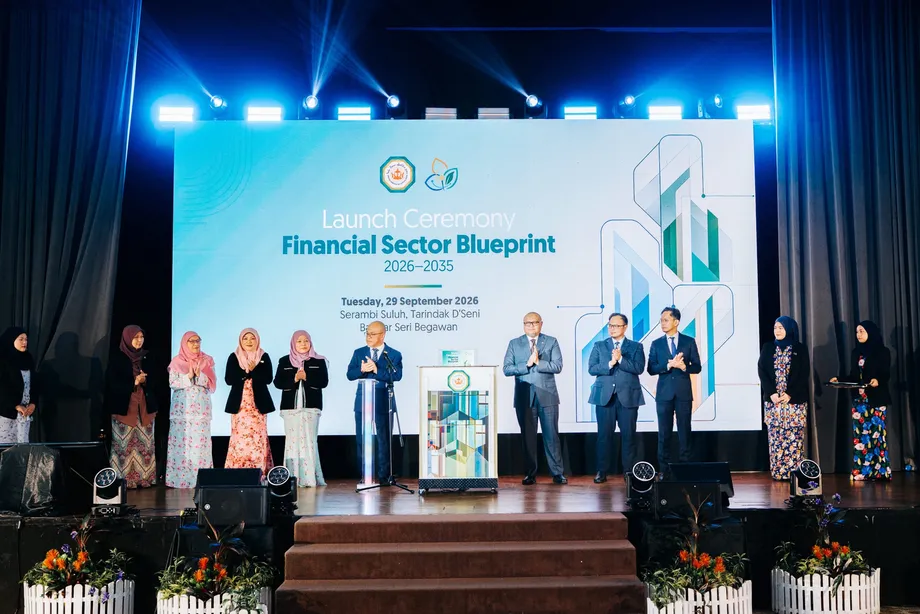
ব্রুনেইয়ের আর্থিক খাতের নতুন দশক
২০২৬ সালের ২৯ সেপ্টেম্বর ব্রুনেই দারুসসালাম ২০২৬–২০৩৫ আর্থিক খাতের রূপরেখা চালু করেছে। এ সময় ব্যবসায় ব্যাংকঋণের পরিমাণ ছিল ৬.২ বিলিয়ন ব্রুনেই ডলার (BND), যা ২০১৬ সালের তুলনায় দ্বিগুণ। ২০২৫ সালে দেশটির আর্থিক ব্যবস্থার মোট সম্পদ দাঁড়ায় ২৫.৯ বিলিয়ন ব্রুনেই ডলারে। দ্বিতীয় এই রূপরেখায় এমন একটি খাতের দিকনির্দেশনা দেওয়া হয়েছে, যা মোট দেশজ উৎপাদনের (জিডিপি) প্রায় ছয় শতাংশে অবদান রাখে; তবে আরও গভীর পুঁজিবাজার, অর্থায়নে বিস্তৃত সুযোগ এবং দ্রুত ডিজিটাল প্রযুক্তি গ্রহণের প্রয়োজন রয়েছে।
সূচিপত্র
- ব্রুনেইয়ের আর্থিক খাতের নতুন দশক
- প্রবৃদ্ধির পরিসংখ্যান কী বলছে
- স্থিতিশীলতার কাঠামোয় তিনটি লক্ষ্য
- অর্থায়নে প্রবেশাধিকার ও ভোক্তা সুরক্ষা
- টেকসই উন্নয়ন ও ইসলামী অর্থায়ন
- অর্থ পরিশোধ, ঋণতথ্য ও সাইবার নিরাপত্তা
- প্রথম রূপরেখার ধারাবাহিকতা
- ধীর অর্থনৈতিক প্রবৃদ্ধিতে চ্যালেঞ্জ
- পরিকল্পনা বাস্তবায়নের দায়িত্ব যাদের
- মাইলফলক ও প্রয়োজনীয় পরিমাপক
- মূল বিষয়
বান্দার সেরি বেগাওয়ানের তারিন্দাক দ'সেনির দেউয়ান সেরাম্বি সুলুহে রূপরেখার উদ্বোধনী অনুষ্ঠান হয়। পরিকল্পনাটির উদ্বোধন করেন অর্থনৈতিক নীতিবিষয়ক সমন্বয়মন্ত্রী, অর্থনীতি, বাণিজ্য ও শিল্পমন্ত্রী এবং ব্রুনেই দারুসসালাম কেন্দ্রীয় ব্যাংকের (BDCB) পরিচালনা পর্ষদের চেয়ারম্যান দাতো সেরি সেতিয়া ড. হাজি আবদুল মানাফ বিন হাজি মেতুসিন।
ব্রুনেই দারুসসালাম কেন্দ্রীয় ব্যাংক (BDCB) প্রকাশিত আর্থিক খাতের রূপরেখায় উন্নয়নের কেন্দ্রে রাখা হয়েছে মুদ্রা ও আর্থিক স্থিতিশীলতাকে। এর তিনটি কৌশলগত স্তম্ভ হলো প্রগতিশীল ও উদ্ভাবনী আর্থিক খাত, অর্থায়নের মাধ্যমে টেকসই উন্নয়ন এবং প্রযুক্তিনির্ভর আধুনিক আর্থিক অবকাঠামো।
পরিকল্পনাটি দেশের জাতীয় উন্নয়ন রূপকল্প ওয়াওয়াসান ব্রুনেই ২০৩৫ এবং অর্থনৈতিক রূপরেখাকে সমর্থন করে। আর্থিক খাতের বাড়তে থাকা সম্পদকে বিনিয়োগ, ব্যবসা সম্প্রসারণ এবং আরও বেশি মানুষের কাছে পৌঁছানো সেবায় রূপান্তর করা—আর্থিক স্থিতিশীলতা ক্ষুণ্ন না করে—এটাই এর বাস্তব চ্যালেঞ্জ।
প্রবৃদ্ধির পরিসংখ্যান কী বলছে
গত এক দশকে আর্থিক ব্যবস্থার মোট সম্পদ গড়ে বছরে ২.৩ শতাংশ হারে বেড়ে ২০২৫ সালে ২৫.৯ বিলিয়ন ব্রুনেই ডলারে পৌঁছেছে। ২০২৬ সালের প্রথমার্ধে ব্যবসায় অর্থায়নের পরিমাণ ছিল ৬.২ বিলিয়ন ব্রুনেই ডলার। এই অঙ্ক ২০১৬ সালের দ্বিগুণ হওয়ায় ওই সময়ের অর্থায়নের পরিমাণ ছিল আনুমানিক ৩.১ বিলিয়ন ব্রুনেই ডলার।
তুলনাটি থেকে বোঝা যায়, ওই সময়ে আর্থিক সম্পদের তুলনায় ব্যবসায় অর্থায়ন দ্রুত বেড়েছে। তবে পরিসংখ্যান দুটির সময়সীমা ও আওতা আলাদা: একটিতে ব্যাংকের অর্থায়ন, অন্যটিতে পুরো আর্থিক ব্যবস্থার সম্পদ পরিমাপ করা হয়েছে। তাই এগুলোকে ঋণের সুনির্দিষ্ট অংশ হিসেবে বিবেচনা করা উচিত নয়।
জিডিপিতে খাতটির অবদান এক দশক আগের গড় ৫.৬ শতাংশ থেকে বেড়ে প্রায় ছয় শতাংশ হয়েছে, অর্থাৎ ০.৪ শতাংশ পয়েন্ট বৃদ্ধি পেয়েছে। এতে অর্থনীতিতে খাতটির ভূমিকা বেড়েছে, যদিও ব্যবসায় অর্থায়ন দ্বিগুণ হওয়ার তুলনায় এই পরিবর্তন অপেক্ষাকৃত সীমিত।
আবদুল মানাফের ভাষ্য, খাতটিতে রয়েছে শক্তিশালী মূলধন, পর্যাপ্ত তারল্য এবং সম্পদের মানের উন্নতি। লোকসান সামাল দিতে যে আর্থিক সুরক্ষা থাকে, তা বোঝায় মূলধন পর্যাপ্ততা; আর তারল্য হলো দেনা পরিশোধের চাহিদা মেটানোর সক্ষমতা। সম্পদের মানের একটি দিক হলো ঋণগ্রহীতারা কতটা নিয়মিত তাদের অর্থায়ন পরিশোধ করেন।
মূল বক্তব্যে মন্ত্রী সতর্ক করে বলেন, এসব শক্তিকে সংস্কারের গতি কমানোর কারণ হিসেবে দেখা উচিত নয়:
আমরা আত্মতুষ্টিতে ভুগতে পারি না।
পরবর্তী ধাপের অগ্রাধিকার হিসেবে তিনি বেসরকারি খাতের শক্তিশালী প্রবৃদ্ধি, আরও গভীর পুঁজিবাজার, ব্যবসায় অর্থায়নে উন্নত সুযোগ এবং দ্রুত ডিজিটাল প্রযুক্তি গ্রহণের কথা তুলে ধরেন।
স্থিতিশীলতার কাঠামোয় তিনটি লক্ষ্য
নতুন রূপরেখায় BDCB তিনটি লক্ষ্য নির্ধারণ করেছে: মুদ্রা ও আর্থিক স্থিতিশীলতা রক্ষা, ভবিষ্যৎ চাহিদার পূর্বাভাসভিত্তিক উন্নয়ন এগিয়ে নেওয়া এবং পরিবর্তনের জন্য আর্থিক ব্যবস্থাকে প্রস্তুত করা। এর ঘোষিত রূপকল্পে সহনশীলতা ও উদ্ভাবনের সঙ্গে টেকসই অর্থনৈতিক প্রবৃদ্ধি এবং অন্তর্ভুক্তিমূলক সামাজিক কল্যাণের সমন্বয় রয়েছে।
প্রথম কৌশলগত স্তম্ভের লক্ষ্য আরও বৈচিত্র্যময় ও পরিবর্তনে সাড়া দিতে সক্ষম আর্থিক ব্যবস্থা গড়ে তোলা। এতে বাজার উন্নয়ন, আর্থিক অন্তর্ভুক্তি, উদ্ভাবন ও আর্থিক সাক্ষরতাকে একই কর্মসূচির আওতায় আনা হয়েছে। এর মাধ্যমে আর্থিক পণ্যের সরবরাহের সঙ্গে সেগুলো বোঝা ও ব্যবহার করার ক্ষেত্রে পরিবার এবং ব্যবসাপ্রতিষ্ঠানের সক্ষমতার যোগসূত্র তৈরি হয়।
দ্বিতীয় স্তম্ভে পরিবেশগত, সামাজিক ও সুশাসনবিষয়ক (ESG) নীতি এবং টেকসই উন্নয়ন-সম্পর্কিত ঝুঁকিকে আর্থিক কর্মকাণ্ডে যুক্ত করার কথা বলা হয়েছে। তৃতীয় স্তম্ভে নিরাপদ ও দক্ষ সেবা পরিচালনার জন্য প্রয়োজনীয় অবকাঠামো নিয়ে কাজ করা হয়েছে; এর মধ্যে রয়েছে অর্থ পরিশোধ ব্যবস্থা, প্রযুক্তি গ্রহণ এবং প্রতিষ্ঠানের সক্ষমতা।
তাই স্থিতিশীলতা তিনটি স্তম্ভেরই শর্ত; সম্প্রসারণের পর বিবেচনার জন্য আলাদা কোনো লক্ষ্য নয়। রূপরেখায় প্রবৃদ্ধি ও উদ্ভাবনকে এমন কর্মকাণ্ড হিসেবে উপস্থাপন করা হয়েছে, যা সুশৃঙ্খল নিয়ন্ত্রণ ও নিরাপদ ব্যবস্থার পাশাপাশি চলতে হবে।
অর্থায়নে প্রবেশাধিকার ও ভোক্তা সুরক্ষা
প্রথম স্তম্ভের আওতায় BDCB ডিজিটালায়ন প্রসার, আর্থিক সাক্ষরতা জোরদার এবং ভোক্তা সুরক্ষা উন্নত করার পরিকল্পনা করেছে। এর লক্ষ্য হলো আরও সহজলভ্য, দক্ষ ও অন্তর্ভুক্তিমূলক আর্থিক সেবা এবং একই সঙ্গে আরও বিস্তৃত সুযোগ তৈরি করে এমন বাজার।
শুধু সেবায় প্রবেশাধিকার থাকলেই গ্রাহক কোনো পণ্যের খরচ, ঝুঁকি বা পরিশোধের দায়বদ্ধতা বুঝবেন—এ নিশ্চয়তা নেই। আর্থিক পণ্য সরবরাহকারী প্রতিষ্ঠানগুলোর আচরণ নিয়ে কাজ করে ভোক্তা সুরক্ষা। এ দুই অগ্রাধিকার একসঙ্গে আর্থিক সেবার অধিকতর ব্যবহারকে গ্রাহকের অভিজ্ঞতার মানের সঙ্গে যুক্ত করে।
আর্থিক ভোক্তাদের ন্যায্য আচরণসংক্রান্ত BDCB-এর শর্তাবলি ২০২৭ সালের মার্চ থেকে কার্যকর হওয়ার কথা। রূপরেখা শুরুর কাছাকাছি সময়ে এটি একটি সুনির্দিষ্ট নিয়ন্ত্রক মাইলফলক। পরিকল্পনার ২০৩৫ সালের শেষ সময়সীমার তুলনায় আর্থিক প্রতিষ্ঠানগুলোর জন্য এটি আরও নিকটবর্তী সময়সীমা, যদিও উদ্বোধনী বিবরণে শর্তগুলো পুরোপুরি তুলে ধরা হয়নি।
ব্যবসাপ্রতিষ্ঠানগুলোর ক্ষেত্রে অর্থায়নের পরিমাণ বেড়েছে, তবে তা কীভাবে বণ্টিত হয়েছে, এই অঙ্ক থেকে তা জানা যায় না। বড় কোম্পানি ও ক্ষুদ্র বা মাঝারি উদ্যোগের মধ্যে, কিংবা প্রতিষ্ঠিত ঋণগ্রহীতা ও প্রথমবার অর্থায়ন চাইছে এমন প্রতিষ্ঠানের মধ্যে কোনো বিভাজন দেওয়া হয়নি। অর্থায়নের সুযোগ সত্যিই বেড়েছে কি না, তা মূল্যায়নে এসব পার্থক্য গুরুত্বপূর্ণ হবে।
টেকসই উন্নয়ন ও ইসলামী অর্থায়ন
টেকসই উন্নয়নবিষয়ক স্তম্ভে ব্রুনেইয়ের পুরো আর্থিক খাতে ESG নীতি ও টেকসই উন্নয়ন-সম্পর্কিত ঝুঁকি যুক্ত করার কথা বলা হয়েছে। নৈতিক বিনিয়োগ এবং দায়িত্বশীল ব্যবস্থাপনাকে লক্ষ্য হিসেবে চিহ্নিত করেছে BDCB, যা আর্থিক কর্মকাণ্ডকে জাতীয় টেকসই উন্নয়ন কর্মসূচি ও আন্তর্জাতিক চর্চার সঙ্গে সামঞ্জস্যপূর্ণ করবে।
আবদুল মানাফ নবায়নযোগ্য জ্বালানি ও টেকসই উন্নয়ন-সংশ্লিষ্ট অন্যান্য প্রকল্পকে সম্ভাব্য অর্থায়নের ক্ষেত্র হিসেবে উল্লেখ করেছেন। এ পদ্ধতি শুধু নির্দিষ্ট প্রকল্পে অর্থায়নের মধ্যে সীমিত নয়: বিনিয়োগ মূল্যায়ন ও ঝুঁকি ব্যবস্থাপনায় আর্থিক প্রতিষ্ঠানগুলোকে পরিবেশ, সমাজ ও সুশাসনবিষয়ক বিষয়গুলো বিবেচনার আহ্বানও জানায়।
সাধারণ পাঠকের কাছে ESG বলতে প্রচলিত আর্থিক বিবেচনার পাশাপাশি পরিবেশগত ঝুঁকি, মানুষের সঙ্গে আচরণ এবং প্রতিষ্ঠানের তদারকির মানের মতো বিষয় যাচাই করাকে বোঝায়। অর্থায়নে এসব বিষয় অন্তর্ভুক্ত হলে কোনো ব্যবসা বা বিনিয়োগ কতটা টেকসই, তা প্রতিষ্ঠানগুলোর মূল্যায়নে প্রভাব পড়তে পারে।
রূপরেখায় ইসলামী অর্থায়নে ব্রুনেইয়ের অবস্থান জোরদার করাকেও অগ্রাধিকার দেওয়া হয়েছে। প্রথম রূপরেখায় ইসলামী পুঁজিবাজার গড়ে তোলা, করপোরেট সুকুক ইস্যুতে উৎসাহ দেওয়া এবং ইসলামী তহবিল ব্যবস্থাপনা কার্যক্রম বিকাশের সুপারিশ ছিল। সুকুক হলো ইসলামী অর্থায়নের নীতি অনুযায়ী কাঠামোবদ্ধ বিনিয়োগ সনদ; সাধারণত সম্পদ বা অর্থনৈতিক কর্মকাণ্ডের সঙ্গে সম্পর্কিত ব্যবস্থার মাধ্যমে অর্থ সংগ্রহে এটি ব্যবহার করা হয়।
আগের এসব সুপারিশ নতুন পরিকল্পনার বাজার উন্নয়ন ও নৈতিক বিনিয়োগ কর্মসূচির ভিত্তি তৈরি করেছে। তবে এতে প্রস্তাবিত প্রতিটি বাজার বা পণ্য ইতিমধ্যে চালু হয়েছে, এমন প্রমাণ মেলে না। উদ্বোধনের সময় নতুন কোনো সুকুক ইস্যু বা টেকসই উন্নয়ন তহবিলের ঘোষণাও দেওয়া হয়নি।
অর্থ পরিশোধ, ঋণতথ্য ও সাইবার নিরাপত্তা
অবকাঠামো উন্নয়নের স্তম্ভে ডিজিটাল অর্থ পরিশোধ ব্যবস্থা, আন্তঃকার্যক্ষমতা ও সাইবার নিরাপত্তার ওপর গুরুত্ব দেওয়া হয়েছে। আন্তঃকার্যক্ষমতা বলতে বিভিন্ন অর্থ পরিশোধ সেবা বা ব্যবস্থার একসঙ্গে কাজ করার সক্ষমতা বোঝায়। এর ফলে ব্যবহারকারীরা আলাদা নেটওয়ার্কে সীমাবদ্ধ না থেকে বিভিন্ন প্ল্যাটফর্মে লেনদেন করতে পারেন।
প্রথম রূপরেখায় তারুস চালুসহ ডিজিটাল অর্থ পরিশোধ ব্যবস্থার সম্প্রসারণে সমর্থন দেওয়া হয়েছিল। BDCB স্বয়ংক্রিয় ক্লিয়ারিং হাউস ও কেন্দ্রীয় সিকিউরিটিজ ডিপোজিটরি ব্যবস্থার মাধ্যমে অবকাঠামোও আধুনিক করেছে। ক্লিয়ারিং হাউস বিভিন্ন প্রতিষ্ঠানের মধ্যে অর্থ পরিশোধের নির্দেশনা প্রক্রিয়াকরণ করে; আর সিকিউরিটিজ ডিপোজিটরি মালিকানার রেকর্ড রাখে এবং সিকিউরিটিজ হস্তান্তরে সহায়তা করে।
ঋণে প্রবেশাধিকার উন্নত করতে ক্রেডিট ব্যুরো স্কোর ও জামানত নিবন্ধন ব্যবস্থা প্রতিষ্ঠা করা হয়। ঋণতথ্য ঋণদাতাদের পরিশোধের ঝুঁকি মূল্যায়নে সহায়তা করে, আর জামানত নিবন্ধনে অর্থায়নের নিরাপত্তা হিসেবে বন্ধক রাখা সম্পদের ওপর দাবি নথিভুক্ত হয়। তথ্য ও আইনি নিশ্চয়তার ঘাটতি পূরণে এসব ব্যবস্থা ভূমিকা রাখে; দুটিই ঋণ দেওয়ার সিদ্ধান্তে প্রভাব ফেলতে পারে।
প্রথম রূপরেখার সঙ্গে যুক্ত অন্য উন্নয়নগুলোর মধ্যে ছিল ফিনটেক রেগুলেটরি স্যান্ডবক্স এবং মেকার ফিনটেক ইনোভেশন সেন্টার। নিয়ন্ত্রক স্যান্ডবক্সে নির্ধারিত নিয়ন্ত্রক শর্তের মধ্যে আর্থিক উদ্ভাবন পরীক্ষা করা যায়। নতুন পরিকল্পনায় এসব ভিত্তির ওপর এগোনোর পাশাপাশি আরও প্রযুক্তি গ্রহণের সঙ্গে সাইবার ঝুঁকি মোকাবিলার সক্ষমতা ও নিরাপত্তা জোরদারের কথা বলা হয়েছে।
প্রথম রূপরেখার ধারাবাহিকতা
২০১৬–২০২৫ সালের রূপরেখায় পাঁচটি বিস্তৃত স্তম্ভ ছিল: মুদ্রা ও আর্থিক স্থিতিশীলতা, প্রতিযোগিতামূলক আর্থিক প্রতিষ্ঠান ও সেবা, আধুনিক অবকাঠামো, আন্তর্জাতিক সংযুক্তি এবং মানবসম্পদ উন্নয়ন। নতুন কাঠামোয় অগ্রাধিকারগুলোকে তিনটি কৌশলগত স্তম্ভে সাজানো হয়েছে; কেন্দ্রীয় নীতি হিসেবে স্থিতিশীলতা বজায় রাখা হয়েছে।
আগের সুপারিশের মধ্যে ছিল সিঙ্গাপুরের সঙ্গে মুদ্রা বিনিময়যোগ্যতা চুক্তি এবং কারেন্সি বোর্ড কাঠামো বহাল রাখা। এ ছাড়া ছিল তদারকি জোরদার, আন্তর্জাতিক নিয়ন্ত্রক মান অনুসরণ, পণ্যের তথ্য আরও স্পষ্টভাবে প্রকাশ, দেশীয় সুকুক বাজার গড়ে তোলা এবং আর্থিক খাতের কর্মীদের দক্ষতা উন্নয়ন।
আর্থিক সাক্ষরতা, বাজার উন্নয়ন, প্রযুক্তিগত সক্ষমতা ও নিরাপদ অবকাঠামোর মাধ্যমে আগের এসব অগ্রাধিকারের কয়েকটি নতুন পরিকল্পনাতেও রয়েছে। তবে আগের নথিতে থাকা সুপারিশকে সম্পন্ন পদক্ষেপ থেকে আলাদা করে দেখতে হবে। যেমন, সিকিউরিটিজ এক্সচেঞ্জ নিয়ে আলোচনা থাকলেই যে এক্সচেঞ্জটি চালু আছে, তা প্রমাণিত হয় না।
গত এক দশকে আঞ্চলিক ও আন্তর্জাতিক অংশীদারদের সঙ্গে BDCB ২৬টি সমঝোতা স্মারক সই করেছে। প্রথম রূপরেখায় আসিয়ান একীভূতকরণ এবং আঞ্চলিক অর্থ পরিশোধ সংযোগ নিয়েও আলোচনা ছিল। ফলে আন্তর্জাতিক সহযোগিতা উন্নয়ন কর্মসূচির প্রতিষ্ঠিত অংশ, নতুন কোনো উদ্যোগ নয়।
ধীর অর্থনৈতিক প্রবৃদ্ধিতে চ্যালেঞ্জ
২০১৬ থেকে ২০২৫ সালের মধ্যে ব্রুনেইয়ের অর্থনীতির গড় বার্ষিক প্রবৃদ্ধি ছিল ০.৭ শতাংশ। বড় বিদেশি প্রত্যক্ষ বিনিয়োগ প্রকল্পের সহায়তায় তেল ও গ্যাস খাতের বাইরের অর্থনীতি গড়ে বছরে ২.৭ শতাংশ হারে বেড়েছে। এ দুই হারের ব্যবধান দুই শতাংশ পয়েন্ট, যা দেশের প্রচলিত জ্বালানি খাতের বাইরের অংশে তুলনামূলক বেশি প্রবৃদ্ধি নির্দেশ করে।
এশীয় উন্নয়ন ব্যাংকের ২০২৬ সালের সেপ্টেম্বরের পূর্বাভাসে বলা হয়েছে, জিডিপি প্রবৃদ্ধি ২০২৬ সালে ১.২ শতাংশ এবং ২০২৭ সালে ১.৯ শতাংশ হতে পারে। জুলাইয়ে ২০২৬ সালের জন্য ১.৮ শতাংশ প্রবৃদ্ধির পূর্বাভাস দেওয়া হয়েছিল; পরে তা ০.৬ শতাংশ পয়েন্ট কমানো হয়।
এই পূর্বাভাস রূপরেখার উচ্চাকাঙ্ক্ষার জন্য সংযত অর্থনৈতিক পটভূমি তুলে ধরে। আর্থিক সক্ষমতা বাড়লেই বিনিয়োগ বাড়ে না: ঋণ নেওয়ার যৌক্তিকতা তৈরি করতে ব্যবসার লাভজনক প্রকল্প ও পর্যাপ্ত চাহিদাও প্রয়োজন। তাই বৈচিত্র্যকরণের ওপর পরিকল্পনার গুরুত্ব আর্থিক উন্নয়নকে বেসরকারি অর্থনৈতিক কর্মকাণ্ড সম্প্রসারণের বৃহত্তর প্রচেষ্টার সঙ্গে যুক্ত করে।
উদ্বোধনী অনুষ্ঠানের প্রতিপাদ্য ছিল, ‘চাপের মধ্যেও অগ্রগতি—বৈশ্বিক টানাপোড়েনে সুযোগ’। এতে ভূরাজনৈতিক উত্তেজনা, পরিবর্তনশীল সরবরাহব্যবস্থা, রূপান্তরমান জ্বালানি বাজার এবং দ্রুত প্রযুক্তিগত পরিবর্তনের প্রতিফলন ছিল। আবদুল মানাফের যুক্তি, অনিশ্চয়তা উদ্ভাবন, সহনশীলতা ও টেকসই প্রবৃদ্ধির সুযোগও তৈরি করতে পারে।
পরিকল্পনা বাস্তবায়নের দায়িত্ব যাদের
BDCB-এর ব্যবস্থাপনা পরিচালক হাজা রাশিদাহ বিনতে হাজি সাবতু বলেন, রূপরেখাটি যৌথ আকাঙ্ক্ষা ও ইতিমধ্যে অর্জিত অগ্রগতির ওপর ভিত্তি করে তৈরি। তাঁর ভাষ্য, আর্থিক খাতের উন্নয়ন চলমান একটি প্রক্রিয়া; প্রতিযোগিতায় সক্ষম থাকা, নতুন পরিস্থিতিতে সাড়া দেওয়া এবং জাতীয় অগ্রাধিকারের সঙ্গে সামঞ্জস্য বজায় রাখতে ধারাবাহিক প্রচেষ্টা দরকার।
সরকারি সংস্থা, শিক্ষাবিদ, ব্যবসায়িক সংগঠন, আর্থিক খাত এবং অন্যান্য অংশীজনের সঙ্গে মতবিনিময়ের মাধ্যমে পরিকল্পনাটি তৈরি করা হয়েছে। আবদুল মানাফ সরকার ও আর্থিক প্রতিষ্ঠানের পাশাপাশি নিয়ন্ত্রক সংস্থা, ব্যবসাপ্রতিষ্ঠান, বিনিয়োগকারী, শিক্ষাপ্রতিষ্ঠান এবং বৃহত্তর জনগোষ্ঠীর অংশগ্রহণের আহ্বান জানান।
অনুষ্ঠানে আসিয়ানের পরিবর্তনশীল বৈশ্বিক অর্থনীতি নিয়ে একটি আলোচনা হয়, যার সঞ্চালক ছিলেন কনফার এসডিএন. বিএইচডি-র ব্যবস্থাপনা পরিচালক অ্যালেন লাই। আলোচনায় অংশ নেন BDCB-এর মুদ্রা কার্যক্রম, উন্নয়ন ও আন্তর্জাতিক বিষয়বিষয়ক উপব্যবস্থাপনা পরিচালক আওয়াং মারদিনি বিন হাজি এডি; ইসলামী আর্থিক পরিষেবা বোর্ডের উপমহাসচিব আবদুল্লাহ হারুন; এবং আসিয়ান সচিবালয়ের অর্থ একীভূতকরণ বিভাগের জ্যেষ্ঠ কর্মকর্তা রেনজ ক্যালুব।
আরেকটি প্যানেলে সহনশীলতা, উদ্ভাবন ও টেকসই প্রবৃদ্ধি নিয়ে আলোচনা হয়। BDCB-এর নির্বাহী পরিচালক ডিকে. শ্রী জোয়েদিয়ানা বিনতে পিজি. হাজি মোহাম্মদের সঞ্চালনায় এতে অর্থনৈতিক পরিকল্পনা ও পরিসংখ্যান বিভাগ, স্ট্যান্ডার্ড চার্টার্ড ব্রুনেই, তাকাফুল ব্রুনেই, বিবিডি সিকিউরিটিজ এবং ন্যাশনাল ইনস্যুরেন্স বিএইচডি-র প্রতিনিধিরা অংশ নেন। তাঁদের অংশগ্রহণে অর্থনৈতিক পরিকল্পনা, ব্যাংকিং, বীমা ও বিনিয়োগসেবার সঙ্গে কর্মসূচিটির যোগসূত্র তৈরি হয়।
মাইলফলক ও প্রয়োজনীয় পরিমাপক
রূপরেখায় নীতিগত দিকনির্দেশনা রয়েছে, তবে উদ্বোধনী বিবরণে আর্থিক অন্তর্ভুক্তি, ডিজিটাল অর্থ পরিশোধ কিংবা ক্ষুদ্র ও মাঝারি উদ্যোগে অর্থায়নের কোনো সংখ্যাগত লক্ষ্য দেওয়া হয়নি। এসব ক্ষেত্রে নির্দিষ্ট লক্ষ্য ধরে অগ্রগতি মূল্যায়নের সুযোগ এতে সীমিত থাকে। তবে এ থেকে বোঝায় না যে পূর্ণাঙ্গ রূপরেখার প্রতিটি উদ্যোগেই পরিমাপযোগ্য লক্ষ্য নেই।
কৌশলগত পরিকল্পনা ও তা বাস্তবায়নের পরিমাপের মধ্যে পার্থক্যটি গুরুত্বপূর্ণ। সম্পদ বৃদ্ধি ও ব্যবসায় অর্থায়নের পরিমাণ সূচনাবিন্দু হিসেবে কার্যকর, কিন্তু শুধু এগুলো দিয়ে সেবা আরও অন্তর্ভুক্তিমূলক হচ্ছে কি না, অর্থ পরিশোধ ব্যবস্থা আরও ভালোভাবে একসঙ্গে কাজ করছে কি না কিংবা ভোক্তারা আরও ন্যায্য আচরণ পাচ্ছেন কি না, তা বোঝা যায় না।
নতুন কৌশলটি আগের রূপরেখার অর্জন এবং পরবর্তী নিয়ন্ত্রক মাইলফলকের সঙ্গে যুক্ত কয়েকটি গুরুত্বপূর্ণ তারিখ হলো:
- ২০১৬–২০২৫: প্রথম আর্থিক খাতের রূপরেখায় নিয়ন্ত্রণ, বাজার ও অবকাঠামো উন্নয়নের দিকনির্দেশনা দেওয়া হয়।
- ২০২৫: আর্থিক ব্যবস্থার মোট সম্পদ দাঁড়ায় ২৫.৯ বিলিয়ন ব্রুনেই ডলারে।
- ২০২৬ সালের প্রথমার্ধ: ব্যবসায় ব্যাংকঋণের পরিমাণ দাঁড়ায় ৬.২ বিলিয়ন ব্রুনেই ডলারে।
- সেপ্টেম্বর ২০২৬: এশীয় উন্নয়ন ব্যাংক ২০২৬ সালে ১.২ শতাংশ এবং ২০২৭ সালে ১.৯ শতাংশ প্রবৃদ্ধির পূর্বাভাস দেয়।
- ২৯ সেপ্টেম্বর ২০২৬: বান্দার সেরি বেগাওয়ানে ২০২৬–২০৩৫ সালের রূপরেখা চালু করে BDCB।
- মার্চ ২০২৭: আর্থিক ভোক্তাদের ন্যায্য আচরণসংক্রান্ত BDCB-এর শর্তাবলি কার্যকর হওয়ার কথা।
উদ্বোধনী বিবরণে পরবর্তী বাস্তবায়নের সময়সীমা বা সূচক প্রকাশের তারিখ উল্লেখ করা হয়নি। পরবর্তী কাজ হলো তিনটি কৌশলগত স্তম্ভকে এমন পদক্ষেপে রূপ দেওয়া, যার ফল মূল্যায়ন করা যায়; একই সঙ্গে পরিকল্পনার ভিত্তি মুদ্রা ও আর্থিক স্থিতিশীলতা অক্ষুণ্ন রাখতে হবে।
মূল বিষয়
- ব্রুনেইয়ের দ্বিতীয় আর্থিক খাতের রূপরেখার মেয়াদ ২০২৬–২০৩৫; এটি ওয়াওয়াসান ব্রুনেই ২০৩৫-কে সমর্থন করে।
- এর তিনটি স্তম্ভে উদ্ভাবন ও অন্তর্ভুক্তি, অর্থায়নের মাধ্যমে টেকসই উন্নয়ন এবং আধুনিক আর্থিক অবকাঠামোর ওপর গুরুত্ব দেওয়া হয়েছে।
- গড়ে বছরে ২.৩ শতাংশ প্রবৃদ্ধির পর ২০২৫ সালে আর্থিক ব্যবস্থার সম্পদ দাঁড়ায় ২৫.৯ বিলিয়ন ব্রুনেই ডলারে।
- ২০২৬ সালের প্রথমার্ধে ব্যবসায় ব্যাংকঋণের পরিমাণ ছিল ৬.২ বিলিয়ন ব্রুনেই ডলার, যা ২০১৬ সালের দ্বিগুণ।
- ডিজিটাল অর্থ পরিশোধ, আর্থিক সাক্ষরতা, ভোক্তা সুরক্ষা, ইসলামী অর্থায়ন ও সাইবার নিরাপত্তা অগ্রাধিকার পেয়েছে।
- আর্থিক ভোক্তাদের ন্যায্য আচরণসংক্রান্ত শর্তাবলি ২০২৭ সালের মার্চ থেকে কার্যকর হওয়ার কথা।
- অন্তর্ভুক্তি, ডিজিটাল অর্থ পরিশোধ বা ক্ষুদ্র ও মাঝারি উদ্যোগে অর্থায়নের জন্য উদ্বোধনী বিবরণে কোনো সংখ্যাগত লক্ষ্য দেওয়া হয়নি।